住宅をめぐる「賃貸か持ち家か」という永遠の議論。「一生賃貸派!」という人も一定数いますが、そこにはどのような意識があるのでしょうか?
さまざまなデータや調査から、賃貸派・持ち家派、それぞれの割合や理由をひも解いてみましょう。
また賃貸・持ち家それぞれのメリット・デメリットを比較すると見えてくるのが「老後」の問題。
これからの住まい探しは、どちらか二者択一的な考え方ではなく、それぞれのメリットを生かしデメリットを解消しながら柔軟に選択していくのが理想かもしれません。
現役中の万が一への備え、老後への備えなど、ちょっと違った視点で改めて住まいの選び方を考えてみませんか?
持ち家派、賃貸派はどのくらいいるの? 実情を探ってみよう!
77.9%が持ち家派!

マンション・一戸建て併せて77.9%の人が持ち家派という結果でした。圧倒的に持ち家派が多数のようですね。
増える賃貸派、減少する持ち家派

77%以上が持ち家派という圧倒的な結果でしたが、実は年々持ち家派は減少傾向にあり、賃貸派が上昇しています。これは、男女別・年代別・地域別どのデータを見ても同様です。
特にその傾向が強いのが20、30代の若い世代。20代においては、2015年の持ち家派83.1%に対し、2022年は67.9%に減少、30代では2015年の82.4%から2022年には69.5%に減少しています。
持ち家派、その理由は?

やはり「家賃はお金を捨てているようなもの」という感覚を持つ方が多く、もったいないという意見が半数近くを占めているようです。
注目したいのが3番目に多い「老後の住まいへの心配」。過去6年間の調査で、今回初めてTOP3に入りました。
賃貸派、その理由は?

持ち家のデメリットといえば「税金」というイメージがあるかと思います。しかし賃貸派の人にとっては、税金よりも「住宅ローン」や「天災」など将来のリスクに対する懸念の方が大きいことが分かりました。
また20代の若い世代では、転勤や家族構成の変化による引越しの可能性を危惧する意見が最も多く挙がっています。
「一生賃貸派!」が考える賃貸のメリット
皆さんの周りにも「一生賃貸がいい」という意見の方、いませんか?約8割が持ち家派という中、「一生賃貸!」と決めるにはどのような意識があるのでしょうか?

- 数年おきに定期的に引越すことでリフレッシュできる
- 何かトラブルがあってもすぐ環境を変えやすい
- 仕事や家族構成の変化、子どもの成長などで住み替えしやすい
など、引越しのしやすさをメリットと考える人が圧倒的に多いようです。
「一生賃貸派!」が考える賃貸のデメリット

一生賃貸に住むと決めている人でも、やはり「一生家賃を払い続けても資産にならない」点はデメリットに感じているようです。高齢になっても資産がない上に家賃の支払いは続くことに不安を感じる声が多く上がっています。
中でも注目したいのが、3番目の理由として挙がっている老後の住居問題。高齢者が賃貸借契約を結べない、更新できないといった住居問題は、若い人でも知っておかなければならない重要な問題でしょう。
持ち家と賃貸のメリット比較
これまでご紹介した調査結果などを含め、持ち家と賃貸のメリットをまとめてみましょう。
7/8
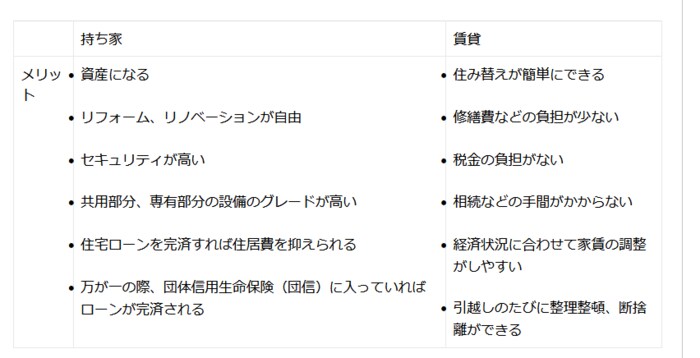
住居自体のグレード、老後や万が一の備えといった点では持ち家の方が有利といえるでしょう。
一方、手軽さや身軽さ、手間・負担の軽減においては賃貸に軍配が上がります。
持ち家と賃貸のデメリット比較
次に持ち家と賃貸のデメリットを比較してみましょう。
8/8
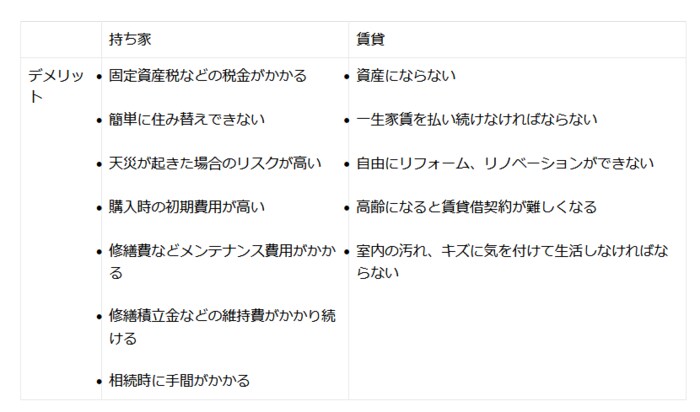
初期費用、税金、修繕費、維持費など持ち家にはどうしても多くの費用がかかることに注意が必要でしょう。
一方賃貸のデメリットは、先述した通り「資産にならない」「高齢になっても家賃を払わなければならない」「高齢者の住居問題」といった老後の問題が大きく影響します。
「賃貸から持ち家へ」両方のメリットを生かしてデメリットを防ぐ住まいの選び方
持ち家、賃貸、どちらにもメリット・デメリットがあります。住まいを考えるとき「賃貸か持ち家か!?」という二者択一的な議論ではなく、両者のメリットを生かしデメリットを解消する方法を選択するのが理想的ではないでしょうか?
その1つの方法が「賃貸から持ち家へ」です。万が一への備え、老後への備えに注目して解説していきましょう。
①賃貸のメリットを生かして街選び&貯金
さまざまなエリア・街を引越ししながら楽しめるのが賃貸の最大のメリット。賃貸の住み替えやすさを活かして、自分に合う、定住してもいいと思える街を決めましょう。
まだ収入が低く不安定な若い年代のうちは、比較的費用のかからない賃貸の方が住居費の負担を軽減できます。今後物件を購入する際の初期費用として、徐々に資金を貯める期間にすることもできるでしょう。
②40代を目安に長期住宅ローンで物件購入
賃貸で住んだ街の中で気に入ったエリアがあれば、そこで物件購入を検討してみましょう。
目安は40代。なぜなら、金融機関が設定する80歳前後の完済時年齢を考えると、35年ローンを組むなら40代で住宅ローンを契約する必要があるからです。
さらに収入が上がってくる40代なら住宅ローンが組みやすいメリットもあります。持ち家にかかる初期費用、税金、維持費、修繕費などの支出にも対応できるようになるでしょう。
③持ち家のメリットを生かして家族を守る
持ち家の購入を考える40代では、家族を持つ人も多いでしょう。
契約者に万が一のことがあった場合でも、自宅購入時に団信に加入していれば住宅ローンが相殺され、無借金の資産を家族に残すことができます。持ち家が生命保険代わりになるわけです。
また持ち家には簡単に住み替えできないデメリットがありますが、一方でリフォームやリノベーションが自由にできるメリットもあります。家族構成の変化などによる間取りや内装の変更も難しくはないでしょう。
④賃貸のデメリット、老後の住居問題を解消
先述した「一生賃貸派の人が挙げる賃貸のデメリットTOP3」は、
- 一生家賃を払い続ける
- 資産にならない
- 高齢になると契約が難しい
でした。これらはすべて老後生活の負担やデメリットにつながるものです。
持ち家なら住宅ローンを完済した後の老後の住居費を抑えることができます。また土地・家が資産となるため、売却して現金化したり賃貸に出して不労所得を得たりするなどの運用も可能でしょう。
入居審査に通らない、契約更新ができないなど、高齢者が賃貸借契約を結べない住宅問題は深刻です。
賃貸のメリットを生かしてさまざまな街を楽しみ、40代を目安に持ち家に住み替えることで持ち家のメリットを享受しながら賃貸のデメリットを解消する……より少ないリスクでより多くのメリットを得られる住まいの選び方ではないでしょうか?
老後資金について詳しく知りたい方はぜひ以下の記事を参考にしてください。
まとめ
住まい選びには、人それぞれの価値観や条件に基づいたさまざまな選択肢があります。これが正解というものはありません。
その中で、より多くのメリットを得て、より少ないデメリットで済む選択肢の1つとして「賃貸から持ち家へ」という方法をご紹介しました。
住まい選びに悩んだ時にはぜひ、現時点でのメリット・デメリットだけでなく、遠い将来や老後を考えた上で、よりよい選択肢を選べるといいですね。
※この記事はLIFULL HOME'S 不動産投資コラムより提供を受けたものです。

参考記事


LIFULL HOME'S 不動産投資編集部