


新年度がスタートし、新生活の準備やコロナ禍明けの行楽などで、何かと出費が続く時期です。
お金の悩みを抱える方も多いですが、「今の高齢者が受給する年金」が気になるという方もいるのではないでしょうか。
4月14日は年金の支給日。年金生活者は2ヶ月分の年金を偶数月に受け取り、生活をやりくりすることになります。
月によって支出額に差があると、その調整が難しいと感じる方もいるでしょう。
では年金生活者はいくらの年金を受給しているのでしょうか。
今回は厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」から、「70歳~79歳」の受給額にフォーカスをあててご紹介します。
【注目記事】年金を増やしすぎた夫婦を待つ悲劇。手遅れになる前に知っておくべき繰下げ受給の仕組み
1. そもそも厚生年金と国民年金とは
そもそも公的年金には、「国民年金(基礎年金)」と「厚生年金」があります。
1/3
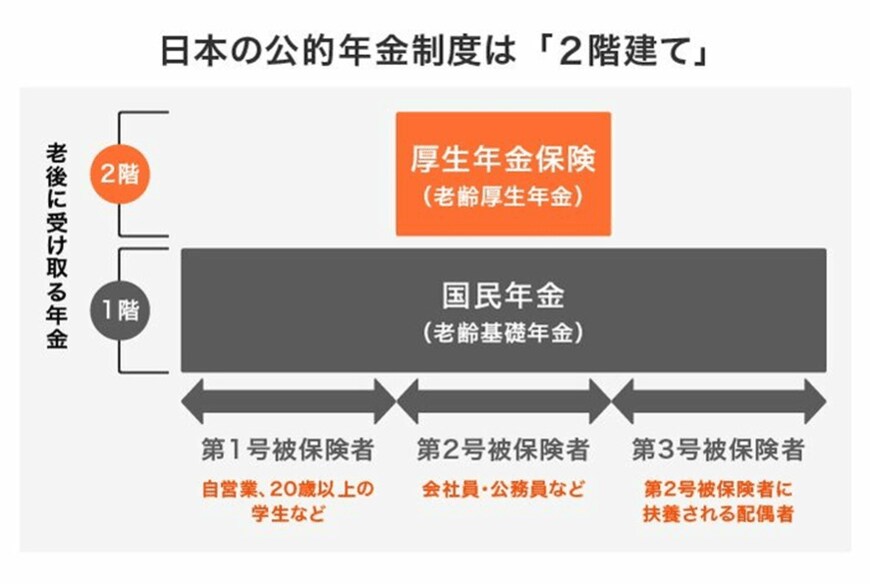
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
日本に住む20~60歳未満の方は国民年金に加入し、さらに上乗せとして、会社員や公務員等の第2号被保険者が厚生年金にも加入するという仕組みです。
図のような2階建てをイメージするとわかりやすいでしょう。
両者では加入者の性質が異なるため、受け取る年金額の水準が異なります。
上記の性質を鑑み、70歳~79歳の年金額については「国民年金と厚生年金」に分けて確認していくこととします。
2. 「国民年金」70歳~79歳の平均受給月額はいくらか
ここからは、2022年12月に厚生労働省から公表された「令和3年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金の受給額を1歳刻みで確認します。
年齢により差があるのか確認してみましょう。
2/3

出所:日本年金機構「令和3年度 厚生年金保険・国民年金事業の概況」
2.1 70歳~79歳の平均年金月額
- 70歳 5万7405円
- 71歳 5万7276円
- 72歳 5万7131円
- 73歳 5万7040円
- 74歳 5万6846円
- 75歳 5万6643円
- 76歳 5万6204円
- 77歳 5万6169円
- 78歳 5万5844円
- 79歳 5万5609円
国民年金(老齢基礎年金)の場合、年齢による顕著な差は見られません。
続いて厚生年金についても見ていきましょう。
3. 「厚生年金」70歳~79歳の平均受給月額いくらか
同様に、厚生年金の受給額も見ていきます。こちらの数字には、1階部分である国民年金の金額も含まれています。
3.1 70歳~79歳の平均年金月額
- 70歳 14万1026円
- 71歳 14万3259円
- 72歳 14万6259円
- 73歳 14万5733円
- 74歳 14万5304円
- 75歳 14万5127円
- 76歳 14万7225円
- 77歳 14万7881円
- 78歳 14万9623円
- 79歳 15万1874円
若干ではありますが、年齢が高いほど年金額が高くなる傾向にあります。
では、80歳以上はもっと年金額が高くなるのでしょうか。80歳以上も一歳刻みで見ることで検証してみましょう。
3.2 80歳以上の平均年金月額
- 80歳 15万4133円
- 81歳 15万6744円
- 82歳 15万8214円
- 83歳 15万9904円
- 84歳 16万349円
- 85歳 16万1095円
- 86歳 16万2007円
- 87歳 16万1989円
- 88歳 16万952円
- 89歳 16万1633円
- 90歳以上 16万460円
やはり年齢が高くなるほどに年金額は高くなると言えそうです。
年金の額は徐々に減少傾向にあるため、今後も少なくなる可能性は十分にあります。
4. 70歳代の貯蓄事情
では今の70歳代は、十分な貯蓄を保有しているのでしょうか。
総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)詳細結果-(二人以上の世帯)」によると、70歳代の貯蓄の平均額は2318万円です。
3/3
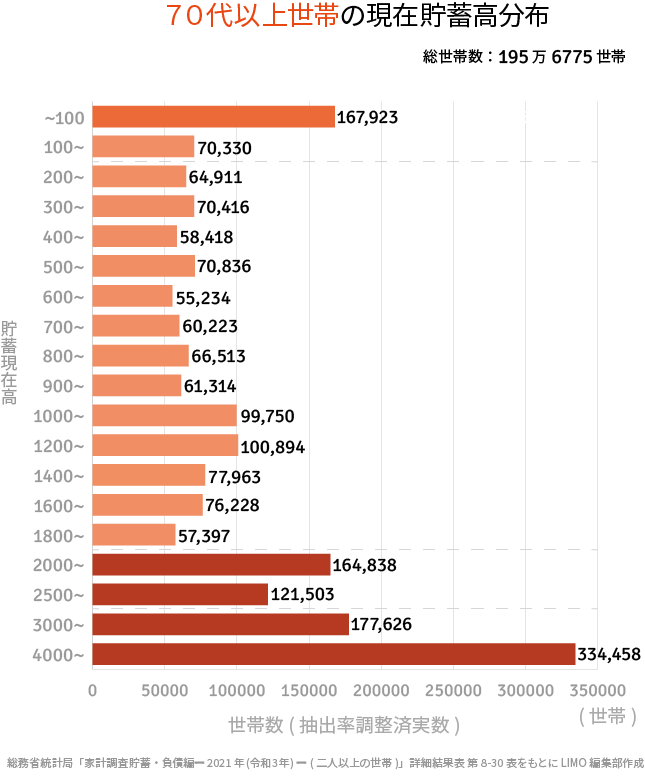
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)詳細結果-(二人以上の世帯)」をもとにLIMO編集部作成
ただし、平均値は一部の富裕層が引き上げている可能性もあります。貯蓄残高別の内訳も確認しましょう。
- ~100万円未満:16万7923世帯
- 100万円~:7万330世帯
- 200万円~:6万4911世帯
- 300万円~:7万416世帯
- 400万円~:5万8418世帯
- 500万円~:7万836世帯
- 600万円~:5万5234世帯
- 700万円~:6万223世帯
- 800万円~:6万6513世帯
- 900万円~:6万1314世帯
- 1000万円~:9万9750世帯
- 1200万円~:10万894世帯
- 1400万円~:7万7963世帯
- 1600万円~:7万6228世帯
- 1800万円~:5万7397世帯
- 2000万円~:16万4838世帯
- 2500万円~:12万1503世帯
- 3000万円~:17万7626 世帯
- 4000万円~:33万4458世帯
最も世帯数が多いのは「4000万円以上」という結果になりました。全体の17.1%を占めます。
「3000万円~」「2000万円~」が続くことから、まとまった貯蓄を保有する70歳代が多いことがうかがえます。
ただし、100万円未満という世帯も一定数います。
退職金の有無、親からの相続、さらに貯蓄の切り崩しのスピード等も影響し、貯蓄格差が生まれていると考えられます。
5. 年金が足りない?70歳代でも十分な貯蓄を保有するために
今回は、一般的にリタイアする方が多い「70歳代」にフォーカスをあて、1歳刻みで年金受給額を見ていきました。
若い人ほど年金額が少ないこと、また国民年金か厚生年金かによっても水準が変わることがわかりましたね。
さらに70歳代の貯蓄額として、4000万円以上の世帯が多いとわかりました。
老後はよほどの収入や不労所得がない限り、貯蓄を切り崩して生活することになります。
長生きは喜ばしいことですが、いつ資産が減るか不安を抱えながら日々を過ごすことは避けたいもの。
十分な老後資産を準備しておきたいですね。
自分自身の見込み受給額については「ねんきん定期便」や「ねんきんネット」などで確認し、生活費として足りない金額をコツコツ貯めていきましょう。
預貯金だけでなく、例えばiDeCo(イデコ:個人型確定拠出年金)であれば、毎月の掛け金も所得控除を受けながら老後資金が貯められます。
老後まで引き出せないことをデメリットに感じる場合は、NISAなども選択肢となります。
こうした運用ではリスクを許容できない場合、個人年金保険で所得控除を受けながら貯めることも一つでしょう。
老後資金の形成方法は決して一つではありません。自分に合う方法、リスク許容度と照らし合わせ、バランスよく備えていきたいですね。



参考資料
太田 彩子


