


新年度がはじまりましたが、4月も多くの食品が値上げされます。
帝国データバンク「食品値上げ、3 月も 3000 品目超 値上げトレンド「小分け×小幅」へ」によれば、2023年4月の食品の値上げは4892品目(2月28日12時時点)。
今年の2月の5528品目に次ぐ多さで、より家計への圧迫が考えられるでしょう。
世界情勢などの影響による数々の値上げは、老後への不安感も増します。
一般的な年金受給開始年齢は65歳からとなっており、老後を60歳代からとする方も多いでしょう。
では、今の60歳代はどれくらい貯蓄を保有しているのでしょうか。老後に向けた対策も考えましょう。
60歳代「貯蓄2000万円」は約3割という結果に
今回は金融広報中央委員会「家計の金融行動に関する世論調査[二人以上上世帯調査](令和4年)」をもとに、最新の60歳代・二人以上世帯の貯蓄を確認しましょう。
1/3
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/0/2/700wm/img_0224ddf62a716b8f633fa6e772a8c46383671.png)
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」をもとにLIMO編集部作成
60歳代・二人以上世帯の貯蓄平均と中央値
- 平均:1819万円
- 中央値:700万円
2019年に「老後2000万円問題」が話題となりましたが、60歳代の貯蓄は平均が2000万円近くにはなりましたが届きませんでした。
平均は一部の富裕層に影響されます。より実態に近い中央値は700万円と大きく下がりました。
分布を見ると貯蓄2000万円以上は29.1%と約3割となっており、多くが2000万円保有していないことがわかります。また、貯蓄ゼロの世帯も約2割でした。
60歳代「貯蓄保有世帯のみ」の平均と中央値はいくら?
同調査より、貯蓄保有世帯のみの貯蓄分布も確認しましょう。
2/3
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/f/e/700wm/img_fe6d8edb4e1c81bf48731862877f04dc78701.png)
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」をもとにLIMO編集部作成
60歳代・二人以上世帯の貯蓄平均と中央値(貯蓄保有世帯のみ)
- 平均:2317万円
- 中央値:1270万円
貯蓄保有世帯のみだと中央値は1000万円を超えます。
2000万円以上は36.7%となっており、貯蓄保有世帯のみでもおよそ3世帯に1世帯でした。
60歳以降のリタイア生活に向けた老後資金対策2つ
現代の60歳代でも貯蓄2000万円以上は全体の約3割ですから、いかに老後資金を貯めるのが難しいかわかります。
しかし少子高齢化、また平均寿命の伸びを考えると、今の現役世代がは早くから老後に備える必要があるでしょう。
今の現役世代が行いたい老後対策をご紹介します。
老後資金対策1.新NISAで積立投資。「月3万円・年率3%」をシミュレーション
運用益が非課税になるNISA制度。なかでも若い世代に人気なのが、毎月一定額を積み立てる「つみたてNISA」です。
つみたてNISAは少額からの長期・積立・分散投資を支援するための非課税制度で、運用なのでリスクはありますが、初心者の方もはじめやすい投資方法でしょう。
つみたてNISA自体は2023年までですが、2024年からは新NISAの「つみたて投資」として運用を続けることができます。
参考までに、「月3万円・年率3%」で運用できた場合について、30年間運用した場合のシミュレーションを確認します。
3/3
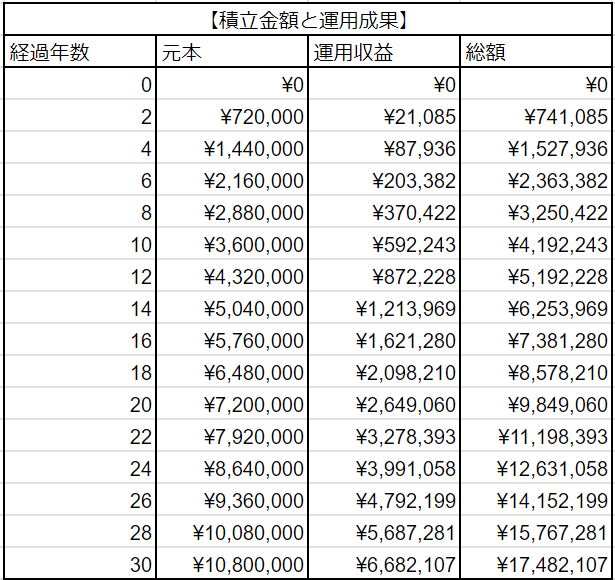
出所:LIMO編集部作成
積立投資「月3万円・年率3%・30年間」をシミュレーション
元本・運用収益:総額
- 開始:0円
- 2年目:72万円・2万1085円:74万1085円
- 4年目:144万円・8万7936円:152万7936円
- 6年目:216万円・20万3382円:236万3382円
- 8年目:288万円・37万422円:325万422円
- 10年目:360万円・59万2243円:419万2243円
- 12年目:432万円・87万2228円:519万2228円
- 14年目:504万円・121万3969円:625万3969円
- 16年目:576万円・162万1280円:738万1280円
- 18年目:648万円・209万8210円:857万8210円
- 20年目:720万円・264万9060円:984万9060円
- 22年目:792万円・327万8393円:1119万8393円
- 24年目:864万円・399万1058円:1263万1058円
- 26年目:936万円・479万2199円:1415万2199円
- 28年目:1008万円・568万7281円:1576万7281円
- 30年目:1080万円・668万2107円:1748万2107円
上記を見ると、20年間積み立てると総額984万9060円(元本720万円・利益264万9060円)、30年間積み立てると総額1748万2107円(元本1080万円・利益668万2107円)になります。
通常は、利益に対して約2割の税金がかかります。たとえば20年間で利益は約264万円で、通常は約52万円税金でひかれますが、NISA制度であれば税金がかからず受け取れることになります。
実際にはリスクがありますし、何%で運用できたかは後にならなければわかりません。
ただ年率3%では上記のような資産形成ができる場合もあります。まずは情報収集を重ね、リスクや金融商品なども調べて検討されるのもいいでしょう。
老後資金対策2.長く働き続けるキャリアプランを立てる
人事院によれば、国家公務員の定年は原則60歳ですが、令和5年度以降2年に1歳ずつ引き上げられ、令和13年4月には原則65歳になるとのことです。
今は働く60歳代も多いですが、今後も長く働き続ける傾向は続いていくと考えられるでしょう。
長く働くことで、60歳代以降も貯蓄の切り崩しを減らしたり、貯蓄を増やすことも可能です。老後まで見据えた長いキャリアプランを考えることは大切でしょう。
老後に向けたマネー&キャリアプランの検討を
「老後2000万円問題」が話題になっただけであり、老後資金を準備するのは簡単ではありません。
値上げが続き家計が苦しい中ではありますが、まずは情報収集を重ねながら、老後に向けたマネー&キャリアプランを検討してはいかがでしょうか。



参考資料
- 帝国データバンク「食品値上げ、3 月も 3000 品目超 値上げトレンド「小分け×小幅」へ」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯](令和4年)各種分類別データ」
- 金融庁「つみたてNISA」
- 金融庁「資産運用シミュレーション」
- 金融庁「新しいNISA」
- 金融庁「NISAとは」
- 人事院「定年・再任用」
宮野 茉莉子


