


政府は働き控えを防ぐために、「年収の壁」を見直すことを検討しています。
2022年10月にはパートの社会保険適用が拡大されました。いわゆる「106万円の壁」で、一定要件を満たせば社会保険加入となります。
自民党によれば、この社会保険適用の拡大により多くの事業所で「働き控え」が起こり、年末にシフトを回せないといった事態が発生したとのこと。
社会保険に加入すれば、厚生年金や健康保険料を支払うことになるため、手取りが減るのでなかなか踏み切れない女性もいるでしょう。
特にお子さんがいると、手取りが減るからと働く時間を増やしたくても難しいですし、とはいえ手取りが減れば生活も厳しくなりやすいです。
ただ長い目でみれば、社会保険の加入にはメリットもあります。
今回はパート収入が「月10万円」の方が社会保険に10年加入すると「厚生年金」はいくら増えるのか見ていきましょう。
【注目記事】「平均年収400万円」女性ではうらやましい?目指せる職種を一覧表で確認
1.【年収の壁】をおさらい。パートの社会保険料や税金とは?
まずは「年収の壁」についておさらいしましょう。
1/3
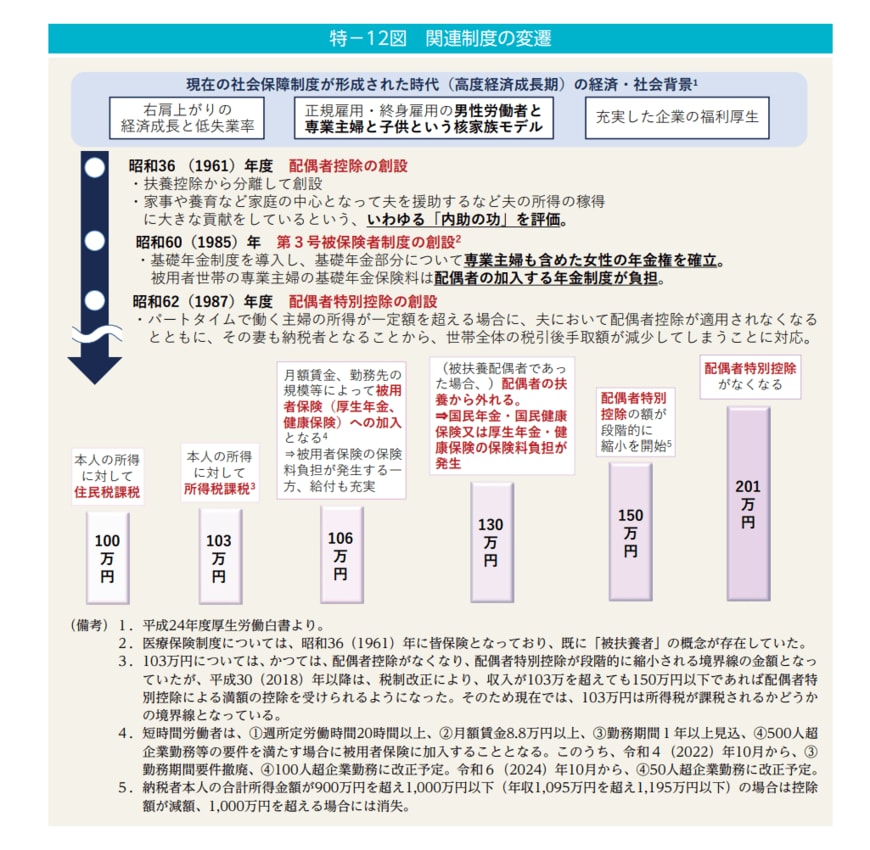
出所:内閣府男女共同参画書「令和4年版男女共同参画白書」
年収の壁は所得税が発生する「103万円の壁」、一定要件を満たせば社会保険加入となる「106万円の壁」、扶養を外れて社会保険に加入する「130万円の壁」、配偶者特別控除が段階的に縮小する「150万円の壁」などがあります。
特に話題になっているのは、一定要件を満たせば社会保険に加入する「106万円の壁」と、扶養から外れて社会保険に加入する「130万円の壁」です。
この2つは社会保険に加入することになるため、自身で厚生年金や健康保険に加入して保険料を支払う必要が出てきます。
厚生年金や健康保険料は会社との折半になりますが、それでも負担額は大きく手取りが減ります。
手取りが減った分をカバーするべく働く時間を増やしたくても、育児などで簡単には増やせないご家庭が多いでしょう。
2. 厚生年金「月10万円・10年間」加入で増える年金月額はいくら?
手取りが減るというデメリットばかり気になりますが、社会保険に加入するメリットは多くあります。
その一つが、厚生年金に加入することで、将来の年金額が増えるというメリットです。
2/3
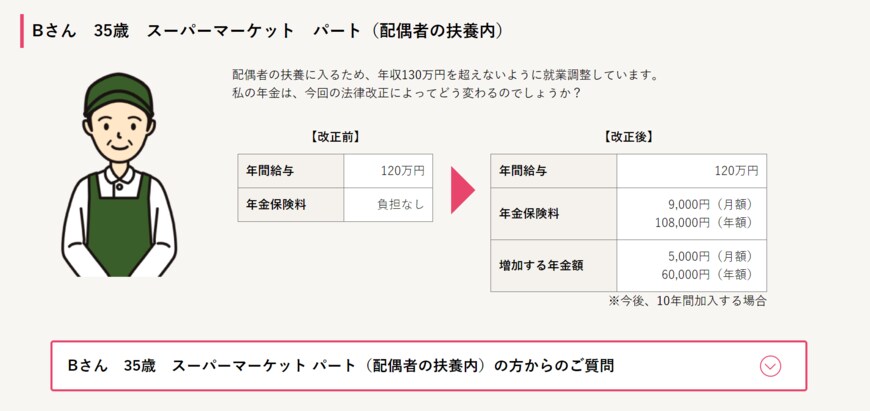
出所:厚生労働省「配偶者の扶養の範囲内でお勤めのみなさま」
たとえばパートで月10万円、年120万円の収入がある場合を考えてみましょう。
厚生労働省によれば、パートで年収120万円の場合、支払う年金保険料は月9000円、年10万8000円です。
つまり、厚生年金保険料だけで、手取りは年10万8000円減り、年間の手取りは109万2000円に下がります。
一方で、その後10年間厚生年金に加入すれば、将来月5000円、年6万円の年金額が増える試算となります。
一般的な年金受給開始年齢は65歳から。女性の平均寿命は87.57歳ですから、22年間として132万円年金が増えることになります。年金生活になれば収入が限られますから、少しでも年金額を増やしておくと安心でしょう。
もちろん平均寿命通りにはならず損することもあれば、人生100年時代、それよりも長生きする場合もあります。
公的年金に対する不安は年々増しますが、「受給開始から生涯受け取れる」のは大きなメリットだと覚えておきましょう。
3. ねんきん定期便やねんきんネットで試算してみる
3/3

maroke/shutterstock.com
老後のことはイメージしにくく、今の手取りばかり気になってしまうものです。
老後をより具体的にイメージするためにも、まずはご自身の受給予定額について、ねんきん定期便やねんきんネットを利用して試算してみましょう。
ねんきんネットであれば、現在の加入条件が60歳まで継続すると仮定して見込額を自動的に試算もできます。
厚生年金は加入期間が長いほど、また収入が多いほど将来の年金額が増えます(上限があります)。
年収の壁について議論されるこのタイミングで、今だけでなく、長い目で見たキャリアプランを考えてみてはいかがでしょうか。



参考資料
- 自民党「「106万円・130万円の壁」 どんな課題?何が論点?Q&A形式で解説します」
- 内閣府男女共同参画書「令和4年版男女共同参画白書」
- 厚生労働省「配偶者の扶養の範囲内でお勤めのみなさま」
- 厚生労働省「令和3年簡易生命表の概況」
宮野 茉莉子


