


年度末となり、転勤や昇進、またお子さんの入学や卒業などのライフイベントがあり、ご家庭のマネープランを見直そうと考える方もいるでしょう。
特に子育て世帯は住宅ローンや教育費があり、思うように貯蓄しにくいところがあります。
一方で、子育て世帯であっても、貯蓄だけでなく投資に興味を抱かれる方も少なくないようです。
今回は金融オンラインスクール「グローバルファイナンシャルスクール」を運営する株式会社FreeLifeConsultingが、全国20〜40代の子どものいる男女1135名に行った家計の使い道に関するアンケートより、子育て世帯のマネー事情について見ていきましょう(2023年3月13日公表)。
20~40歳代の「子育て世帯」興味ある投資1位「NISA」
同調査で家計の活用方法として投資か貯蓄のどちらが理想的かを聞いたところ、「投資派」「やや投資派」が合計で43.3%、「貯蓄派」「やや貯蓄派」が合計で35.3%でした。
昔から投資は「リスクがある、怖い、よくわからない」という印象がありますが、現代では投資に前向きな子育て世帯も多いようですね。
「投資派」を選んだ人に現在興味のある金融商品について聞いたところ、以下の順となりました。
1/3

出所:株式会社FreeLifeConsulting「家計の使い道に関するアンケート」(2023年3月13日公表)
投資先として興味のある金融商品:全体(20歳代・30歳代・40歳代)
- NISA(つみたて・一般):73・4%(80.3%・70.5%・67.7%)
- 株式投資:50.2%(43.7%・55.7%・51.9%)
- 投資信託:47.0%(38.8%・52.3%・51.1%)
- iDeCo:26.8%(24.0%・27.8%・29.3%)など
最も多いのは「NISA」で7割超となっており、特に20歳代の約8割が目立ちます。
日本証券業協会「NISA口座開設・利用状況調査結果 (2022年9月30日現在)について 」によれば、現行のNISA制度では、とくにつみたてNISA口座数は多い順に30歳代が155万口座、40歳代が116万口座、20歳代が107万口座となっています。
今はさまざまな方法で情報を得やすく、若い世代でNISAを利用する方が増えているのでしょう。
同じく国の税制優遇制度であるiDeCoは26.8%となっており、NISAに比べると半分以下でした。
iDeCoは掛け金が全額所得控除になるなどの税制上のメリットがありますが、原則60歳まで引き出せないなどの点でNISAを利用する方が多いと考えられます。
2024年からの新NISA制度とは。メリットも確認
NISAは、通常運用の利益に対して約2割かかる税金が非課税になる制度です。
では、2024年からの新NISAはどうなるのでしょうか。
現行のNISA制度は以下の通り。
2/3

出所:金融庁「NISAとは」
一般NISA
- 年間非課税枠:120万円
- 非課税保有期間:5年間
- 投資可能商品:上場株式、公募株式投資、REIT等
つみたてNISA
- 年間非課税枠:40万円
- 非課税保有期間:20年間
- 投資可能商品:投資信託やETF
「一般NISA」と「つみたてNISA」にわかれており、併用はできません。
2024年からの新NISAも確認しましょう。
3/3
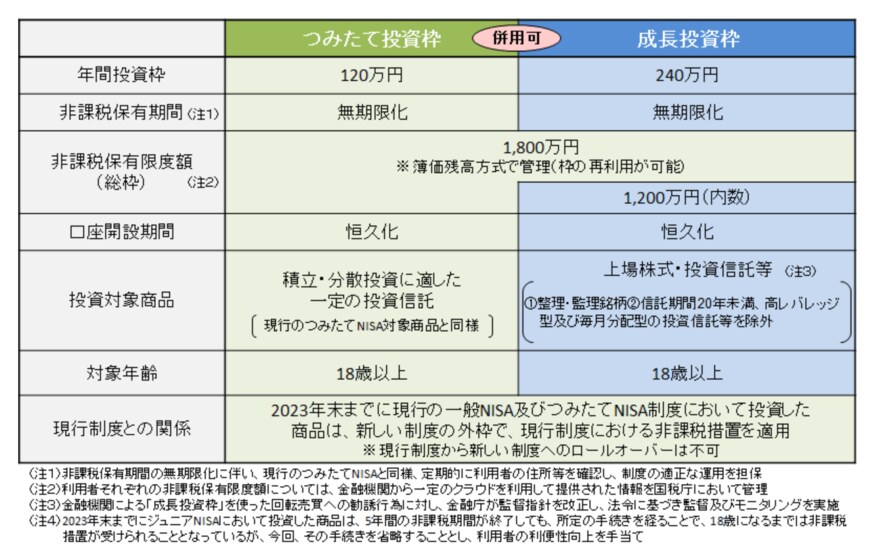
出所:金融庁「新しいNISA」
新NISA「成長投資枠」(現行の一般NISA)
- 年間投資上限額:240万円
- 非課税保有期間:無期限
新NISA「つみたて投資枠」(現行のつみたてNISA)
- 年間投資上限額:120万円
- 非課税保有期間:無期限
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
「成長投資枠」と「つみたて投資枠」は併用可能になります。
先ほどの株式会社FreeLifeConsultingの調査では株式投資が2位になっていましたが、「投資信託で積立投資を行いながら、株式投資も行う」といった運用が新NISAではできるようになります。
また、総枠が1800万円(うち成長投資枠1200万円)となり、枠の再利用ができるのがポイントです。
たとえば新NISAで1800万円投資していて、そのうち100万円を売却した場合、その翌年にはまた100万円の非課税枠が復活して投資できるようになります。生涯非課税限度額は買付け残高(簿価残高)で管理されます。
なお、現行の一般NISAとつみたてNISAは2023年末で買付終了となりますが、非課税口座内にある商品については、新しい制度の非課税限度額の外枠で現行の取扱いを継続されます。
2023年から新NISAに関する情報収集を
少子高齢化の現代において、老後の年金不安は高まるばかりです。
過度に恐れる必要はありませんが、生活費を見直したり、貯蓄をはじめたり、一部で運用をしたりといった対策を早くからおこなうことは今後より重要になるでしょう。
特に2024年からの新NISAで、これまでより運用をはじめやすくなります。
運用にはリスクがあるため、情報収集や勉強、また自分で納得のいく投資をおこなうことが大切です。
2024年が始まる前の今から、新NISAや資産運用について情報収集をはじめてみてはいかがでしょうか。



参考資料
- PRTIMES「【20〜40代パパママの家計に関する調査】 子育て家庭、理想は「投資」、現実は「貯蓄」? ギャップの理由は「現金がない」「リスクが怖い」」
- 日本証券業協会「NISA口座開設・利用状況調査結果 (2022年9月30日現在)について 」
- 金融庁「新しいNISA Q&A」
- 金融庁「新しいNISA」
- 金融庁「NISAとは」
宮野 茉莉子


