


値上げラッシュが止まりません。日用品や食料などのさまざまなものが値上がりし、2023年1月の消費者物価指数(総合指数)は、前年同月比で4.3%上昇、前月比で0.4%の上昇となりました。
特に、年金のみで暮らす高齢者は物価上昇への不安が大きいかもしれません。では、いまの年金受給者は平均でどのくらいの年金を受給しているのでしょうか?
本記事では、60歳~90歳の年金受給額を一覧表で解説します。老後に備える方法についても紹介するので、参考にしてみてください。
【注目記事】厚生年金だけで「ひと月平均20万円以上の年金収入」という羨ましい人は男女で何割か
1.【老齢年金】厚生年金と国民年金の仕組み
公的年金には、「厚生年金」と「国民年金」の2種類があります。働き方などによって加入する年金は異なります。
1/3
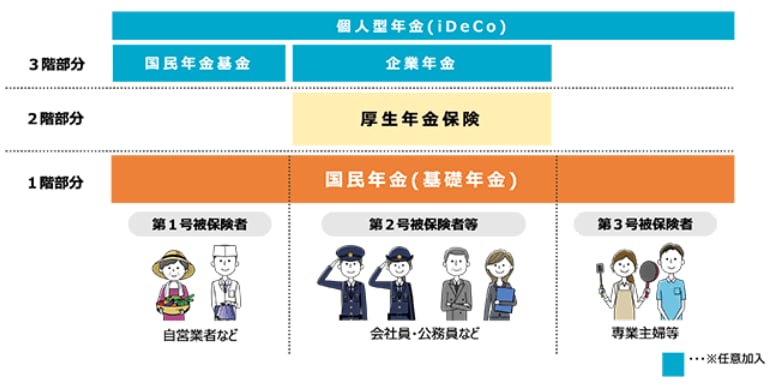
出所:厚生労働省「第04話日本の公的年金「2階建て」」
1.1 年金の仕組み
- 自営業者など(第1号被保険者) :国民年金のみ
- 会社員や公務員など(第2号被保険者) :国民年金と厚生年金
- 専業主婦など(第3号被保険者) :国民年金のみ
会社員や公務員などは、国民年金に加えて厚生年金にも加入します。
そのため、老後に受給する年金は自営業者や専業主婦と比べて一般的には高くなります。さらに、納める年金保険料の半額を会社が負担します。
2.【老齢年金一覧表】60歳~90歳以上の厚生年金・国民年金受給額
では、今の60歳~90歳以上はどれくらい年金を受給しているのでしょうか。厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」によると、厚生年金・国民年金受給額の一覧表は以下のとおりです。
2/3
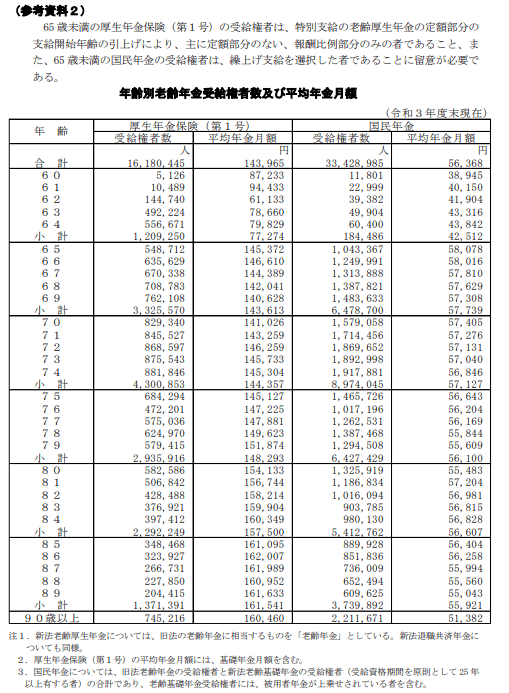
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
2.1 厚生年金受給者の60~90歳以上の平均年金月額
平均年金月額:14万3965円
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
- 90歳以上:16万460円
※64歳以下は、特別支給の報酬比例部分のみを受給する人の平均年金月額を記載
※国民年金部分を含む
2.2 国民年金の60~90歳以上の平均年金月額
平均年金月額:5万6368円
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
- 90歳以上:5万1382円
※64歳以下は、繰上げ支給を選択した人の平均年金月額を記載
64歳以下の厚生年金受給額は、厚生年金が制度変更した際の緩和措置として、特別支給の老齢厚生年金を受け取る人の平均年金受給額を記載しています。
また、64歳以下の国民年金受給額は年金を65歳より早く受給開始する「繰上げ受給」を選択した人の平均受給額です。
そのため、繰上げ受給をしない人が受け取る一般的な受給額は65歳以上のデータを参考にしてください。
厚生年金受給者の年金受給額と国民年金受給額の差は、約2.5倍とかなり大きいです。
また、国民年金の満額受給額は月6万5000円ほどですが、平均受給額は6万円に満たないため、保険料の未納期間や免除期間がある人が一定数いることがわかります。
3. NISAで老後に備える方法も
年金だけでの老後生活が難しい場合は、自分で老後に備えることが必要です。
2024年からは新しいNISAがはじまる予定です。新しいNISAは非課税期間が無期限になるため、長期の投資が可能です。
たとえば毎月1万円を年利3%でつみたて投資した場合に65歳時点での資産額は、以下のとおりとなります。
3/3

出所:筆者作成
3.1 毎月1万円を年利3%でつみたて投資した場合の65歳時点での資産額
投資開始年齢 65歳時点での資産額
- 60歳 65万円
- 50歳 227万円
- 40歳 446万円
- 30歳 742万円
- 20歳 1140万円
※金融庁「資産運用シミュレーション」などで試算
積立投資は早くはじめるほど一般的に効果が出やすいです。できるだけ若いうちからの資産形成を検討するといいでしょう。
一方で運用にはリスクがあるので、情報収集をしてご自身に合った運用を検討しましょう。
4. ねんきん定期便やねんきんネットで受給予定額の確認を
老後資金に不安を抱える方は多いですが、目的のない資産形成は継続が難しいところもあります。
年金受給額は人によって大きく異なるため、まずはねんきん定期便やねんきんネットなどでご自身の受給予定額を調べましょう。
年金受給額や老後に必要な資産額をシミュレーションし、いつまでにいくら貯めるべきなのかを明確にすることが大切です。
目標や目的が明確になれば、資産形成のための具体的な行動が取りやすくなるでしょう。



参考資料
- 厚生労働省「第04話日本の公的年金「2階建て」」
- 厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
- 総務省統計局 「2020年基準 消費者物価指数 全国 2023年(令和5年)1月分(2023年2月24日公表)」
- 金融庁「資産運用シュミレーション」
苛原 寛


