


帝国データバンクが上場する食品メーカー主要195社における価格改定動向について行った調査によると、2月は加工食品で昨年以降最多の「値上げラッシュ」を迎える予定です。
値上げが続くと、日々の生活でも鬱屈した気持ちになりがちです。
「このままの世情で、今後ゆとりある生活が送れるのだろうか」という疑問や不安は誰しも感じるところではないでしょうか。
「今が大変で老後の生活どころではない」と考える人も多いと思いますが、すべての人が直面する老後の生活をどう過ごしていくか、という課題は避けて通れません。
本記事では、まず現状に向き合うために、我が国の60歳代における貧困層の貯蓄事情を確認しつつ、老後の生活に向けた有効な資産形成について紹介しています。
記事内容が少しでも老後の生活について考えるきっかけになれば幸いです。
貯蓄が100万円未満の60歳代は約2割
令和3年の家計の金融行動に関する世論調査によると、60歳代で貯蓄が100万円未満の割合は25.4%となっています。
1/3
調査結果」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/7/0/870wm/img_70cdf3cfdce726e232fdb732803f9ecf100420.png)
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)調査結果」をもとにLIMO編集部作成
時系列データも発表されていますが、直近10年間では全世代において、貯蓄100万円未満の世帯が増えつつあります。
100万円未満の内訳では金融資産を持っていない人の割合が19%となっており、層の厚い中流家庭層のイメージはやや変わりつつあるのが現状です。
健康寿命が伸びると言われている昨今、老後資金を貯めるのに適した資産運用について紹介します。
資産運用の種類
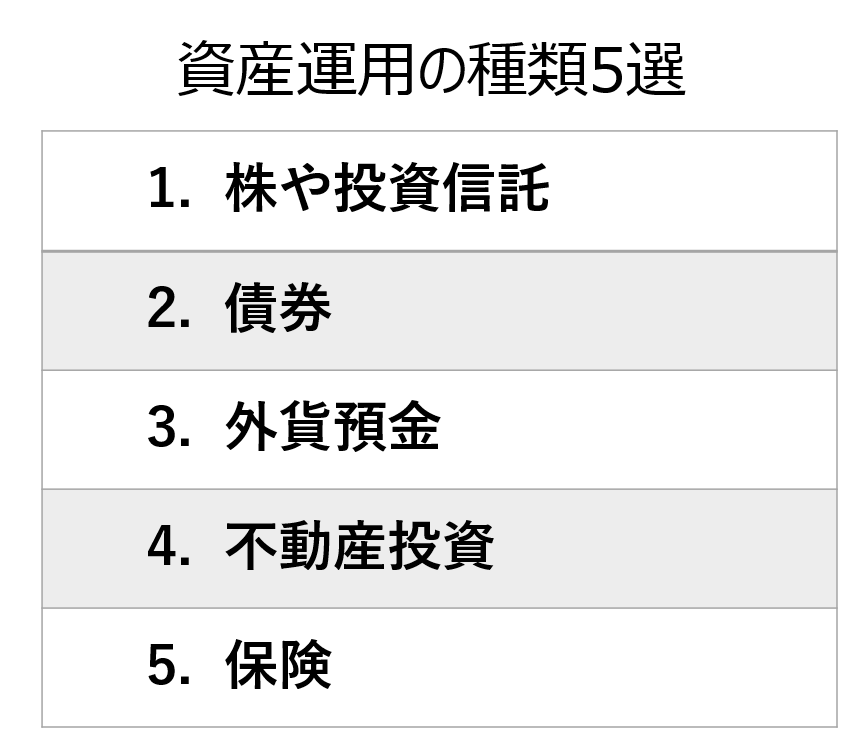
お金をうまく活用して資産を増やす代表的な資産運用を、以下5点ピックアップしてみました。
それぞれの詳細について説明します。
2/3
出所:LIMO編集部作成
1. 株や投資信託
資産運用と聞くと真っ先に株を思い浮かべる人も多いのではないでしょうか。
株や投資信託は、資産運用の代表とも言うべき手法です。
株や投資信託で長期運用を考える場合、含み益を狙うキャピタルゲインと同時に配当金や分配金を中心に考えるインカムゲインによる運用があります。
多額の運用資金があれば、値上がりしそうな銘柄を探して投資するよりも、配当性向が高い大型株に投資して、定期的な配当金を得たほうが良いケースもあります。
2. 債券
債券は国や自治体、企業が投資家からお金を借りる時に発行する証文です。
貸したお金は利息がついて、決まった返済日に返済されます。
利率は信用リスクや中期国債の金利に基づいて決められているケースが多いです。
デフォルトの可能性がある新興国は利率が高く、先進国は低めに設定されます。
社債は中長期国債の金利を参考にしつつ、信用リスクをもとに利率が決められるケースが多いです。
通常の社債の他に劣後債など、特殊な条件が加味されることもあります。
債券の中でも、自治体や企業の社債は利率と信用リスクのバランスが良いものがあり、償還のたびに乗り換えていく運用方法もあります。
証券関連の運用商品の中では、安定感があり、一定の需要を得ています。
3. 外貨預金
外貨預金は、日本円を海外の通貨に換金して預金をする運用です。
現在、国内では低金利政策を施行中なので、利息は無きに等しい利率ですが、海外では金利が上昇トレンドを描いているところもあります。
先進国で基軸通貨のドルを扱う米国の政策金利は4.25〜4.5%の間です。
まとまった資金があれば、日本円よりもドルの外貨預金のほうがより高い利息を得ることができます。
しかし、為替リスクとコストには注意が必要です。
外国通貨を預け入れた時よりも円高にふれると、利息で得たプラス分も無くなってしまう可能性があります。
運用そのものよりも始めるタイミングの見極めに難しさがあります。
また、銀行で外貨預金を行う時は、銀行が設定したTTS、TTBというレートがあります。
実際の為替相場よりも高め、安めになっているため、手数料が足かせとなって思ったほどプラスにならない可能性も考慮しておきましょう。
4. 不動産投資
不動産投資には、区分投資や一棟アパート、戸建て、駐車場、コインランドリー、REITなどさまざまな種類があります。
不労所得と聞くと、アパート一棟の大家さんをイメージする人も多いのではないでしょうか。
他には、投資法人への投資を通じて間接的な大家になれるREIT、良い土地を持っていれば駐車場運用も効果的です。
最近では、コインランドリーのような施設のオーナーになる不動産投資も注目を浴びています。
一見、不動産投資は物件や土地さえあれば不労所得が得られるように思えますが、成功を勝ち取るためには豊富な知識と経験が必要です。
5. 保険
万が一の時の備えとして準備するイメージが強い保険ですが、資産運用できる保険もあります。
資産運用ができるタイプの保険は、解約返戻金や満期保険金を受け取れるものです。
このような保険には、返戻率が設定されており、加入期間が長ければ長いほど100%を超えるケースが多くなります。
他には、ややリスクの高い保険料を特別勘定で運用する変額保険などもあります。
変額保険は運用の仕組みがわかりにくいケースがあるため、運用を検討する場合は事前によく調べて内容をよく理解しておきましょう。
老後対策のまとめ
3/3

Ustyle/shutterstock.com
運用は早めの準備が必要なのでは?と考える人も多いと思いますが、60歳代から始めても意味がないわけではありません。
生活余剰金を10年間積み立てるだけでも、一定の成果を得られる可能性があります。
一気に儲けようとせずに、少しずつ積み上げていくイメージが重要です。
生活スタイルに合う資産運用を検討してみてはいかがでしょうか。
※本記事は執筆時点の最新公開データをもとに執筆されたものです。



参考資料
LIMO編集部


