2025年2月13日に発表の株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」によると、2023年時点の日本では、純金融資産保有額3000万円未満の世帯が4424万7000世帯を占め、全体の約8割に達しています。
純金融資産保有額別の世帯数と資産規模
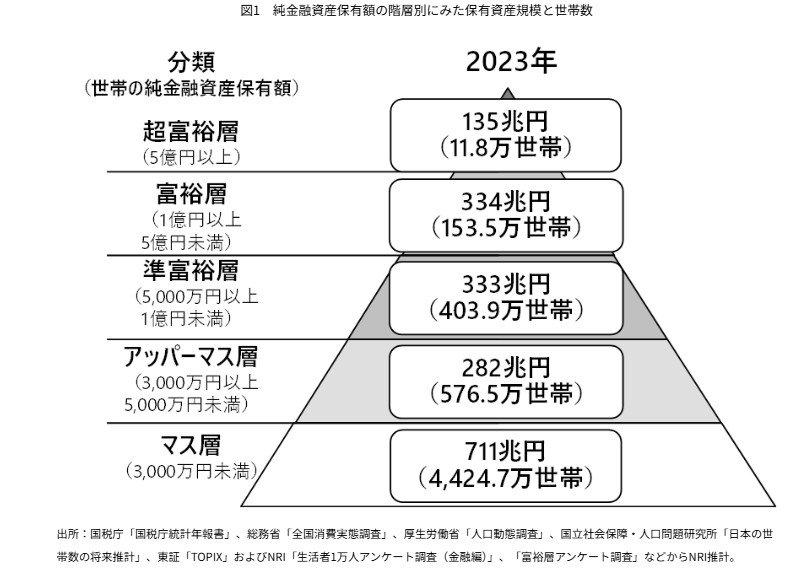
出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
こうした背景のなか「預金が1000万円を超えると銀行から突然電話がかかってくる」といった話を耳にした方もいるのではないでしょうか。
これは何かのトラブルなのか、それとも営業電話なのかと考えますが、実はこの電話には、銀行員なりの理由と意図があります。
本記事では、その理由を預金保険制度(ペイオフ)や資産運用ニーズといった背景から解説し、さらに預金額が一定水準を超えた方が取るべき対策についても紹介します。
1. 銀行から電話がかかってくる理由とは
預金残高が1000万円を超えたタイミングで銀行から連絡がくるのは、決して珍しいことではありません。
1.1 預金保険制度の保護対象から外れるため
日本の預金保険制度(ペイオフ)では、一つの金融機関につき1人あたり「元本1000万円とその利息」が保護の対象とされています。
1000万円を超える部分の預金は、万が一その金融機関が破綻した場合には保証されない可能性があります。

銀行側はこのリスクを顧客に正しく理解してもらうため、資産分散の提案や制度の説明を目的に電話連絡をする場合があります。

なお、普通預金(利息あり)、定期預金、貯蓄預金、通知預金、財形預金などが保護対象に含まれます。
一方で、当座預金や無利息型の普通預金などの決済用預金は、利息がつかない、いつでも払い出せる、決済機能がある、といった一定条件を満たせば全額保護されます。
1.2 銀行による資産運用提案のため
1000万円以上の預金を保有する顧客は、銀行にとって重要な資産運用ニーズがあるとみなされる対象層です。
とくに低金利環境下では、預金だけで資産を増やすのは困難です。
銀行側も「お金を働かせる」選択肢として、投資信託や外貨預金、保険商品などを提案する傾向があります。
さらに、預金額が一定額を超えると、プライベートバンキング部門や資産運用アドバイザーが専任でつき、相続対策・税務対策などを含むより包括的な資産管理の提案がされることもあります。
これらの提案は、有益な情報を含んでいますが、銀行側の営業目的であることを理解し、自分にとって本当に必要な商品かどうかを慎重に見極めましょう。
2. 保有資産の分散でリスクを軽減
預金保険制度の保護範囲を超えた預金をリスクから守るには、複数の銀行に資産を分散することが有効です。
これにより、万が一の破綻時にも保護される上限を各行ごとに適用できるため、損失を抑えられます。
2.1 ペイオフ制度を活かすため分散管理
万が一に備えて大切な資産を守るためには、預金の分散管理を検討しましょう。
一つの金融機関に全額を預けるのではなく、複数の銀行に分けて預ければ、預金保険制度による保護を最大限に活かせます。
2.2 銀行ごとの特典やサービスを活用
預金を複数の銀行に分散することは、ペイオフ対策になるだけでなく、銀行ごとのサービスや特典を活用できます。
銀行によって提供される金利、手数料の優遇、ポイント還元、キャンペーンなどは異なるため、自分に合ったメリットを受けられる機会が広がります。
銀行との関係を一行に集中させず、複数の金融機関と良好な関係を築けば、選択肢が広がり、将来的な金融リスクにも柔軟に対応できる体制が整うでしょう。
3. 預金が1000万円を超えたら?預け方を見直してみよう
預金が1000万円を超えた時点で、資産管理の見直しを始めるひとつの節目としましょう。
ペイオフ制度の上限を意識しつつ、リスク分散、資産配分、投資の検討など、資産を守る・育てる視点が求められます。
安心して資産を保全、運用するためにも「預け方」を見直してみてはいかがでしょうか。
参考資料
- 株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- 金融庁・預金保険機構「預金保険制度(ペイオフとは?)」
- 金融庁「預金保険制度」
円城 美由紀