世界的な資源価格の高騰を背景に、光熱費の値上がりが続いています。
東京電力は、2023年1月23日、規制料金の値上げを経済産業省に申請しました。
認可されると、6月1日から一般的な家庭(従量電灯B[30A、260kWh])で、1ヵ月の電気料金が9126円から1万1737円へと、28.6%値上がりすることになります。家計への打撃は相当なものでしょう。
特に年金だけで生活している人は不安になると思います。
今回は、本格的に年金生活に入った70歳代のひとり世帯にスポットを当てて、貯蓄額をグラフで確認し、さらに年金の不足を補うための貯蓄はいくら必要か、老後の家計収支から導き出してみたいと思います。
「65歳以上のひとり世帯」の割合はどれくらいか
内閣府が公表している「令和2年版高齢社会白書」によると、2018年では、65歳以上の者のいる世帯は48.9%を占め、全世帯の約半数となっています。
<65歳以上の者のいる世帯数及び構成割合>1/3

出所:内閣府「令和2年版高齢社会白書・第1章高齢化の状況・3家族と世帯」
世帯構造をみると、夫婦のみの世帯が32.3%で一番多く、次に単独世帯の27.4%となっています。65歳以上の者のいる世帯のおよそ4世帯に1世帯がひとり世帯になります。
1980年からの統計で最も割合が高くなっており、1980年では10世帯に1世帯がひとり世帯だったのと比較すると、65歳以上のひとり世帯の増加は著しいといえます。
65歳から70歳くらいまでは、仕事を続けている高齢者は多いと思います。
総務省「2021年 労働力調査・平均結果の概要」によると、65歳から69歳の就業率(人口に占める就業者の割合)は50.3%となっており、約半数は仕事をしています。
70歳から74歳では32.6%、75歳以上では10.5%と減っていくので、本格的に年金生活に入るのは70歳からと考えてもよさそうです。
70歳代「ひとり世帯」平均貯蓄額はいくらか
年金生活に入ると、年金収入から生活費を引いて、足りない分は主に貯蓄を切り崩して生活することになります。そうなると、気になるのが貯蓄額です。
年金生活に入った70歳代はいくら貯金を持っているのか、金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和3年)」から、ひとり世帯の平均貯蓄額をみてみましょう。
2/3
」をもとに筆者作成](https://limo.ismcdn.jp/mwimgs/d/e/870wm/img_de89fdc27aa9a6de0b30931fa57f90fe49336.png)
出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和3年)」をもとに筆者作成
70歳代ひとり世帯の貯蓄分布
- 金融資産非保有:25.1%
- 100万円未満:5.3%
- 100~200万円未満:3.3%
- 200~300万円未満:2.7%
- 300~400万円未満:2.7%
- 400~500万円未満:2.0%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:10.4%
- 1500~2000万円未満:7.1%
- 2000~3000万円未満:8.2%
- 3000万円以上:20.2%
- 無回答:1.6%
貯蓄額の平均は1786万円、中央値が800万円となっています。
割合が一番多いのが金融資産非保有者の25.1%で、次が3000万円以上の20.2%となっていることから、平均額も中央値もあまり実体を表していないように思います。
持っている人と持っていない人で二極化していることがグラフから読み取れます。
【ひとり世帯】老後の家計収支はいくらか
70歳代のひとり世帯の平均貯蓄額が1768万円というのは、高いと感じると思います。
貯蓄額は下限はあっても上限がないので、実感より高い金額が平均額になってしまうのです。
そこで、実際の70歳代がいくら持っているかではなく、老後の家計収支を参照して、いくら不足するか(いくら貯蓄を切り崩すか)を算出し、老後に必要な貯蓄額を出してみたいと思います。
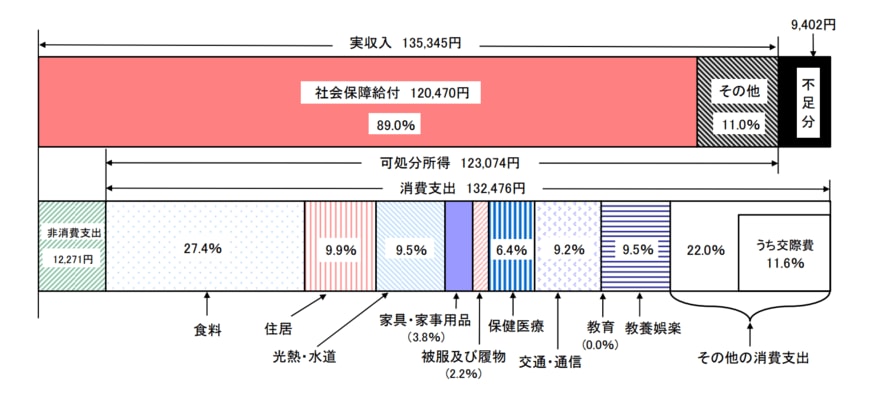
総務省の家計調査年報(家計収支編)から、65歳以上の単身無職世帯の家計収支をみてみましょう。
<65歳以上の単身無職世帯の家計収支(2021年)>3/3
出所:総務省「家計調査年報2021年・Ⅱ 総世帯及び単身世帯の家計収支」
公的年金などの社会保障給付にその他の収入を足した「実収入」が13万5345円。そこから実際の生活費にあたる「消費支出」と税金や社会保険料などの「非消費支出」を引くと9402円不足します。
このデータでは、社会保険給付(公的年金など)が約12万円となっています。老齢基礎年金を満額もらっても、月額約6万5000円なので、老齢厚生年金を受給できる人の年金額ということがわかります。
年金が国民年金だけの人は、さらに5万円ほど不足すると考えるといいでしょう。
また、住居費は消費支出の9.9%(1万3090円)となっています。このデータの持家率は81.2%であることから、ほぼ持ち家の人の住居費と推測できます。
単身者で賃貸(民営借家)の人の住居費は5万1472円(※)なので、賃貸の人は生活費を多くみておかなければなりません。
※出所:総務省「家計調査・単身世帯・住居の所有関係別(2021年)」
ひとり世帯の老後に必要な貯蓄額は?介護費用を加えた場合もシミュレーション
厚生労働省の「2021年簡易生命表」によると、男性の平均寿命は 81歳、女性の平均寿命は87歳です。今後も平均寿命が延びていくと考えて、65歳から90歳までの25年間で老後に必要な貯蓄額を試算してみましょう。
不足分は9402円なので、1万円として試算します。
12万円(年間)×25年=300万円
持ち家で厚生年金を12万円程度受給できる人は、必要最低限の貯蓄額は300万円になります。
年金が国民年金の人は、6万円の不足となるので、72万円(年間)×25年=1800万円になります。
賃貸の人はさらに多くの貯蓄が必要になります。
いずれも必要最低限の貯蓄額と考えましょう。
なお、もとにした生活費(消費支出)は、日常的な生活を送っている場合の支出であって、介護費用や病気・ケガをしたときの医療費などは入っていません。
医療費が高額になった場合は、「高額療養費制度」が利用できるので費用を抑えられますが、単身者が要介護者になった場合の介護費用は、多く見積もっておく必要があります。
介護費用を加えた貯蓄額をシミュレーション
生命保険文化センターが行った介護に要する費用の調査によると、一時費用が平均74万円、月々の費用が平均8万3000円、介護期間の平均が61.1ヵ月となっています。
単身者の場合は、介護施設に入居して介護を受けることになるでしょう。
月々の費用は、在宅介護の場合は4万8000円、施設での介護の場合は12万2000円となっています。
これをもとに、施設に入居した場合の介護費用の総額を求めると、約820万円になります。
施設に入居するには、入居一時金がかかる場合があるので、介護費用として1000万円ほど見積もっておくと安心です。
<介護費用を加えた必要な貯蓄額>
- 持ち家で年金を12万円ほど受給できる人・・・1300万円
- 持ち家で年金が国民年金の人・・・2800万円
介護費用については多めに見積もっています。
単身者の場合、国民年金のみの人はもとより、月額の年金が12万円の人も単身者の住民税非課税限度額より少なくなるため、住民税非課税世帯に該当し、介護保険制度により介護費用が軽減されます。
ただ、民間の介護施設を利用する場合は費用が高額になることを想定しておきましょう。
まとめにかえて
平均データをもとに試算した老後に必要な貯蓄額は1300万円となりました。
70歳からであれば、1240万円となります。70歳代の平均貯蓄額1786万円であれば、充分カバーできる金額ですが、中央値の800万円では不足する可能性が高いでしょう。
ただ、これはあくまでも平均的なデータを使用して試算したものなので、受給できる年金額、持ち家か賃貸か、介護が必要になるかどうかなど、各々の条件によって必要な貯蓄額は大きく変わってきます。
わかる範囲で、ご自身の条件を当てはめて試算してみるといいでしょう。





参考資料
- 東京電力ホールディングス株式会社「規制料金値上げ申請等について|プレスリリース」
- 内閣府「令和2年版高齢社会白書・第1章高齢化の状況・3家族と世帯」
- 総務省「2021年 労働力調査・平均結果の概要」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和3年)」
- 総務省「家計調査年報2021年・Ⅱ 総世帯及び単身世帯の家計収支」
- 総務省「家計調査・単身世帯・住居の所有関係別(2021年)」
- 厚生労働省「令和3年簡易生命表の概況」
- 生命保険文化センター「生命保険に関する全国実態調査」/2021年度2生活保障に対する考え方
石倉 博子