


新たな1年がはじまり、マネープランを立てながら投資を検討される方もいるのではないでしょうか。
特に20~40歳代の若い世代に人気な運用がつみたてNISAです。
つみたてNISAは毎月一定額を積み立てる「積立投資」で、通常利益に対して約2割かかる税金が非課税になる制度です。
これまでつみたてNISAの年間の非課税投資枠は40万円でしたが、自民・公明両党が2022年12月16日に公表した「令和5年度税制改正大綱」によれば、2024年以降の新しいNISA(少額投資非課税制度)制度では「つみたて投資枠」として年間120万円まで非課税として取りまとめています。
非課税期間も無期限となる予定で、積立投資を考える若い世代は増えるでしょう。
一方で、つみたてNISAには注意点もあります。
今回はつみたてNISAをこれからはじめようか検討される方に向けて、やらないほうがいいことをご紹介します。
2024年以降の新NISA制度はどうなるか
まずは現行と自由民主党 公明党「令和5年度税制改正大綱」で取りまとめられた新しいNISA制度から、積立投資について確認しましょう。
現行のつみたてNISAは年間40万円まで、最長20年間非課税で投資ができます(最大非課税投資枠800万円)。
1/3

出所:自由民主党 公明党「令和5年度税制改正大綱」をもとにLIMO編集部作成
一方で、自由民主党 公明党「令和5年度税制改正大綱」で取りまとめられた新しいNISA制度では、「つみたて投資枠」として年間120万円までとなり、非課税投資枠は1800万円(うち成長投資枠は1200万円)になります。
非課税期間も無期限となり、より積立投資を続けやすくなりました。
つみたてNISAでやらないほうがいいこと1.現行NISAが終わるまで待つ
ここからは、新しいNISAに向けて今積立投資を検討している方が注意したいことについて一つずつ見ていきましょう。
2/3

出所:筆者作成
2024年からの新NISAに注目が集まっているため、「積立投資をはじめるのは2024年になってからでいい」とお考えの方もいるでしょう。
実際は2024年まで待つよりも、現行のNISA制度からはじめてもいいでしょう。
現行のつみたてNISA制度は2023年末で買付終了となりますが、非課税口座内にある商品については、新しい制度の非課税限度額の「外枠」で現行の取扱いが継続されます。
つまり、新NISA制度とは別に、非課税で投資を続けることができるのです。
すでに積立投資をはじめようと検討されている方は、2023年からはじめることを考えてみてください。
つみたてNISAでやらないほうがいいこと2.自分に見合わない積立金額の設定
現行のつみたてNISA制度は年40万円までのため、月約3万円ほどの積み立てとなります。
一方で新しいNISAは年120万円まで、月10万円までの積み立てとなる予定のため、積み立て金額の選択肢が広がります。
両者ともに注意したいのが、毎月の積立金額の設定です。
無理した金額設定をすると、家計に影響が出てしまうでしょう。
また、積立金額が増えるほど、家計全体に与えるリスクも増えることも考えておきたいポイントです。
家計全体をみて、自分に合った積立金額を設定することを心がけましょう。
つみたてNISAでやらないほうがいいこと3.リスクを恐れすぎる
つみたてNISAは投資信託やETFを毎月買い付ける運用であり、リスクがあります。
特にはじめて運用をする場合、リスクが怖くてとにかく損をしないことばかり考えてしまいがちでしょう。
たしかに積立投資は長期間にわたり運用を続けるため、「長く運用し続けられる」と自分で納得できる商品選びを慎重におこなうことは重要です。
一方で、つみたてNISAの最大のメリットは「利益に対して約2割かかる税金が非課税になる」点です。
このメリットを活かすためには、リスクを恐れすぎるのではなく、きちんと勉強や情報収集をおこない、貯蓄全体を見て資産運用のバランスを考えることが大切となるでしょう。
つみたてNISAでやらないほうがいいこと4.売買を繰り返す
中には話題だからと、そこまで調べずに投資をはじめてしまう方もいるでしょう。
つみたてNISAで意識しておきたいのが、「少額からの長期・積立・分散投資を支援するための非課税制度」であることです。
金融庁は資産や地域を分散した積立投資を長期間続けることで、結果的に元本割れする可能性が低くなる傾向があると示しています。
3/3
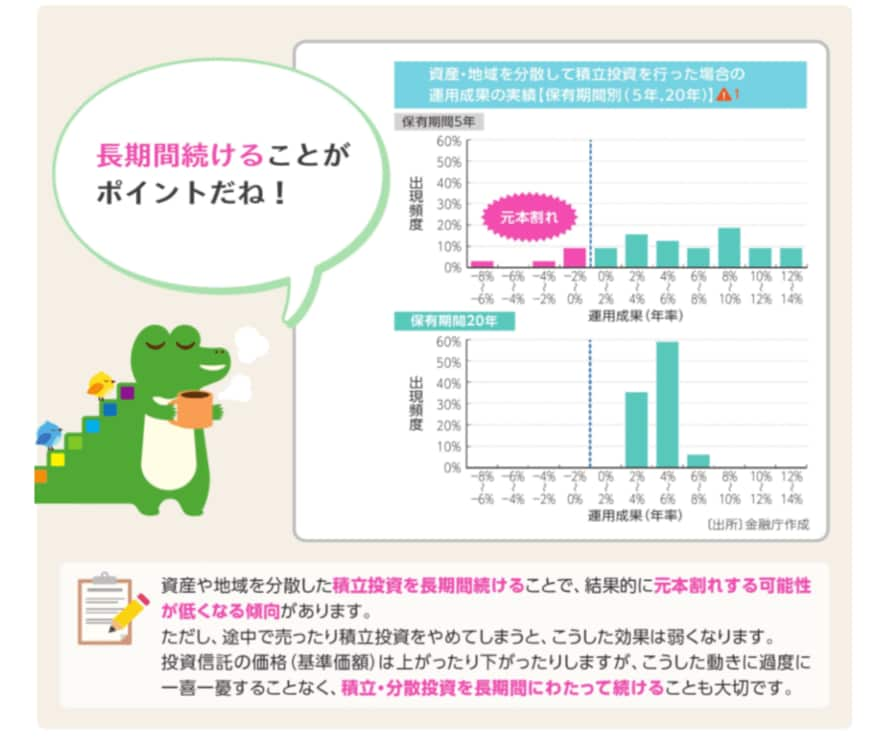
出所:金融庁「つみたてNISA早わかりガイドブック」
ただし途中で売ったり、積立投資をやめたりしてしまうと、このような効果が弱くなることについても言及しています。
基本的には十年、二十年…と長期間にわたり運用するものですから、はじめる際には情報収集をして商品選びを慎重に行いましょう。
まとめにかえて
以前は難しい印象がありハードルが高かった投資も、NISA制度の登場により初心者でもはじめやすくなりました。
前より情報収集もしやすくなりましたが、自分で調べて考え、納得できる商品で自分に合った運用するという投資の基本は変わりません。
1年が始まった今、まずは情報収集からはじめてみてくださいね。



参考資料
宮野 茉莉子


