


2025年にはすべての「団塊の世代」が75歳以上となります。
1/3

出所:内閣府「第1章 高齢化の状況(第1節 1)」
バブル期を経験している団塊の世代。好景気を知らない現役世代からすれば、「恵まれている」「ゆとりがある」印象を抱く方もいるでしょう。
長引く不況で年金への不安も高まる現代では、60歳代で働く方も多いですが、70歳になると大半が仕事を辞めます。
70歳以降は年金と貯蓄メインで生活するわけですが、現代の70歳代は貯蓄をどれくらい保有しているのでしょうか。
70歳代で「貯蓄4000万円以上」もつ世帯数とは
総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)詳細結果-(二人以上の世帯)」によると、70歳代の貯蓄の平均額は2318万円です。
2019年には「老後2000万円問題」が話題となりましたが、それを達成する結果となりましたね。
ただ上記は平均額であり、貯蓄は非常に世帯差が大きいものです。
今回は70歳代以上世帯の貯蓄現在高について、金額ごとに世帯数を確認しましょう。
2/3
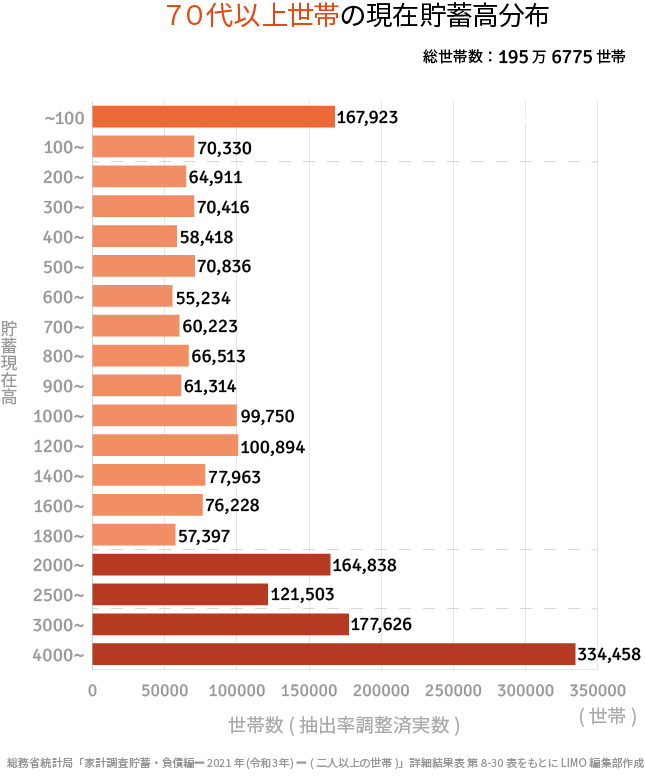
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)詳細結果-(二人以上の世帯)」
70歳代以上の貯蓄現在高(195万6775世帯)
平均貯蓄額2318万円
- ~100万円未満:16万7923世帯
- 100万円~:7万330世帯
- 200万円~:6万4911世帯
- 300万円~:7万416世帯
- 400万円~:5万8418世帯
- 500万円~:7万836世帯
- 600万円~:5万5234世帯
- 700万円~:6万223世帯
- 800万円~:6万6513世帯
- 900万円~:6万1314世帯
- 1000万円~:9万9750世帯
- 1200万円~:10万894世帯
- 1400万円~:7万7963世帯
- 1600万円~:7万6228世帯
- 1800万円~:5万7397世帯
- 2000万円~:16万4838世帯
- 2500万円~:12万1503世帯
- 3000万円~:17万7626 世帯
- 4000万円~:33万4458世帯
グラフでみると最も多いのは「4000万円~」。ついで、「3000万円~」「2000万円~」となっており、やはり70歳代はまとまった貯蓄を保有している世帯が多いとわかります。
年金生活に入り貯蓄を切り崩す世帯もあるものの、それまでの貯蓄や退職金、相続資産もありまとまった貯蓄を保有することも珍しくないでしょう。
しかし次には「~100万円未満」に世帯数が多くなっており、貯蓄のある・なしが大きく分かれる結果になりました。
まとまった貯蓄をもち老後に不安を感じない世帯もある一方で、貯蓄が1000万円未満という世帯も一定数います。
70歳代の厚生年金は平均14~15万円
貯蓄に合わせて、老後生活を支えてくれる年金について、厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」 を参考に、70歳代の厚生年金額を1歳刻みで見てみましょう。
3/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
70歳代の厚生年金の平均月額
- 70歳:14万3775円
- 71歳:14万7105円
- 72歳:14万6331円
- 73歳:14万5724円
- 74歳:14万5467円
- 75歳:14万7519円
- 76歳:14万8172円
- 77歳:14万9924円
- 78歳:15万2159円
- 79歳:15万4467円
※国民年金部分を含む
日本の年金は国民年金と厚生年金に分かれており、会社員や公務員などが加入する厚生年金は収入などにより個人差にバラつきが出ますが、平均で月14~15万円となっています。
厚生年金の全体の平均は14万4366円ですから、今の70歳代は平均額よりも多めなことがわかります。
ただもちろんこちらも平均額ゆえ、平均より少ない方もいますし、国民年金であれば平均受給額は5万円台までに下がります。
今の70歳代であっても、老後生活にゆとりがある人もいれば、今回みたようにまとまった貯蓄がない世帯もいることがわかります。仕事を辞め、今後病気や介護の必要性が出る可能性を考えると、70歳代でまとまった貯蓄を保有しておきたいものですが難しい場合もあるとわかります。
現役世代が老後破産を防ぐには
70歳代の年金と貯蓄を見てきましたが、貯蓄や年金がある世帯とない世帯に大きく分かれました。
今の現役世代は平均年収が上がらない中、社会保険料の負担が増え、大学などの教育費が多くかかり、同時に老後資金を準備しなければならない苦しい時代を生きています。
加えてこの物価高では、今、そして将来に不安を感じる方も多いでしょう。
今の現役世代が老後を迎えるころには、年金が減額されたり、受給開始年齢が伸びたりする可能性があります。
公的年金や預貯金だけでは足りずに、長く働ける仕事を見つけ、また貯蓄の一部で資産運用をして資産を増やすなど、さまざまな方面からアプローチする必要があるでしょう。
運用にしろ、長く働くことにしろ、メリットもあればリスクやデメリットもあります。
不況の中でまとまった貯蓄を築くためにも、自分に合った仕事や資産運用の方法を見つけていきましょう。
※読者のご指摘により文章を一部修正しました(2022年11月10日PM17:22)



参考資料
- 内閣府「第1章 高齢化の状況(第1節 1)」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)詳細結果-(二人以上の世帯)」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)
宮野 茉莉子


