


10月に入り、106万円の壁が拡大されるなど、主婦の働き方がフォーカスされることが多くなりました。
共働きが主流となった現代。働き方に迷う方も多いです。
一方で、夫転勤族の方、子どもが小さい方、親の介護が必要な方など、さまざまな事情で専業主婦を選ぶ方もいます。
専業主婦世帯の場合、現在の収入に不安がなくても、将来の年金について知っておいて損はありません。
今回は、専業主婦が受け取る年金について考えていきましょう。
【注目記事】厚生年金を受給する男性が「年金振込通知書」の内容に衝撃を受けたワケ
1. 専業主婦が受け取れるのは「国民年金」のみ
日本の年金制度には「国民年金」と「厚生年金」があり、図の通り2階建ての構造をしています。
1/2
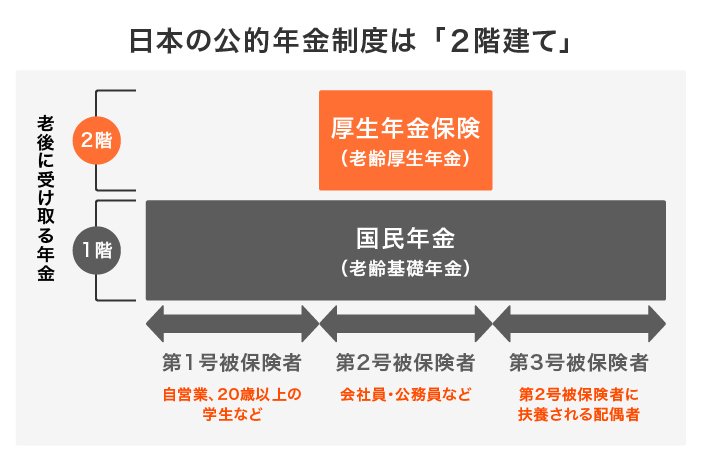
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
このうち1階に位置するのが国民年金(基礎年金)。日本に住む20~60歳未満のすべての方が加入し、一律の保険料を納めます。
国民年金の被保険者は、以下のように3つの区分に分けられます。
- 第1号被保険者:自営業や20歳以上の学生、無職など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される人
このことから、専業主婦は夫が自営業であれば夫婦ともに「第1号被保険者」、夫が公務員や会社員であれば「第3号被保険者」に該当すると整理できます。
ちなみに、第2号被保険者である会社員や公務員等は、国民年金に上乗せして「厚生年金」にも加入できます。
厚生年金保険料の支払いが必要であるものの、将来は支払った保険料に応じた年金が上乗せして受給できます。
2. 専業主婦の年金の月平均はいくらか
では専業主婦の場合、年金をいくら受給しているのでしょうか。
厚生労働省年金局「令和2年度 厚生年金・国民年金事業の概況」より、国民年金の平均年金月額をみていきます。
2.1 国民年金の平均月額
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
2/2

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」を参考にLIMO編集部作成
2.2 国民年金受給額ごとの人数(女性)
- 1万円未満:6万2087人
- 1万円以上~2万円未満:23万5046人
- 2万円以上~3万円未満:71万1764人
- 3万円以上~4万円未満:216万71人
- 4万円以上~5万円未満:332万1823人
- 5万円以上~6万円未満:462万1737人
- 6万円以上~7万円未満:624万1716人
- 7万円以上~:147万3357人
国民年金の受給額は、女性で平均5万4112円となっています。ボリュームゾーンは「6万円以上~7万円未満」でした。
このことから、専業主婦であった女性の年金月額はおよそ5万円~7万円といえそうです。
国民年金の受給額は、これまで支払った保険料の納付期間に応じて決まります。40年間しっかり納めた方は満額受給(2022年度は6万4816円)となりますが、何らかの事情で未納期間がある場合、受給額は減額されます。
過去の納付実績を確認する必要があるでしょう。
3. 夫婦の受給額は「夫の働き方」で変わる
おひとりさまで国民年金を受給する女性と違い、専業主婦は夫婦2人分の年金が老後の収入源となります。
ここでは夫婦の合計受給額を確認しましょう。
3.1 夫が自営業で国民年金の場合
夫が自営業の場合、2人とも国民年金を受給することになります。先程の調査では、男性の国民年金の月平均が5万9040円でした。
仮に平均ベースの年金を受給すると考えると、夫婦合計で月額11万3152円となります。2022年度における満額を受給すると仮定すると、夫婦合計で月額12万9632円の計算になります。
3.2 夫が会社員で厚生年金に加入している場合
夫が会社員の場合、厚生年金に加入していることになります。厚生年金の受給額平均は、男性が16万4742円でした。
仮に平均ベースを受給するとなると、国民年金の女性平均である5万4112円を足して、夫婦の合計は21万8854円となります。
ただし、厚生年金は「報酬比例制で納めた保険料」と「加入月数」で受給額が決まるため、個人によってピンキリです。
ねんきんネットやねんきん定期便などを活用し、自分の家庭の目安額を調べてみることをおすすめします。
4. 専業主婦と年金のまとめ
専業主婦が受給する年金について確認しました。平均では月額5万4112円です。
ただし、今は専業主婦であっても過去に厚生年金に加入していた方もいるでしょう。今後働くことも考えられます。
現在専業主婦の方が、今の高齢者の受給額のみを鵜呑みにすることはできません。「厚生年金よりも受給額が少ない」という事実を念頭に、自分なりの目安額を確認しながら老後対策が重要になるでしょう。
また、専業主婦には会社員のように健診がありません。老後に備えるにはお金と同じように健康管理もとても重要です。
配偶者の扶養でも受けられる健診、あるいは地域で実施する健診などを積極的に利用し、健康維持にも努めたいですね。



参考資料
太田 彩子


