年金額を増やす方法の一つに「繰り下げ受給」というものがあります。2022年4月に年金制度が改正され、最大75歳まで年金の受給を繰下げられるようになりました。
増額率だけみるとかなりお得な制度と言えます。増加した金額は、年金受け取り開始から最後まで適用されます。
何もせず、年金の受け取り開始時期を遅らせるだけで良いのです。それでいて毎月受け取れる年金額が増える有り難い制度ですが、利用には注意点があります。
今回はこの「繰り下げ受給」の仕組みと注意点についてお伝えしたいと思います。
【注目記事】厚生年金を受給する男性が「年金振込通知書」の内容に衝撃を受けたワケ
1. 繰下げ受給で年金を増やせる?そのしくみとは
公的年金には国民年金と厚生年金があり、どちらも原則65歳からの受給となります。
65歳から年金を受け取る場合の金額を100%とすると、受給開始を1カ月遅らせると、受け取れる金額が0.7%ずつ増えます。1年遅らせて受給したら8.4%の増額。最長75歳まで繰り下げられ、10年間での増額率で考えると最大84%の増額となります。
1/2

出所:日本年金機構「年金の繰下げ受給」をもとにLIMO編集部作成
開始日を1カ月後にずらすだけで年金額が0.7%ずつ増えるというのは、とても大きいですね。
増額率を確認しましたが、受け取れる年金額はそもそもどれくらいなのか気になります。続いて厚生労働省年金局の「令和元年度(2019年)厚生年金・国民年金事業の概況」の資料をもとに、受給額を確認しておきましょう。
1.1 国民年金の平均年金月額
- 男性:5万9040円
- 女性:5万4112円
平均額:5万6252円
1.2 厚生年金の平均年金月額
- 男性:16万4742円
- 女性:10万3808円
平均額:14万4366円
※国民年金の月額含む
国民年金の受取額は加入期間に応じてもらえる仕組みになっており、個人差は大きくありません。一方、厚生年金は加入期間だけでなく、現役時代の収入についても年金額に反映される仕組みとなっており、個人差が大きくなります。
では、繰り下げ受給の増加率について、具体的な数字で見ていきましょう。
2. 「繰り下げ受給」した場合の増額はいくら?
国民年金の平均額は5万6252円、厚生年金の平均額は14万4366円でした。ここでは増加額がイメージしやすいように、本来の受給額を10万円として計算していきます。
2.1 繰り下げ期間(年齢)と受給額
- なし(65歳):10万円
- 1年(66歳):10万8400円
- 5年(70歳):14万2000円
- 10年(75歳):18万4000円
70歳から受け取り開始とすると、毎月4万2000円もの増えた年金を受け取ることができますね。
ただし、注意点もあります。繰り下げ受給の場合、長生きをすればよいのですが、自分の寿命とセットで考えなければなりません。
厚生労働省の「簡易生命表(令和2年)」によると、2020年の日本人の平均寿命は以下のとおりです。
- 男性:81.64歳
- 女性:87.74歳
81歳までを寿命として受取額を見てみましょう。
2.2 65歳で年金を受け取り開始した場合の総額
月額10万円×12ヵ月×16年(81歳-65歳)=1920万円
2.3 70歳で増加した年金を受け取り開始した場合の総額
月額14万2000円×12ヵ月×11年(81歳-70歳)=1874万4000円
70歳から年金受け取り開始すると毎月4万2000円増えた年金額を受け取れることになりますが、81歳までの受け取りとなってしまった場合は、65歳から10万円を受け取っていたほうが受け取りの総額は大きかったと言えます。
繰り下げ受給が損になるか、それとも得になるかの損益分岐点は、以下のように求めることができます。
100%÷0.7%=142.85
142.85カ月≒約11年10カ月
繰り下げ受給をした場合、受給開始年齢から約11年10カ月を超えると、得だということになりますね。
今を生きる人は人生100年時代と言われています。終身年金であり一生涯受け取れるという安心感もある年金。繰り下げ受給を選択肢の一つとして考えておいても良いかもしれませんね。
では、他に注意点となるものを確認しましょう。
3. 夫婦が知るべき「繰り下げ受給」の注意点とは
夫婦の場合、「繰り下げ受給」を行う注意点として加給年金というものがあります。
加給年金は厚生年金の被保険者が65歳に到達した時点で、被保険者が扶養する子供や配偶者がいる場合に支給される年金のことです。
2/2
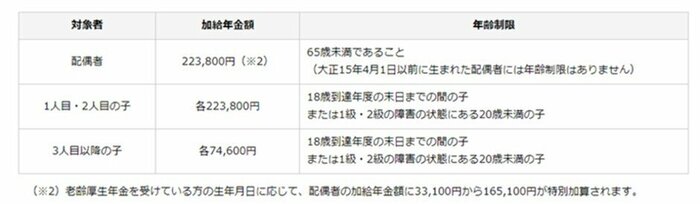
出所:日本年金機構「加給年金額と振替加算」
「年金における家族手当」とイメージされると良いでしょう。扶養家族がいる場合は通常の老齢厚生年金にプラスして支給されるので、定年退職を迎えて収入が減ったときの生活費などを補うことが考えられますね。
なお、加給年金は「厚生年金」について適用されるものなので、会社員や公務員などの第2号被保険者しか受け取ることができず、自営業者など厚生年金に入っていない場合は対象外となります。
加入年金の要件を満たす場合、1年あたり22万3800円(生年月日に応じて加算あり)が年金に加算されます。
仮に夫婦の年の差が5歳差で、夫が65歳で年金受け取りを開始した場合、妻が60歳から65歳になるまでの5年分の約112万円が、加給年金として受け取れることになります。
一方、夫が繰り下げ受給を行い、70歳から年金受け取り開始する場合には、この加給年金は受け取れないことになります。
年金を繰り下げ受給する場合には、増額率だけでなく、加給年金の要件なども確認してから行いましょう。
その他、年金が増えるということは、これにかかる税金や保険料(健康保険料や介護保険料)も高くなる場合があります。引かれる金額が大きくなるため、額面のように手取りも増えるとは限らないのです。
制度を利用する際は、メリットだけでなくデメリットも知ったうえでご家族に合う選択肢を見つけていきましょう。
4. まとめにかえて
預金だけでは増えず、自分自身で資産を形成していく時代になりました。老後の年金に不安を感じる方もいるでしょう。
増額率でみるとお得な「繰り下げ受給」。老後の資産を考えるうえで検討する一つの選択肢となりそうですね。
ただし、繰り下げを行うなら、年金受け取り開始までの間の生活費などの支出を補えるように、65歳を超えても働いて収入を得る必要があります。長く働くことが難しい場合には、老後までに必要な貯蓄を準備しておきましょう。
今はつみたてNISAやiDeCoなど資産形成につながる制度もありますね。こういった制度も活用しつつ、貯蓄とあわせて資産形成についてもスタートしていきましょう。



参考資料
齋藤 英里奈