


8月も終わりを迎え、9月に入り涼しい秋の季節が始まりました。
秋といえば、「読書の秋」「食欲の秋」「スポーツの秋」がありますが、なんといっても楽しみなのは「紅葉の秋」ではないでしょうか。
色彩豊かな景色を見ながらゆっくりと穏やかな時間を過ごせたら、日々の仕事の疲れも飛んでいきそうですが、働く世代の方たちは「仕事が忙しくて紅葉を見に行く時間なんてない!」という方もいるかもしれませんね。
「ゆっくりと余裕のある穏やかな時間の過ごし方は老後に…」と考える方も多いですが、実は老後の生活は「時間はあってもお金の余裕がない!」なんてこともあるようです。
「少ないと言われる年金でも切り詰めれば生活できるのでは…?」と考えていた方でも、実際は税金や社会保険料の支払いで手取りは思ったより少なく「こんなに年金が少ないなんて…」と改めて年金生活の厳しさを実感する方も。
そこで今回は、「私たちが老後に受け取れる年金は手取りでいくらになる?」について深掘りしていきたいと思います。
【注目記事】年金を増やしすぎた夫婦を待つ悲劇。手遅れになる前に知っておくべき繰下げ受給の仕組み
1. 将来受け取れる年金1. 国民年金
私たちが将来受け取れる年金は2種類あります。1つは「国民年金」。もう一つは「厚生年金」です。最初に国民年金の方から解説していきます。
国民年金は日本に住む20~60歳未満のすべての国民が加入するものです。保険料は全員一律ですが、将来受け取れる年金額は保険料を納付した期間によって決まります。
そのため、納付期間が40年に満たない場合は、その分年金受給額も減りますのでご注意ください。
では、実際に国民年金は毎月いくらぐらい受給されているのでしょう。
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を元に確認していきます。
1.1 国民年金の平均月額
1/2

出典:厚生労働省「令和2年度厚生年金保険・国民年金事業の概要」をもとにLIMO編集部作成
<全体>平均年金月額:5万6252円
<男性>平均年金月額:5万9040円
<女性>平均年金月額:5万4112円
調査結果によれば、国民年金はだいたい5万円台の金額を毎月受け取れるようですね。
国民年金に関しては、学生時代に年金保険料の納付を免除してもらっていたという方も多いですが10年以内であれば追納ができます。
将来満額の年金を受給できるように、余裕がある時に追納しておくと良いかもしれませんね。
2. 将来受け取れる年金2. 厚生年金
厚生年金は、公務員や会社員などが国民年金の上乗せとして加入するものです。
厚生年金の保険料は毎年の給料(報酬)に応じて決まり、加入期間や納めた保険料によって、受け取れる年金額が変わります。
そのため、一般的には現役時代の収入が高かった人ほど将来受け取れる年金額も高くなる傾向にあります。
では、実際の厚生年金の受給額を厚生労働省の同調査を元に確認していきましょう。
2.1 厚生年金の平均受給月額
2/2
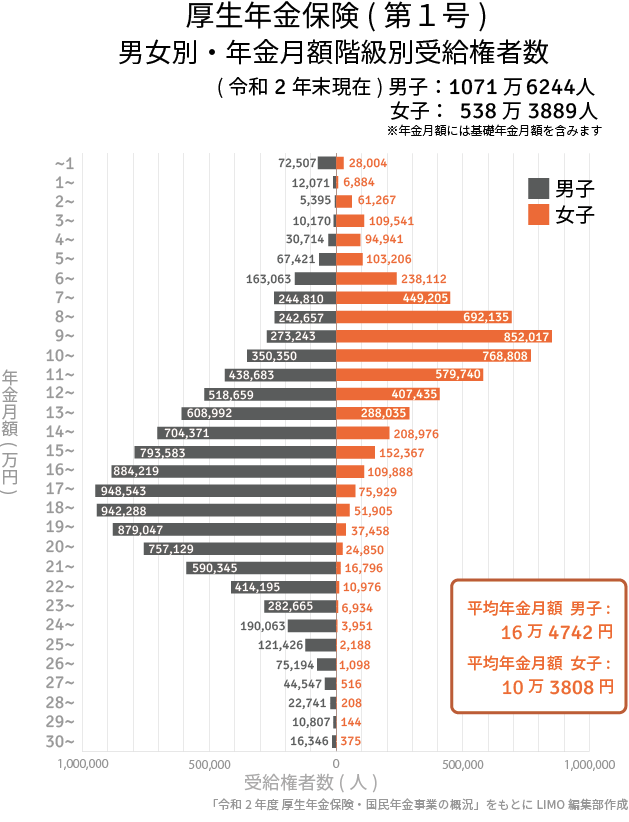
出典:「令和2年度厚生年金保険tん国民年金事業の概要」をもとにLIMO編集部作成
<全体>平均年金月額:14万4366円
<男性>平均年金月額:16万4742円
<女性>平均年金月額:10万3808円
※国民年金の金額を含む
平均値で見ると、女性の方が男性よりも6万円ほど受給額が少ないですが、こちらの数字はあくまで現在の高齢者の受給額です。
現在、年金を受け取っている女性たちは結婚してから専業主婦だったという方も多いです。
しかし、今の現役世代の女性たちは結婚後も働く方が多く、昔と比べ女性でも男性と同じように管理職などに就いて高収入を得ている方も増えてきたため、将来的に男女間での受給額の差は今ほど大きくないと考えられます。
ただ、そうはいっても年金受給額は国民年金を含めても平均で14~16万円です。
この金額だと、今の収入から半分以下や3分の1だという方もいらっしゃるのではないでしょうか。
しかし、一つ注意したいのが、こちらの年金額はそのまま受け取れるのではなく、この金額から社会保険料や税金も引かれるという点です。
実際、どのようなものが年金から引かれていくのでしょう。次の項で詳しく見ていきたいと思います。
3. 年金から引かれるお金4つ
さっそく、年金から引かれる社会保険料や税金について確認していきましょう。
3.1 年金から天引きされるお金1. 介護保険料
40歳から支払いが始まる介護保険料。65歳までは、健康保険料に含まれる形で納付しますが、65歳以降は年金から天引きされます。
また、万が一介護状態になったとしても介護保険料の支払いは一生続きます。
「介護状態になってまで支払いなんて…」と思われた方もいるかもしれませんが、介護状態になったときには公的介護サービスを一生涯受けられます。
保険料の支払いは一生ですが、公的介護サービスも一生保障されています。高齢化が囁かれる日本では必要不可欠な公的制度のため、保険料の支払いも致し方ないと受け入れている方も多いですが、内心は保険料の出費が痛いと感じていらっしゃるようです。
3.2 年金から天引きされるお金2. 健康保険料
65歳以降、会社の保険に加入しない場合は国民健康保険に加入する必要があります。
保険料は、年金からの天引きになります。また75歳以上になると、後期高齢者医療制度への加入が必要ですが、こちらの保険料も年金からの天引きです。
病気やケガをした時のためと分かってはいても、少ない年金からの天引きを負担に感じる声が多いようです。
3.3 年金から天引きされるお金3. 個人住民税
前年中の所得に対してかかる住民税ですが、こちらも年金からの天引きで納めることになっています。
介護保険料や健康保険料とは違って、収入が一定額に満たなければ非課税となるため、支払い義務が発生しないケースもあります。
ただし一定額の収入がある場合は、税金が年金から天引きされることは押さえておきましょう。
3.4 年金から天引きされるお金4. 所得税および復興特別所得税
公的年金は雑所得の扱いとなり、65歳未満なら年間108万円、65歳以上なら年間158万円の収入を超えると税金がかかってきます。
また「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法(平成23年法律117号)」により、所得税を徴収される時に復興特別所得税もかかります。
ただし、障害年金や遺族年金を受給する場合は非課税となります。
ちなみに、総務省統計局「家計調査報告 家計収支編2021年(令和3年)平均結果の概要」によると、65歳以上単身世帯の税金は平均6056円、保険料は平均6158円です。
収入が少ない年金受給者の単身世帯でも毎月約1万2000円の税金や保険料の支出があるというのは、少し不安になってしまいますよね。
4. 自分でできる老後対策は?
働く世代の私たちが、仮に平均通り(男性の受給平均額)の厚生年金を受給できたとしても、年間192万円の年金額なので税金がかかり、手取りは額面より低い金額になります。
さらに健康保険料や介護保険料などの社会保険料も一生涯天引きされますので、税金とあわせると年金だけで生活というのは少し難しそうですよね。
そのため、今から私たちができることは「自分で老後資金を作る」ということです。
今は、つみたてNISAやiDeCoなど投資した利益を非課税で受け取れる制度や、民間の保険でも運用しながら将来資金に備えることのできる個人年金など、多種多様な金融商品があります。
種類がたくさんあるため、どれから手をつければいいか悩んでしまう気もしますが、種類がたくさんあるからこそ自分にピッタリの金融商品を見つけることもできそうですよね。
日々の生活や仕事で老後のことについて考える時間がないという方も、少し頑張って時間を作って、今年の秋は「自分の老後について準備を始める秋」にしてみてはいかがでしょうか。




参考資料
鶴田 綾

