

「給付金や補助金は、住民税非課税世帯だけのもの」と思い込んでいる方も多いかもしれません。
しかし実際には、住民税が課税されている世帯であっても、所得や世帯状況、ライフイベントに応じて利用できる支援制度は数多く用意されています。
本記事では、支援制度を分野別に整理し、住民税課税世帯が活用できる代表的な制度をわかりやすく紹介します。
1. 子育て世帯向けの支援制度
お子さまがいる家庭ならなじみ深い制度もあると思いますが、子育て世帯向けの支援は年々充実しており、2025年度から新たに開始された制度もあります。
ひとつずつチェックしていきましょう。
※詳細は各制度の公式Webサイトにてご確認ください。
1.1 出産育児一時金
出産育児一時金は、公的医療保険に加入している方が出産した際に支給される給付金です。所得制限は一切なく、住民税課税世帯・非課税世帯を問わず支給されます。
【支給額】
- 原則50万円(産科医療補償制度に加入している医療機関での出産)
【対象者】
- 会社員・公務員・自営業などすべての健康保険加入者とその被扶養者
1.2 出産手当金
出産手当金は、被保険者が出産のために仕事を休み、その間の給与を受けられないときに支給される給付金です。
【支給額】
- 標準報酬日額の約3分の2×日数
【対象者】
- 健康保険(協会けんぽ)に加入している被保険者
1.3 育児休業等給付
育児休業等給付として、子どもの年齢や養育の状況に応じて、要件を満たす場合に「出生時育児休業給付金」「育児休業給付金」「出生後休業支援給付金」「育児時短就業給付金」が支給されます。
【支給額】
- 給付金ごとに異なる
【支給期間】
- 最長2歳に達する日の前日まで
【対象者】
- 雇用保険に加入しており、一定の要件を満たす労働者

1.4 児童手当
児童手当は、0歳から高校生までの子どもを養育している保護者に支給される手当です。
【支給額】
- 0~2歳:月1万5000円(第3子以降は3万円)
- 3歳以上高校生年代まで:月1万円(第3子以降は3万円)
【対象者】
- 子を養育する保護者(住民税課税世帯も含む)
1.5 高等学校等就学支援金・臨時支援金
高校生の授業料を支援する制度として「高等学校等就学支援金」があります。さらに、2025年度は新たに「高等学校等臨時支援金」が創設され、課税世帯の中間~高所得層も対象になります。
【支給額】
- 就学支援金:年額11万8800円~39万6000円
- 臨時支援金:年額11万8800円
【対象者】
- 就学支援金:年収約910万円未満の世帯
- 臨時支援金:年収約910万円以上の世帯

2. ひとり親世帯向けの支援制度
ひとり親世帯の場合は、以下のような支援制度を利用できます。
2.1 児童扶養手当
児童扶養手当は、離婚や死別、未婚などによりひとり親となった家庭の経済的負担を軽減するため、給付金が支給される制度です。住民税課税世帯でも、所得額が一定以下であれば支給対象になります。
【支給額(2025年度)】
- 第1子:月額最大4万6690円(所得に応じて段階的に減額)
- 第2子以降:月額最大1万1030円
【対象】
- 18歳到達年度末までの児童を養育している母等
【所得制限】
- 全部支給(2人世帯):190万円
- 一部支給(2人世帯):385万円

2.2 ひとり親家庭等医療費助成制度
ひとり親世帯の保護者およびその子どもが病院を受診した際に、健康保険の自己負担分を公費で助成するもので、課税世帯であっても所得制限内であれば対象となります。多くの自治体で制度名称や助成内容に差があります。
【対象となる医療費】
- 保険診療にかかる自己負担分(入院・通院・調剤など)
【助成内容】
- 医療機関窓口で支払う医療費を全額または一部助成
【所得制限】
- 市区町村民税所得割額による。課税世帯でも条件内であれば対象
参照:東京都福祉局「ひとり親家庭等医療費助成制度(マル親)」
2.3 高等職業訓練促進給付金
高等職業訓練促進給付金は、ひとり親家庭の親が看護師や保育士などの資格取得を目指す際、学習期間中の生活費を支援する制度です。
【対象者】
訓練開始日以降、次の要件を満たすひとり親の方
- 児童扶養手当の支給を受けているか、同等の所得水準(※1)にある方
ただし、所得水準を超過した場合であっても、1年に限り引き続き対象者とします。
※1 例:お子さんが1人の場合、1年間の収入が385万円未満 - 養成機関において6月以上のカリキュラムを修業し、対象資格の取得等が見込まれる方
- 仕事または育児と修業の両立が困難であると認められる方
【支給内容】
- 訓練期間中、月額10万円(住民税課税世帯は月額7万500円)
※訓練を受けている期間の最後の1年間は支給額を4万円増額 - 訓練修了後、5万円を支給(住民税課税世帯は2万5000円)

3. 社会保険料の減免制度
ここまで子育て世帯の支援制度を中心にご紹介しましたが、自営業やフリーランス等が活用できる減免制度もご紹介します。
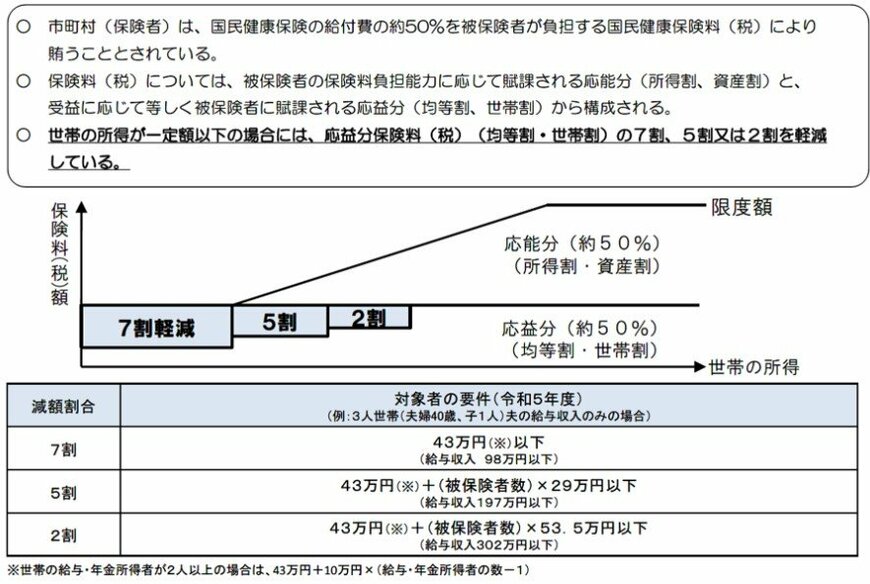
3.1 国民健康保険料の軽減
自営業者やフリーランスの多くが加入する「国民健康保険」には、収入の大幅な減少や失業・災害などがあった場合に、保険料の一部または全額が減免される制度があります。
住民税課税世帯であっても、前年に比べて所得が大きく落ち込んだ場合などには適用される可能性があります。
【主な対象者】
- 所得が一定の基準を下回る方
- 災害、病気、失業その他特別の事情がある方
【減額割合】
- 所得に応じて7割・5割・2割
3.2 国民年金保険料の免除・納付猶予制度
自営業者やフリーランスが加入する「国民年金」は、原則として毎月定額の保険料を納付する必要がありますが、所得の減少や失業等により納付が困難な場合には、保険料の全額または一部を免除・猶予する制度があります。
【免除区分】
- 全額免除/4分の3免除/半額免除/4分の1免除/納付猶予
【対象者】
- 本人と配偶者の所得が基準以下(課税世帯でも要件を満たせば対象)
※失業・倒産・事業の廃止などの事実を確認できた場合は、前年所得にかかわらず、免除・納付猶予を受けられる特例があります。
参照:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
4. まとめ:自分の世帯が対象になる制度がないかチェックしよう
今回ご紹介したように、出産・育児に関する給付金や児童手当、高校授業料の支援、ひとり親世帯向けの手当や医療費助成、さらには国民健康保険料や国民年金保険料の減免制度など、課税世帯でも条件を満たせば利用できる制度は多岐にわたります。
こうした支援の多くは、自動的に受け取れるものではなく、原則として申請が必要です。また、所得基準や対象要件、給付額は制度ごと、自治体ごとに異なるため、「自分は対象外だろう」と判断してしまうと、本来受け取れる支援を逃してしまう可能性もあります。
家計の負担を少しでも軽くするためには、自身の世帯状況や収入を踏まえ、どの制度が使えるのかを一度整理してみることが大切です。
気になる制度があれば、自治体や関係機関の公式情報を確認し、必要に応じて申請を進めていきましょう。



参考資料
- 厚生労働省「出産育児一時金等について」
- 全国健康保険協会「出産手当金」
- 厚生労働省「育児休業等給付について」
- こども家庭庁「もっと子育て応援!児童手当」
- 文部科学省「高等学校等就学支援金・高校生等臨時支援金リーフレット(概要版)」
- こども家庭庁「児童扶養手当について」
- 東京都福祉局「ひとり親家庭等医療費助成制度(マル親)」
- こども家庭庁「高等職業訓練促進給付金のご案内」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 厚生労働省「教育訓練給付金」
- 内閣官房・内閣府総合サイト「移住支援金」
加藤 聖人


