相続が開始されても、遺産を受け取った相続人全てが相続税を支払わなければならないわけではありません。
相続税を支払わなければならないのは、相続した遺産の額が基礎控除額を超えている場合です。
今回は、相続税の計算に必要な基礎控除額の内容や実際の計算方法、さらには、基礎控除以下であっても、確定申告が必要になるケースについて解説します。
相続税の計算方法
相続税には、基礎控除という制度が設けられています。基礎控除とは、「この額までであれば、相続税はかからない」というもので、法定相続人の人数によって金額が異なる仕組みとなっています。
具体的な基礎控除の計算方法は以下のとおりです。
- 基礎控除額=3000万円+(600万円✕法定相続人の数)
法定相続人が1人の場合は3600万円が基礎控除額です。法定相続人が2人に増えると、基礎控除額も4200万円に増加します。
【相続税の計算】法定相続人は何人か
法定相続人が何人いるかを把握することは、基礎控除額の計算において重要です。まず、相続人となる順位について、理解しておきましょう。
- 配偶者:亡くなった人(被相続人)の配偶者は常に相続人
- 第1順位:被相続人の子(子どもが亡くなっている場合は孫が代襲相続人となる)
- 第2順位:被相続人の父母、祖父母(父母も祖父母もいる場合は被相続人に近い父母が法定相続人となる)
- 第3順位:被相続人の兄弟姉妹(兄弟姉妹が亡くなっている場合は、その子どもが代襲相続人となる)
法定相続人にはこのように順位が定められており、被相続人の配偶者は順位に関係なく、常に法定相続人となります。
そして、第1順位に相当する人がいない場合には、第2順位の人が、さらに第2順位の人がいない場合には第3順位の人が法定相続人になります。
仮に、被相続人の配偶者はいても、子どもがいない場合は、配偶者と被相続人の父母が法定相続人です。父母の両方が健在であれば、法定相続人の数は3人となり、基礎控除額は4800万円になります。
【相続税の計算】相続放棄をした場合はどうなるか
仮に法定相続人の中で相続放棄をした人がいる場合でも、相続放棄がなかったとして、法定相続人を数えることになっています。
仮に被相続人に配偶者と子ども2人がおり、子どものうち1人が相続放棄をしたとします。その場合でも、相続税の計算における基礎控除額は法定相続人を3人とし、4800万円となります。
養子がいる場合の法定相続人の数
被相続人の養子は実子と同様に法定相続人になります。ただし、基礎控除額の計算においては、養子の数に制限があることを覚えておきましょう。具体的な制限内容は以下のとおりです。
- 法定相続人の中に実子がいる場合:基礎控除額の計算に入れる養子は1人まで
- 法定相続人の中に実子がいない場合:基礎控除額の計算に入れる養子は2人まで
また、制限を受ける養子とは、「普通養子縁組」で養子になった人のみです。特別養子縁組や代襲相続人となった養子については実子と見なされるため、上の制限を受けることはありません。
相続税の軽減特例2つを解説
相続税には、相続税額を軽減する制度や、相続税を計算するうえで、相続財産の評価額を軽減する制度が設けられています。中でも代表的な制度に以下のものがあります。
相続税の軽減特例1. 配偶者の税額軽減
配偶者の税額軽減とは、被相続人の配偶者が相続した財産については、法定相続分もしくは1億6000万円まで相続税がかからないというものです。
相続税の軽減特例2. 小規模宅地等の特例
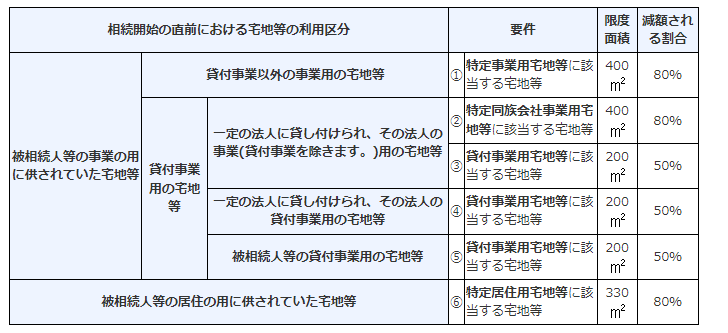
被相続人の自宅や事業用の土地を相続する場合、最大80%までその評価額が減額できる制度です。
1/1
出所:国税庁
土地の種類によって限度となる面積や減額割合は異なりますが、条件に該当すれば、5000万円の土地の評価額が1000万円まで減額されるため、相続税額の計算において有利になります。
そして、これらの税額軽減や特例を利用する場合は、適用後の相続税額が0円になるとしても、必ず相続税の申告が必要になります。
申告の際には戸籍謄本や遺産分割協議書の写しなどが必要になるため、事前にどのような書類が必要なのかを調べ、漏れのないように準備しておきましょう。
基礎控除を計算する際の法定相続人の数え方に注意
相続税の計算上、基礎控除を計算するうえで法定相続人が何人になるのかを把握することは重要なポイントです。
上で相続放棄を行った相続人は計算上法定相続人の数に含めると説明しましたが、相続欠格や廃除があった場合においては、法定相続人の数に含まれないことも覚えておきましょう。
また、代襲相続が発生した場合は、法定相続人の数が増えることになりますので、見落とすことのないように注意が必要です。
さらに、配偶者の税額軽減や小規模宅地等の特例などを受ける際には、必ず相続税の申告が必要だということを忘れないようにしてください。
相続税の申告期限までに申告書を提出しないと、税額軽減や特例の対象とならず、後に税務調査が入った際には相続税を払わなければならなくなる可能性もあります。
そのような事態を招かないよう、相続時に行わなければならないことについては、しっかりと理解しておきましょう。



参考資料
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4170 相続人の中に養子がいるとき」
- 国税庁「No.4158 配偶者の税額の軽減」
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
新井 智美