生きていく上で必要不可欠な「お金」ですが、「稼いでいるのにお金が全然貯まらない…」と嘆く方もいるのではないでしょうか。
1958年、イギリスの歴史学者・政治学者のシリル・ノースコート・パーキンソンが提唱した『パーキンソンの法則』の第2法則では、人は「支出の額は収入の額に達するまで膨張する」と説かれています。
要するに、人間は「お金などの資源をあるだけ使ってしまう」ということを表しており、貯蓄に取組む際の戒めと言葉となりました。「収入が増えたはずなのにその分支出も増え、お金がまったく貯まらない」というエピソードが代表的ですね。
「貯蓄上手な人=高収入」「貯蓄下手な人=低収入」という訳ではありません。「貯蓄上手な人」と「貯蓄下手な人」のそれぞれの習慣があります。
今回は銀行員の経験をもとに、無意識にしがちな「貯蓄下手な人」の特徴についてまとめました。
「貯蓄下手の人」にありがちなNG行動1.収支が把握できていない
「貯蓄下手な人」の共通点として、「何にお金を使ったか把握できていない」方々が多い印象があります。収支状況が把握できないために、お金が貯まりにくい環境になり、悪循環が発生するのです。
対して、「貯蓄上手な人」の共通点として、収支状況を把握するために「お金の見える化」を実践している方々が多いです。
「毎月の家計の収支と支出のバランスが取れているか」をチェックする習慣ができているため、計画性のない支出を抑えられます。
1/4

出典:金融庁「高校生のための金融リテラシー講座」(2022年3月17日公表)
最近では、スマホで管理ができる家計簿アプリやレシート管理のアプリなど便利なツールが沢山あります。まずは、自分が取り組みやすい方法で家計を記録し、的確に収支を把握しましょう。
「貯蓄下手の人」にありがちなNG行動2.お金を貯める目的が定まっていない
「いつまでにいくら貯める」といった具体的な貯蓄の目的がなければ、お金を貯めるという意識が高められず、優先順位が低くなるでしょう。
実際に貯蓄の目的を明確にすることで、目標金額が近づくに連れて、モチベーションが上がり、貯蓄への意識が高まります。
2/4

出典:金融庁「高校生のための金融リテラシー講座」(2022年3月17日公表)
貯蓄上手の方は、生活設計を立て、貯蓄の目的を明確にしています。「必要なもの」と「欲しいもの」の区別ができており、全体的に支出自体が少ない印象です。
頑張る理由や目的ができれば、真剣に自分のお金について考える時間を作りやすいもの。メリハリのある計画的な支出をしていきましょう。
「貯蓄下手の人」にありがちなNG行動3.お金の置き場所が一つだけ
「貯蓄下手な人」の共通点として、お金の置き場所が一つに限られている場合が多い印象があります。
一つの口座なら総資産の残高が見やすいですが、生活資金と貯蓄が混在するため、収支の管理がしづらいでしょう。また、ついつい使えるお金が大きく見えるため、お金が出やすい環境になります。
「貯蓄上手な人」の共通点として、お金の置き場所を複数で管理されている方が多いです。
お金を用途別に色分けして、「生活用口座」と「貯蓄用口座」を別で管理したり、給与受取を複数の口座に分けていたり、お金を管理しやすい環境づくりができています。
まずは、目的別に金融機関を分けて、「生活用口座」と「貯蓄用口座」のようにそれぞれの口座を持つと支出管理がしやすくなるでしょう。
ネット銀行などは簡単に口座開設もでき、ATM手数料も安い傾向があるので、貯蓄用口座として活用するのも良いでしょう。
一方で、複数の金融機関を利用したくないという場合には、定期預金や安定して運用のできる金融商品に資産分散するという選択肢もあります。
「日々の生活費」と「貯めるお金」「使い道が決まっているお金」と目的に応じた置き場所を考えると良いでしょう。
「貯蓄下手の人」にありがちなNG行動4.先取り貯蓄をしていない
「貯蓄下手な人」の貯蓄方法として、毎月残ったお金を貯蓄するという考え方をしている人が多いのではないでしょうか。
「貯蓄上手な人」は「収入-支出=貯蓄」ではなく、「収入-貯蓄=支出」のような「先取り貯蓄」を貯蓄方法として取り入れています。
3/4
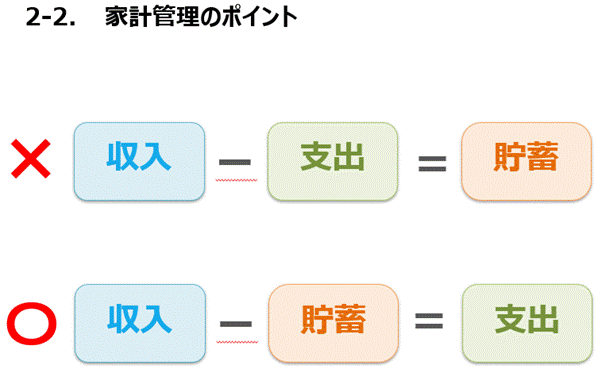
出典:金融庁「高校生のための金融リテラシー講座」(2022年3月17日公表)
代表的な先取り貯蓄
- 財形貯蓄
- 自動積立定期預金
自動積立貯蓄
- つみたてNISA
- iDeCo
- 個人年金保険
4/4
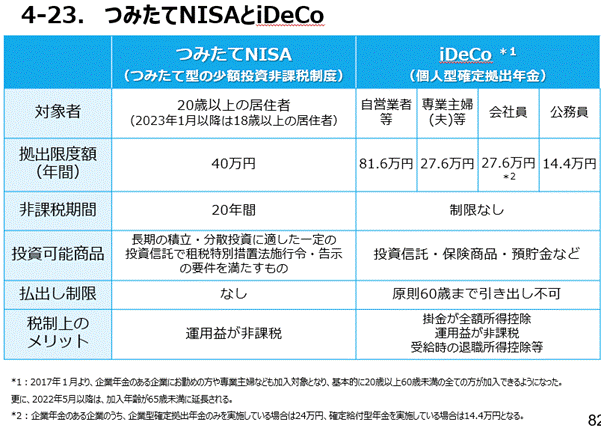
出典:金融庁「高校生のための金融リテラシー講座」(2022年3月17日公表)
自動的にお金が貯まるシステムをすることで、使えるお金が制限され、自然と貯蓄できるようになります。毎月口座引落しがされるため、計画的、かつ確実にお金を貯めることができるでしょう。
目標に向けて決めた金額は貯めて、他のお金は使って良いと区別することで、気楽に続けられるかもしれません。
自動的に貯蓄されるシステムをつくることで、日常生活で無理に貯蓄を意識しなくても良いため、貯蓄の苦手な人には最適です。
60歳代からの老後に後悔しない貯蓄のコツ3つ
今回は貯蓄下手な人の特徴をご紹介しました。
これから貯蓄をはじめ、また老後に向けて備えるためにも、以下の3つポイントをおさえて準備をはじめるといいでしょう。
- 老後生活を具体的に想像し、明確な目標を定める(老後の生活費・住まい、介護の備え)
- 現状の生活収支を把握する(お金の見える化、固定費の見直し)
- 自動積立貯蓄を活用する(お金が貯まるシステムづくり)
上記の3つを明確にし、具体的な行動に移すことで老後に備えていくことができるでしょう。
まとめにかえて
人生100年時代と言われる中、「お金」について考えることは「自分の人生」を考えることでもあります。
老後に後悔しないためにも、まずは現状を見つめ直しなどできることからコツコツと始めることが大切です。
「貯蓄=将来への投資」と考え、前向きに楽しく取り組めると良いですね。今後の貯蓄のご参考になれば幸いです。


参考資料
仲宗根 梨世