いまの日本は「物価上昇」「社会保険料の増加」「年金の減額」など負のスパイラルに陥っており、老後や年金について明るいイメージはもてないかもしれません。
しかし、いつかは迎える老後について考えた時、不安よりも楽しみが大きい方が良いですよね。
不安を楽しみに変えるには「現状を知って対策を打つ」ことが効果的です。
今回は最新の厚生年金事情をもとに私たちの老後について考えていきましょう。
【注目記事】厚生年金だけで「ひと月平均20万円以上の年金収入」という羨ましい人は男女で何割か
1. 正しく知っておきたい。厚生年金の「平均受給額」に潜む「3つの罠」
厚生年金の平均受給額に潜む3つの罠について解説します。
1.1 厚生年金の落し穴1:厚生年金の受給額は「国民年金込」の金額
厚生年金は「国民年金(1階部分)と厚生年金(2階部分)の2階建」だと聞いたことがあるかもしれません。
1/1
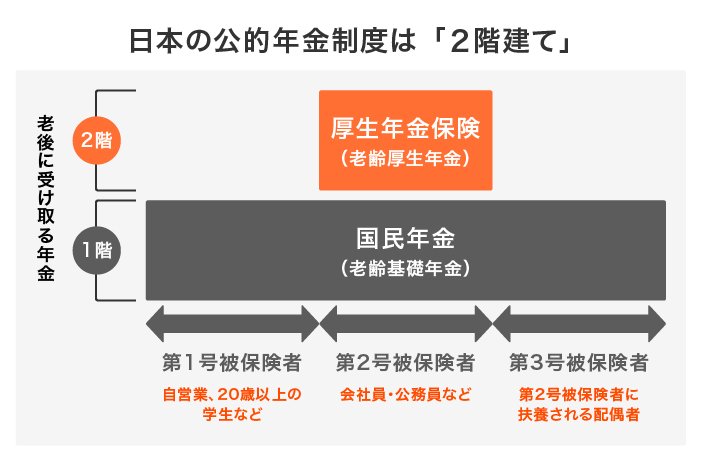
出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
そのため「厚生年金の受給月額」ときくと2階部分だけの金額で、国民年金分は別途もらえるようにも見えますよね。
しかし、厚生労働省などが公表する厚生年金の受給月額は「国民年金を含んだ金額」で算出されています。
公的年金は老後資金の対策を立てるうえでの土台となりますから、しっかりおさえておきたいポイントです。
1.2 厚生年金の落し穴2:厚生年金は報酬比例の年金=個人差「大」
全員一律の保険料のため加入月数が受給額に影響する国民年金に対し、厚生年金は報酬比例の年金となっています。
支払う保険料は個人ごとの年収に応じて変わり、将来受け取る年金は支払った保険料と加入期間の2つの要素に影響を受けます。
そのため、国民年金とほとんど差がない人から30万円を超える人まで受給額の格差が大きいのが特徴です。
1.3 厚生年金の落し穴3:厚生年金は男女格差が顕著
先述したとおり、厚生年金は「年収」「加入期間」が将来の受給額に影響します。
そのため、結婚・出産・育児などで働き方を変えることの多い女性の方がもらえる年金が少なくなりやすいという懸念があります。
「フルタイムから時間勤務」「正社員からパート」「会社員から専業主婦」など家庭の方針によって働き方を考える場面もあるかと思いますが、老後の年金という観点を取り入れても良いかもしれません。
2. 「厚生年金は平均14万円」だけではみえない格差とは?
先述した厚生年金の3つの罠をふまえて、厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」を詳しく検証しましょう。
厚生年金を受給している人全体の平均は年金月額14万4366円となっています。
ですが、受給額のバラつきや男女格差の大きさがみえてきます。
2.1 厚生年金:全体の受給額の格差
まずは、受給者全体の格差を探っていきましょう。
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
厚生年金の受給額を10万円ごとの4段階に分けると構成比は以下のようになります。
- 30万円以上~:約0.1%
- 20万円以上~30万円未満:約16%
- 10万円以上~20万円未満:約61%
- 1万円未満~10万円未満: 約23%
平均14万円を含む10~20万円の受給額におさまる人が半数以上いる一方で、およそ4人に1人は月10万円未満の年金しかもらえないという格差が生まれています。
3. 厚生年金「男女」の受給額の格差
同じ要領で、受給額別の構成比をつかって男女格差について調べてみました。
3.1 〈男性〉平均年金月額:16万4742円
- 30万円以上~:約0.2%
- 20万円以上~30万円未満:約23%
- 10万円以上~20万円未満:約66%
- 1万円未満~10万円未満: 約10%
3.2 〈女性〉平均年金月額:10万3808円
- 30万円以上~:約0.006%
- 20万円以上~30万円未満:約1%
- 10万円以上~20万円未満:約50%
- 1万円未満~10万円未満:約49%
男女ともに下限で半数が10~20万円未満の厚生年金を受給している点は共通しています。
しかし、残り半数の受給額には大きな格差があることが分かります。
年金受給額が月10万円未満となるのは、男性が1割程度に抑えられているのに対し、女性は残り半数のうちほとんどが該当してしまっています。
ただでさえ女性の平均寿命の方が長く介護リスクも高いことを考慮すると、何の対策もなく老後を迎えるのは危険だといわざるをえないでしょう。
4. 厚生年金が少ない!どう対策するか
厚生年金は「2階建てだから手厚い」とはいうものの、報酬比例という特徴から個人差が大きくなることは避けられません。
少しでも厚生年金の受給額を多くしたい場合は「現役中の給与を上げる」「会社員または公務員として定年まで働く」ことが対策となります。
また、厚生年金だけに頼らず、自分で将来の自分に仕送りしておくことも重要です。
毎月の給与から一定金額をコンスタントに貯金する習慣をつくるのは、老後対策の基本のキです。
毎月の貯金が安定してできるようになったら、投資信託・iDeCo(イデコ)・介護保険などを組み合わせて老後資金計画をステップアップするのもおすすめです。
資産運用を始めると必ずしも利益が出る時ばかりではありませんが、20年後・30年後を見据えたときに預貯金より大きな資産をつくることが期待できます。
とくに、30年以上の運用期間が取れる年齢の方は運用成果が安定する傾向にあります。
「興味はあるけど不安だ」という初心者の方は、運用の基礎や金融商品の特徴について学んでみると一歩踏み出すきっかけができるかもしれません。

参考資料


尾崎 絵実