

2026年9月8日、内閣官房の「「給付付き税額控除」に関する国と地方の協議の場」(第3回)で示された「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」は、2026年9月15日に閣議決定されました。
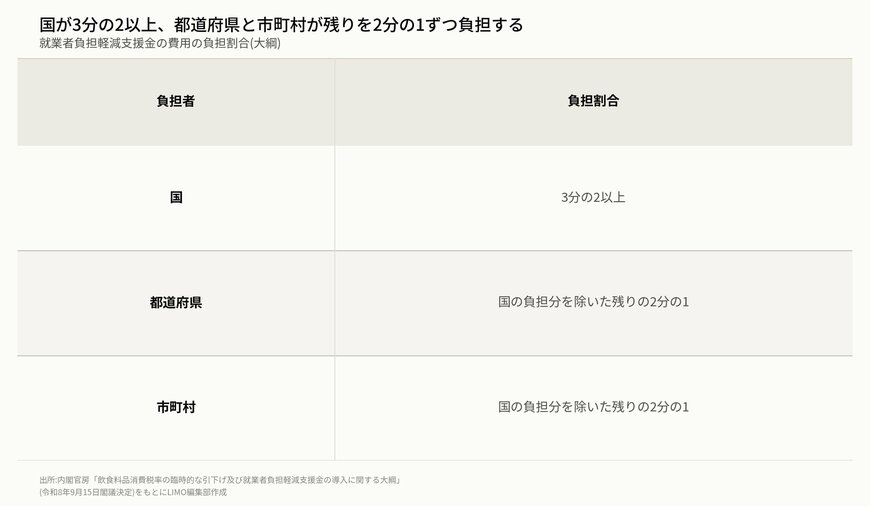
この大綱には、就業者負担軽減支援金の費用を誰がどれだけ負担するかが書かれています。国が3分の2以上を負担する、という内容です。
この記事では、大綱が示した費用の負担割合と、市町村の負担に対して置かれる特別交付金を確認します。
なお、給付付き税額控除の基本的な仕組みについては、下記の記事より一部を引用・参照しています。

1. 就業者負担軽減支援金の費用は国が3分の2以上を負担する
まず、負担の割合として示された数字を見ていきましょう。
1.1 残りを都道府県と市町村が2分の1ずつ負担する
大綱は、支援金の支給に要する費用について、その3分の2以上を国が負担し、残余のうち2分の1ずつを都道府県と市町村がそれぞれ負担することとする、としています。
国の負担を差し引いた残りを、都道府県と市町村で折半する形です。
国と地方で事務を分け合う考え方については、親記事で次のように説明されています。
政府が税額控除を見送り現金給付に一本化した主な理由は、国や地方自治体が担う膨大で複雑な事務作業のパンクを防ぎ、制度の早期導入と効率性を優先するためです。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
1.2 都道府県・市町村間の最終的な配分は、地方との協議を経て決まる
大綱は、費用の負担割合の決定に際しては地方と協議する、としています。
国が3分の2以上、都道府県と市町村が残りを2分の1ずつという大枠は大綱で示されたものの、都道府県・市町村間の具体的な配分は、今後の地方との協議を経て確定していく部分です。
大綱が示した就業者負担軽減支援金の費用の負担割合1/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)を参考にLIMO編集部作成
2. 国が3分の2以上を負担するとされた2つの理由
なぜ国だけで負担しないのか。大綱には理由が2つ挙げられています。
2.1 負担を求めている主体が財政負担するという考え方
1つ目は、支援金が中低所得者の負担している国税(所得税等)、地方税(個人住民税等)、社会保険料などの負担の軽減を図ることを目的としたものである、という点です。
そのため、税制等により負担を求めている主体、つまり国と地方が、求めている負担の割合を踏まえて財政負担することが適切である、とされています。
2.2 社会保障制度は国と地方が応分の財政負担をしてきたという点
2つ目は、この制度が社会保障制度と密接不可分な制度であるという点です。
社会保障制度については、現金給付も含め、国と地方がそれぞれ応分の財政負担をしながら制度を支えてきたことを踏まえる、と書かれています。
3. 就業者負担軽減支援金を支給する市町村の負担には特別交付金が交付される
市町村の負担については、別に手当てが置かれています。
3.1 令和9年度と令和10年度はすべての市町村が対象
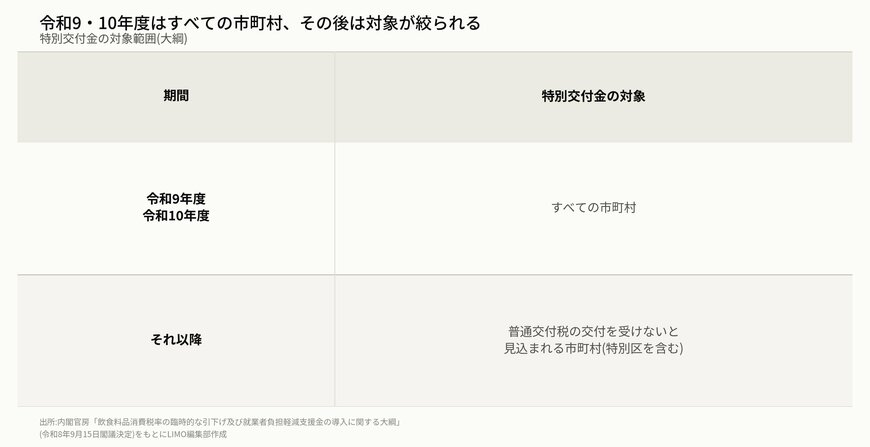
大綱は、令和9年度および令和10年度においては、すべての市町村に対して、その市町村における負担に相当する額について特別交付金を交付するとしています。
支給の円滑な実施を確保するため、という理由が挙げられています。
3.2 その後は普通交付税の交付を受けないと見込まれる市町村が対象
その後については、普通交付税の交付を受けないと見込まれる市町村(特別区を含む)に対して、その市町村における負担に相当する額を上限として、当分の間、特別交付金を交付するとされています。
普通交付税で手当てされない団体に絞って交付する形です。
市町村の負担に対して交付される特別交付金は、期間によって対象の範囲が変わる2/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)を参考にLIMO編集部作成
誰が費用を持つかは、受け取る側から見ると遠い話に思えます。ただ、支給の事務を担う市町村に負担がどう手当てされるかは、窓口の体制や案内の手厚さにつながる部分です。制度の続報を読むときに見ておきたいところです。


