
国債といえば個人向け国債を思い浮かべる方が多いと思いますが、財務省は窓口で買えるもう一つの国債も出しています。新窓販国債です。
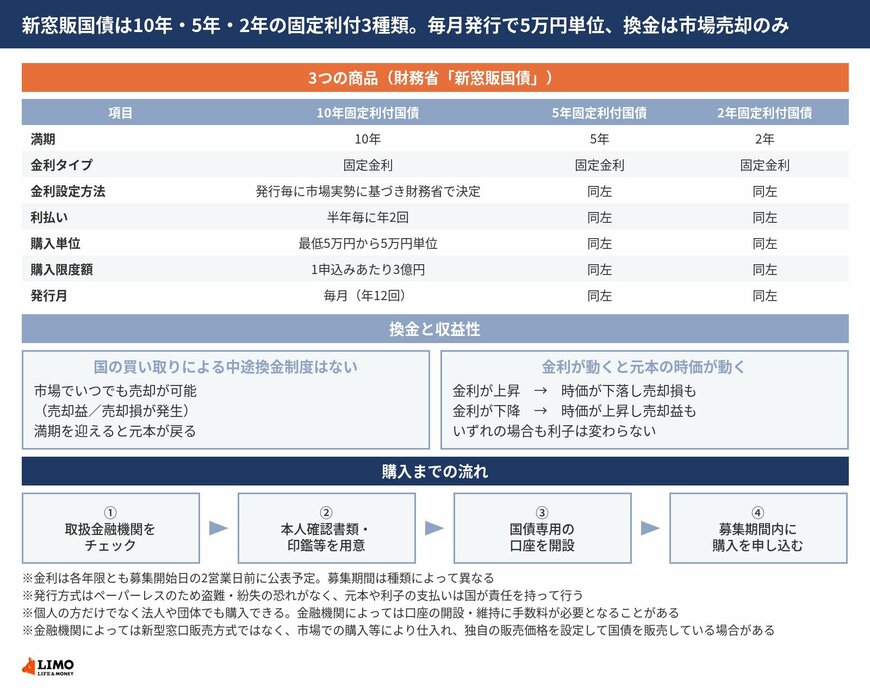
財務省の新窓販国債のページによると、10年・5年・2年の3種類がいずれも固定金利で毎月発行され、最低5万円から5万円単位、1申込みあたり3億円まで購入できます。個人だけでなく法人や団体でも買えます。
ただし、個人向け国債と同じつもりで持つと戸惑う点が一つあります。国の買い取りによる中途換金制度がないことです。この記事では発行条件と換金の仕組みを順に確認します。
1. 【新窓販国債】10年・5年・2年の固定利付を毎月発行、5万円単位で3億円まで。国の買い取りによる中途換金制度はない
まず、誰が買えるのかという入口から確かめます。
1.1 個人だけでなく法人や団体でも購入できる
買える相手の範囲が広く取られています。
財務省によると、新窓販国債は個人の方だけでなく、法人や団体でも購入できる国債です。利子は半年ごとに受け取れ、満期を迎えると元本が戻ります。
財務省はすすめる相手として3つを挙げています。資産運用をしたい法人やマンションの管理組合の方、急な出費にも対応できる資産運用をしたい方、個人向け国債より短期で資産運用したい方です。
法人やマンションの管理組合が名指しで挙げられている点が特徴です。個人の資産形成向けの商品としてだけ設計されているわけではありません。
1.2 商品は10年・5年・2年の固定利付の3種類
満期の選択肢が3つ用意されています。
10年満期の10年固定利付国債、5年満期の5年固定利付国債、2年満期の2年固定利付国債の3つで、いずれも金利タイプは固定金利です。
変動する仕組みの商品はありません。買った時点で満期までの利率が決まる形です。満期の長さだけを選ぶ設計になっています。
1.3 金利と販売価格は発行毎に財務省が決める
利率の決め方も示されています。
金利設定方法は、発行毎に市場実勢に基づき財務省で決定するとされています。販売価格も発行毎に財務省で決定します。
毎回の発行ごとに条件が組み直されるため、同じ10年固定利付国債でも募集月によって利率が違います。前回の条件がそのまま次回に続くわけではありません。
1.4 金利は募集開始日の2営業日前に公表される
条件が分かるタイミングにも決まりがあります。
財務省の発行スケジュールには、金利は各年限とも募集開始日の2営業日前に公表予定と注記されています。
募集が始まる前に利率が分かる順序です。買うかどうかを決める材料は、申込みの受付が始まる時点でそろっていることになります。
1.5 最低5万円から5万円単位、1申込みあたり3億円まで
購入できる金額の幅も広く設定されています。
最低5万円から5万円単位で、1申込みあたり3億円まで購入が可能です。財務省はこれを3つのポイントの一つとして挙げています。
1万円単位で細かく買う商品ではありません。一方で上限が3億円まであるため、法人や管理組合の資金の置き場所としても使える幅になっています。
1.6 利払いは半年毎に年2回、発行は毎月
受け取りと発行の回数を確かめます。
利払いは半年毎に年2回です。発行月は毎月で年12回とされ、全種類の商品が毎月発行されるため毎月購入できます。
募集期間は、それぞれの種類によって異なります。実際の発行スケジュールでは、たとえば2年固定と10年固定と5年固定で募集期間の始まりと終わりがずれています。
毎月買えるという点は、まとまった資金が入る時期を選びにくい場合に効いてきます。ただし種類ごとに締め切りが違うため、狙う年限の募集期間を確かめる必要があります。
1.7 国の買い取りによる中途換金制度はない
ここが個人向け国債と分かれる点です。
流動性について、財務省は市場でいつでも売却が可能で売却益または売却損が発生すると説明したうえで、国の買い取りによる中途換金制度はありませんと明記しています。
手放すときは市場で売ることになります。国が決まった条件で買い戻してくれる仕組みは用意されていません。
つまり、いつでも換金できるという意味では流動性がありますが、いくらで換金できるかは売るときの市場次第だということです。
1.8 金利が動くと元本の時価が動き、利子は変わらない
売るときの値段がどう動くかも示されています。
購入後に市場の金利が上昇していくと、元本は時価が下落するので、償還期限前に売却する場合には売却損が出ることもあります。このとき利子は変わりません。
反対に購入後に市場の金利が下降していくと、元本は時価が上昇するので、償還期限前に売却する場合には売却益が出ることもあります。この場合も利子は変わりません。
固定金利なので、受け取る利子の額そのものは動きません。動くのは途中で売る場合の元本の値段だけという整理です。満期まで持てば元本が戻ります。
1.9 ペーパーレスで、元本と利子は国が支払う
保有の形と支払いの責任も定められています。
発行方式はペーパーレスであるため、盗難・紛失の恐れがありません。元本や利子の支払いは国が責任を持って行うとされています。
証券を自宅で保管する必要はありません。財務省はこれも3つのポイントの一つに挙げています。
1.10 購入には金融機関の国債専用の口座が必要
買うまでの手順は4段階で示されています。
初めて国債を購入する場合は、購入しようとする証券会社、銀行、郵便局などの金融機関に国債専用の口座を開設する必要があります。口座開設のときは運転免許証など本人確認ができる書類、マイナンバー、印鑑等が必要です。
口座については注意もあります。金融機関によっては、口座の開設あるいは口座の維持等に際して手数料が必要となることがあり、口座開設に数日かかる場合もあります。
販売の形にも幅があります。国債の種類や時期によっては扱っていない場合もあり、金融機関によっては新型窓口販売方式ではなく、市場での購入等により仕入れて独自の販売価格を設定して国債を販売している場合もあるとされています。
では、満期まで持てば元本が戻るこうした商品を、そもそも検討する必要があるのでしょうか。現金のまま置いておく場合と何が違うのかを確かめます。
なお、現金で持ち続けた場合の実質価値の変化に関する詳しい解説は、下記の記事より一部を引用・参照しています。