
企業年金を受け取る際には、公的年金と同様に所得税そして住民税の課税対象となります。
課税方法は受け取り方によって異なります。
ここでは、所得税の課税の仕組み、そして企業年金を受け取る際の課税の流れについて解説します。
年金収入にかかる税金
公的年金や企業年金などの年金収入は、通常「雑所得」として取り扱われます。そして、所得に応じた所得税および住民税が課税されます。
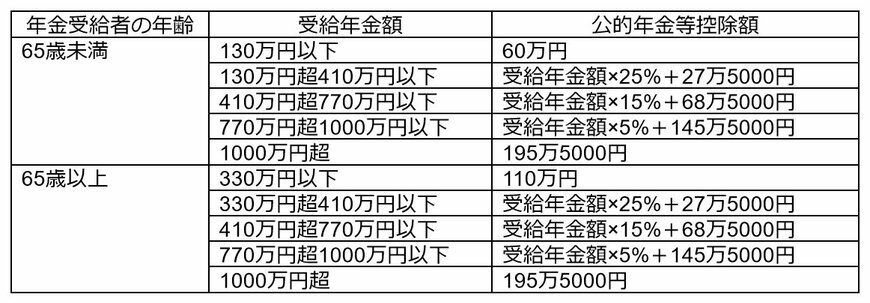
雑所得の所得金額は、収入金額から必要経費を差し引いた額ですが、公益年金や企業年金を受給した場合は、必要経費に代えて「公的年金等控除額」を差し引いて計算します。
この公的年金等控除額は、年金を受け取る人の年齢や年金以外の所得の合計金額によって異なる点に注意が必要です。
公的年金等控除額
ちなみに、所得が年金のみ、もしくは年金以外の年間所得が1000万円以下の場合の公的年金等所得控除額は以下のとおりです。
年金以外にも収入がある場合
年金以外にも収入がある場合は、それぞれの収入から必要経費を控除した所得金額の合計から所得控除額を差し引いて、課税所得金額を計算します。例えば、年金収入と給与収入がある場合の計算手順は以下のとおりです。
- 年金収入から公的年金等控除額を差し引き、雑所得金額を計算する
- 給与収入から給与所得控除額を差し引き、給与所得金額を計算する
- 雑所得金額と給与所得金額を合わせた金額から、適用される所得控除を差し引いて課税所得金額を求める
ここで注意しておきたいのは、所得ごとに所得金額を計算するということです。
企業年金の3つの受け取り方法とは
公的年金の受け取りは前2カ月分を偶数月に振り込んでもらう方法のみが用意されていますが、企業年金の受け取りに関しては、「一時金で受け取る」「年金形式(分割)で受け取る」「一時金と年金形式を併用する」のいずれかから選択できます。企業年金の規約によっては、選択肢が「一時金のみ」や「年金形式のみ」などと決められているケースもあります。
企業年金は受け取り方法によって所得の取り扱いが異なる
企業年金も公的年金と同様に年金形式で受け取る場合と、一部もしくは全部を一時金で受け取った場合の所得の取り扱いは雑所得か退職所得かに分けられ、控除額の計算方法が異なります。
企業年金の受け取り方1. 年金形式で受け取った場合の所得の計算方法
企業年金を年金形式で受け取った場合は、公的年金や個人年金とあわせ「公的年金」として取り扱います。そのため、年金形式で受け取った企業年金額と公的年金額、さらには私的年金である個人年金があればその合計額から、公的年金等控除額を差し引き、最終的な雑所得金額を求めます。
企業年金の受け取り方2. 一時金で受け取った場合の所得の計算方法
企業年金を一時金で受け取った場合、それは年金(雑所得)ではなく、退職所得とみなされます。退職所得金額の計算は、受け取った金額から退職所得控除額を差し引き、さらにそれを2分の1にした額となります。
退職所得控除額については、勤続年数によって異なりますが、以下の式で求めることができます。
- 勤続年数が20年以下の場合:40万円×勤続年数(計算で求めた金額が80万円に満たない場合は80万円とする)
- 勤続年数が20年超の場合:800万円+(70万円×(勤続年数-20年))
また、障害者になったことが直接の原因で退職した場合の退職所得控除額は、上で計算した金額に100万円を加えた額になることも覚えておきましょう。
企業年金の受け取り方3. 退職所得の源泉徴収と確定申告
企業年金を一時金で受け取る際、勤めていた会社に「退職所得の受給に関する申告書」を提出することで、源泉徴収だけで課税が完了するため、原則として確定申告は不要です。
ただし、申告書を提出しない場合は、一時金で受け取った金額から一律20.42%の所得税および復興特別所得税が課税されるため、確定申告での精算が必要となります。
受け取り方によって手元に残る額が変わる
企業年金は受け取り方法を自分で選択できるというメリットがありますが、受け取り方によって税額が異なり、手元に残る金額も変わります。
一般的には一時金で受け取る方が控除額も大きく、税額も少なくなる傾向にありますが、そのぶん定期的に年金形式で受け取れる額も少なくなります。さらに、企業年金の種類によっては、運用結果次第で予想していた額よりも受取額が少なくなる可能性もあります。
リタイア後のライフプランを考えながら受け取り方法を考えることはもちろん、税金についても実際にどのくらいの税額になるのかを税理士に相談し、一時金で受け取る方がいいのか、年金形式の方がいいのか、さらに一時金と年金形式を併用するなら、その配分についてもよく検討してから受け取るようにしましょう。

参考資料


新井 智美