


皆さんは、自分が将来いくら年金をもらえるのかご存知でしょうか。
お金の話は皆さん共通の関心事かと思いますが、老後のこととなると、考えるのを後回しにしてしまう人もいらっしゃるのではないでしょうか。
今回は「自分が将来、いくらくらい年金をもらえるのか」の目安を簡単に知るために、収入・期間を軸とした早見表をご紹介します。
1. 公的年金の仕組みとは
公的年金は、現役世代(今働いている世代)が支払った保険料を、高齢者などの年金受給者向けに分配する仕組みとなっています。そのため、皆さんが受給者となった際は、その時の働き手が年金の資金源を作ることになります。
また、保険料以外にも、年金積立金や税金などが年金の財源に充てられます。
公的年金は2種類の年金で構成されています。それが、国民年金と厚生年金です。国民年金は、日本国内に住む20歳以上60歳未満の全員に加入する義務があります。保険料は一律で、納付した期間に応じて将来もらえる年金の額が決まります。
一方で厚生年金は、公務員やサラリーマンなどが加入できるもので、支払う保険料はその組織から受け取る報酬に応じて変わります。また、将来もらえる年金額は、加入期間や納付額に応じて変わります。
報酬が高ければ納付額も増えますが、将来受け取る際にその分多くもらえるということになります。
なお、下の図のように国民年金に上乗せする形で厚生年金がある仕組みになっています。
この構造を俗に「2階建て構造」などと呼びます。
1/2

出所:日本年金機構
2. 厚生年金はどのように計算されるのか
厚生年金の計算では、ベースとなる「収入」の基準として、平均標準報酬月額と平均標準報酬額があります。
平均標準報酬月額は月給の平均額であり、平均標準報酬額は月給と賞与を合算して12で割った額です。
平成15年4月を境に給与の計算方法が変わったため、年金額の計算は以下のように分けて計算します。
- ①平成15年3月以前の年金額=平均標準報酬月額×7.125※/1,000×平成15年3月以前の月数
- ②平成15年4月以後の年金額=平均標準報酬額×5.481※/1,000×平成15年4月以後の月数
- ①+②=厚生年金の年金額(報酬比例部分)
※生年月日ごとの乗率。今回の検証では、昭和21年(1946年)4月2日以降生まれの人の乗率を使用。
この計算式をベースに、収入と加入期間を軸とした早見表を作成しました。
2/2
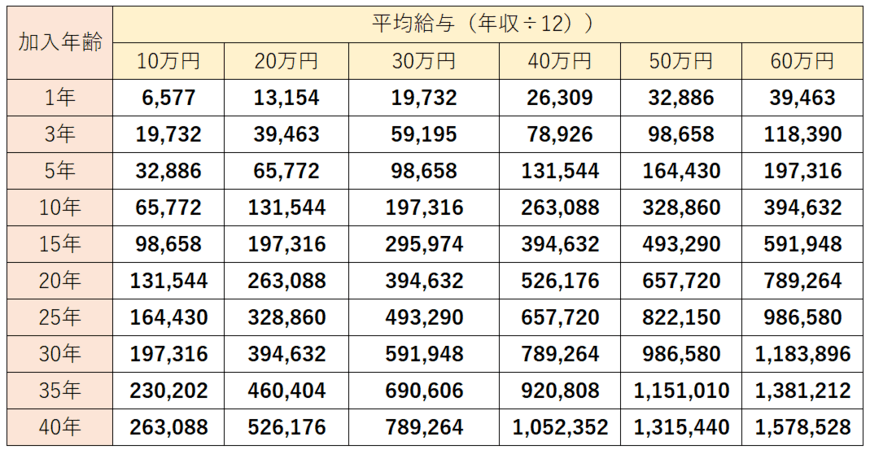
※早見表の金額は平均標準報酬額のみを使って計算した概算。
この数値は厚生年金の報酬比例部分の受給額です。
そのため、実際に受け取る金額にはこれに基礎年金が加算されます。
3. 将来もらえる年金を増やすには
ご自分の収入と照らし合わせた受給額について、どのように感じられたでしょうか。
足りないと感じるのであれば、今からでも努力して増やすことができます。
先ほど、厚生年金の受給額は、加入期間と報酬額で決まると説明しました。加入期間については、厚生年金制度を導入している企業に属する期間を延ばすというのが選択肢になります。
国民年金の加入対象は原則20歳から60歳未満ですが、厚生年金については入社した時から原則70歳までとなります。
昨今、60歳を過ぎても働く人は増えているので、仕事が好きな人は70歳まで働き、不足分を補うことも可能です。
報酬額については、基本的には勤続年数に応じて上がっていく会社が多いでしょう。ただもっと大きく金額を上げたいのであれば、経験やスキルの向上を意識し、転職なども視野に入れたうえでキャリアアップを図ることが選択肢になります。
今努力することが、将来の自分も救うことになります。
4. まとめにかえて
いかがだったでしょうか。
「自分が将来もらえる年金は、15万円くらいかな」など、イメージが漠然としていた方も。少し鮮明となったのではないでしょうか。
ぜひ、ご参考になさってください。

参考資料

石津 大希


