
筆者が幼いころは「年金生活」といえば夢のセカンドライフをさし、穏やかでポジティブな印象をもつ言葉だったように思います。
ところが、ここ数年は年金と名がつけばネガティブな話題になってしまう状況になりつつあります。
年金の受給額が減っていくという面で不安が残るのは事実ですが、公的年金の最大のメリットは終身年金であることです。
日本人女性の寿命の長さは世界のトップを更新し続けていますから、生きている限りずっと受け取れる終身年金は生活の支えとなるはずです。
女性のライフスタイルも多様化するなか、一体女性はいくらの年金が受け取れるのか検証していきましょう。
【注目記事】厚生年金の平均が14~15万円はウソ?年金制度の落とし穴と受給額のピンキリ事情
公的年金の特徴を簡単におさらい
国民年金と厚生年金では、受給額に差があることはご存知の方も多いかもしれません。
しかし、なぜ受給額に差が出るのかよく分かっていないという方もいらっしゃるでしょう。
まずは、「2階建て」といわれる日本の公的年金の特徴をおさらいしておきましょう。
1/1
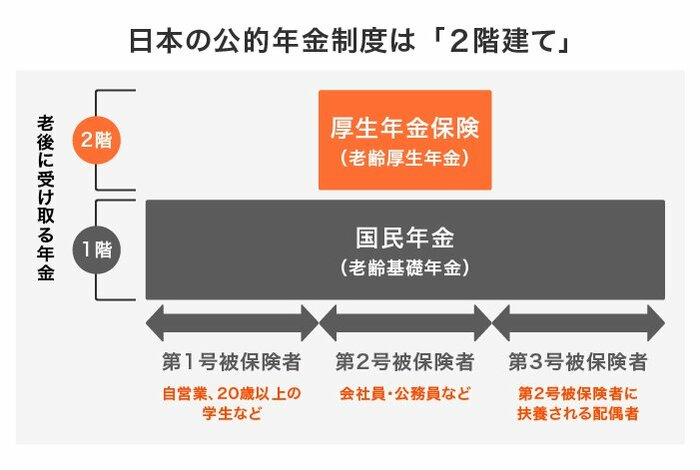
■1階部分-国民年金
基礎年金にあたる国民年金は、20歳以上の日本に居住する国民全員に加入義務があります。
主に自営業者・学生などが対象で、保険料は全員一律の金額を支払います。
原則「20~60歳までの40年間×全員一律の保険料納付」となるため、加入者間の負担額・年金の受給額に大きな差はでにくいのが特徴です。
■2階部分―厚生年金
厚生年金は、主に会社員や公務員が対象です。
基礎(国民)年金に厚生年金部分が上乗せされる形となるため、厚生年金の加入者は自動的に国民年金にも加入していることになります。
厚生年金部分は報酬比例の年金のため、現役中の収入に影響をうけます。
そのため、保険料・年金受給額のどちらも国民年金にくらべて個人差が大きいのが特徴です。
どちらの公的年金にしても、「加入期間(保険料納付期間)」は将来の受給額を左右する大きな要素です。
次項では、女性の平均的な年金水準と、加入期間によって受給額にどのくらい違いがでるのか検証していきます。
女性の年金受給額~国民年金と厚生年金でどのくらい違う?~
それでは、実際に女性が受給する年金の平均額をみていきましょう。
厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」から、最新の平均受給月額とボリュームゾーンを確認します。
■国民年金
- 平均受給月額:5万4112円
- ボリュームゾーンの受給月額:6~7万円未満
■厚生年金
- 平均受給月額:10万3808円
- ボリュームゾーンの受給月額:9~10万円未満
公的年金の種類によって、平均受給額は2倍近い差があることがわかります。
当然のことではありますが、厚生年金は報酬比例部分が国民年金に上乗せされるため全体の年金水準は国民年金よりも高くなっています。
最近では、既婚・未婚を問わずフリーランスとして活躍する女性も増えていますよね。
フリーランスや主婦などは国民年金の対象ですから、もともとの年金水準が低い分、老後の資金は自分でしっかり貯めておく必要があります。
また、なんらかの理由で公的年金への加入期間が短くなってしまった場合、受給額はどの程度変わるのかもみておきましょう。
■国民年金(25年未満受給権者数)
- 平均受給月額:1万8811円
- ボリュームゾーンの受給月額:1~2万円未満
■厚生年金(25年未満受給権者数)
- 平均受給月額:5万8142円
- ボリュームゾーンの受給月額:6~7万円未満
先ほどの最新データに対し、加入期間が短くなると上記のように受給額も大幅にさがっているのがお分かりいただけると思います。
これでは終身年金といえど、老後にかかる生活費や介護費用など大半を自分の貯金から切り崩す必要がでてくるでしょう。
まずは公的年金の保険料をしっかり納付して、老後資金の土台をつくっておくことをおすすめします。
【厚生年金・国民年金】ねんきん定期便の見方をチェック
ここまで国民年金と厚生年金の平均受給額についてみてきましたが、自分の加入歴を記録して計算するのは少し面倒ですよね。
そんな時は自分の年金の見込額がわかる「ねんきん定期便」を積極的に活用するとよいでしょう。
毎年誕生月になると日本年金機構から送られてきますので、ねんきん定期便を受け取るための申請などは不要です。
ねんきん定期便は、「節目の年」「節目の年以外」で記載内容にちがいがありますので以下を参考にしてください。
■【厚生年金・国民年金】節目の年(59歳、35歳、45歳)
①59歳
- 全期間の年金記録情報
- 年金見込額
②35歳、45歳
- 全期間の年金記録情報
- これまでの加入実績に応じた年金額
■【厚生年金・国民年金】毎年の節目の年以外(50歳未満、50歳以上)
①50歳未満
- 直近1年間の情報
- これまでの加入実績に応じた年金額
②50歳以上
- 直近1年間の情報
- 年金見込額
国民年金と厚生年金どちらにも加入歴がある方の場合は、それぞれの加入期間も分かるようになっていますので、今年の誕生月は目を通してみてはいかがでしょうか。
厚生年金・国民年金以外で老後資金はいくら必要か
仮に老後も月25万円×30年の生活費がかかるとすると、9000万の老後資金が必要です。
公的年金から月10万円受給できれば3600万円を差し引くことができるので、残り5400万円を老後までに蓄えておけば良いという計算になります。
公的年金が5万円であれば、自分で7200万円準備しておかなければいけません。
このように、年金がどのくらい受給できるか目安を知ると「不足する=これから準備するべき老後資金」を割り出すことができます。
老後資金の金額を明確にして、残り期間から逆算すると月いくらの貯金で達成できるのか視える化することから始めてみてはいかがでしょうか。

参考資料
尾崎 絵実