
2021年末、『フォーブス』誌が「日本長者番付」を発表しました。1位はソフトバンクグループの創業者の孫正義さんで4兆8920億円。
ちなみに、昨年末に“宇宙旅行”に行って世間を賑わせた衣料品通販大手ZOZO(ゾゾ)創業者の前澤友作さんが30位で2090億円とのこと。
これを考えると、いかに孫さんの資産が大きいかがイメージできるのではないでしょうか。
将来、自身で蓄えた資産を取り崩しながら生活をするタイミングは誰しもにやってくるでしょう。仕事をリタイヤした後にやってくる年金生活です。
公的な年金だけでは足りない…、というような漠然としたイメージを持ってらっしゃる方は多いのではないでしょうか。
私は以前、生命保険会社に勤務し、数多くのお客さまから老後のお金の相談を受けてきました。
その経験もふまえ、今回は現在のシニア世代の厚生年金と国民年金の受給額事情を紐解きながら、老後のお金の備え方(※編集部注)についてお話ししていきます。
【※参考記事】50歳を超えてから「月30万円の不労所得」を作る4つの方法
国民年金(基礎年金)と厚生年金のしくみ
まずは「年金制度のしくみ」についておさらいします。
1階部分は「国民年金(基礎年金)」・2階部分は「厚生年金」1/3
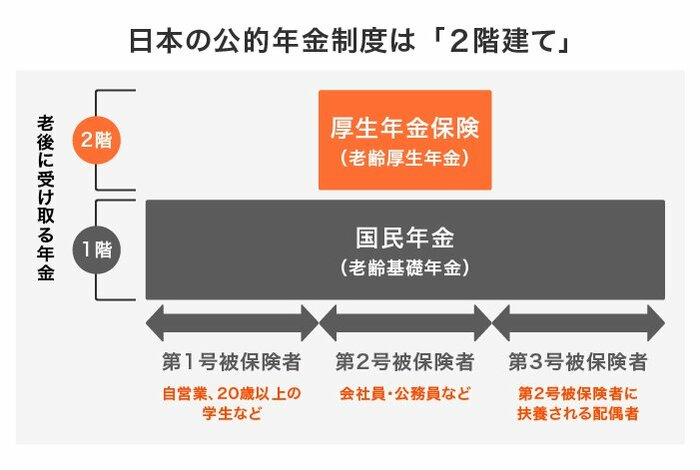
国民年金(基礎年金)は、日本国内に住むすべての20歳から60歳の人を加入対象としています。
年金保険料は定額制(保険料額=基本額1万7000円×保険料改定率)をとっており、20歳から60歳になるまでの40年間すべて保険料を納付すれば「満額」(78万900円×改定率)が受け取れます。
納付期間が足りない場合はその割合を満額から差し引く計算方式をとっています。
一方、厚生年金は国民年金に上乗せする形で報酬比例の年金を支給する制度です。
そのため、勤務先にそもそも厚生年金の制度があるのか、どれだけの期間勤務しているか、毎月の報酬月額はいくらか、などが受給額に大きく影響する仕組みとなっています。
上記のことから、日本の年金制度は「2階建て構造」などと呼ばれています。
厚生年金の月額はどのくらい?【最新データ】
厚生労働省年金局が公表する「令和2年度(2020年)厚生年金・国民年金事業の概況」より、厚生年金の受給額をみていきましょう。
厚生年金保険(第1号) 男女別年金月額階級別老齢年金受給権者数
※厚生年金保険(第1号)の平均年金月額には老齢基礎年金月額が含まれます。
男女計 平均年金月額:14万4366円
〈男子〉平均年金月額:16万4742円
〈女子〉平均年金月額:10万3808円
2/3
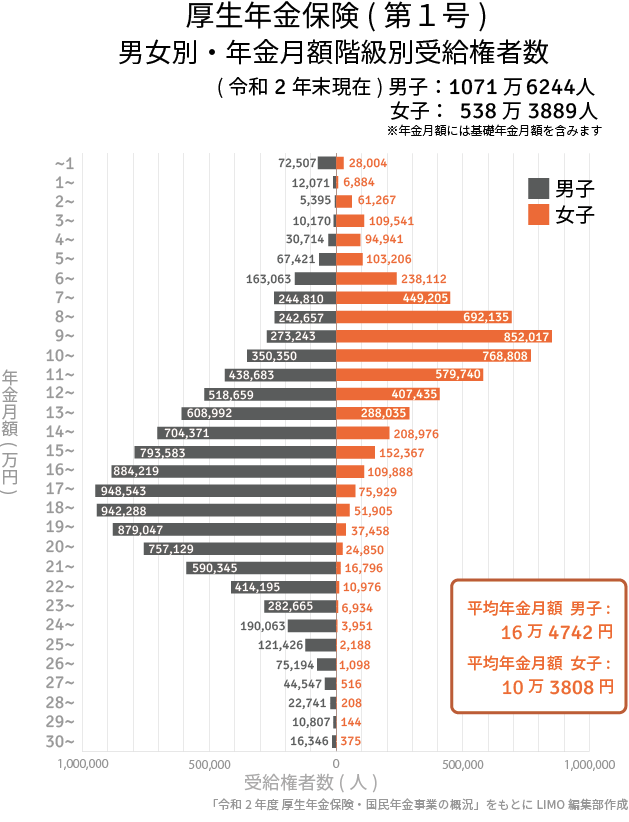
厚生年金の全体の平均年金月額は14万4366円です。こちらについては男女の差が約6万円と大きくなっているのが見てとれます。結婚や出産・育児などで家庭に入る可能性の高い女性の受給額が低くなっていると考えられるでしょう。
また男女差だけでなく、個人差も見過ごすことができない結果と言えるかもしれません。
国民年金の月額はどのくらい?フリーや自営の年金事情
自営業・フリーランスなどの「第1号被保険者」や、専業主婦(主夫)などの「第3号被保険者」は、老後に国民年金(老齢基礎年金)を受け取ります。
つづいて、同資料から国民年金の受給額も見ていきましょう。
国民年金 男女別年金月額階級別老齢年金受給権者数
男女計:5万6252円
〈男子〉平均年金月額:5万9040円
〈女子〉平均年金月額:5万4112円
3/3

国民年金全体の平均年金月額は5万6252円となっており、男女問わず受給金額に大きな差はありませんね。
しかし、前述した厚生年金と比較すると、全体の平均受給額での差が約9万円もあることがわかりました。これは、冒頭の年金のしくみでお話した「2階建て構造」の1階部分のみの受給となるためです。
まずは自分の年金額を確認することから
「公的年金では足りないのではないか…」と思われている方は、多いのではないでしょうか。
厚生年金の平均月額でさえ、心許ないと感じた方もいらっしゃるかもしれません。自営業やフリーランスのような働き方をされている人の多くは、国民年金のみの加入となり、会社勤めの厚生年金加入者と比較すると年金額は少なくなる傾向があります。
老後、必要となる生活費は人それぞれです。その為にまずは、将来自分がいくら年金を受取ることができそうなのかを確認することをオススメします。
公的な年金だけに頼らず、「自分で準備」できれば、安心してセカンドライフを迎えることができるかもしれません。
「資産運用」は、3つのポイントをおさえる
低金利時代と呼ばれるいま、預貯金で漠然とお金を持ち続けていても、受け取る金利はほんのわずか。資産を「増やす」ことには繋がりにくいといえるでしょう。
そこでぜひ視野に入れていただきたいのが「お金に働いてもらう」という発想、つまり「資産運用」のスタートです。公的な年金だけに頼らず、自助努力で資産を増やしていければ老後の安心にもつながります。
資産運用で大切にしたい3つの視点が「長期・分散・積立」です。
預貯金とは異なり、資産運用には元本保証はありません。集中的に一つの対象に投資をするのではなく、リスクを分散しながら長期で積立てを行えるかどうかがカギを握ります。
「資産を取り崩しながらも、やりたいことは我慢しない!」悠々自適なセカンドライフを過ごすためにも、今から資産運用のはじめの一歩を踏み出してみてはいかがでしょうか。
参考資料


吉田 奈都子