家計調査(2020年)の結果から、二人以上の世帯のうち世帯主が 65~69歳以上の無職世帯の可処分所得(税金や社会保険料を差し引いた手取り額)は、25万1623円、消費支出(生活費)は26万0145円でした。
この程度の年金をひとりでもらえている人は、どのくらいいるでしょうか。
年金制度は「国民年金(基礎年金)」と「厚生年金」の2階建て構造です。
今回は、主に会社員や公務員が加入している厚生年金(※編集部注)に着目して、年金額を増やすポイントについてご紹介していきたいと思います。
【※参考記事】厚生年金「ひとりで月15万円超」は何パーセント?【男女別】
厚生年金「ひとりで月額25万円超」の人は何パーセント?
厚生労働省年金局が2021年12月に公表した、「令和2年度 厚生年金保険・国民年金事業の概況」から、厚生年金の男女別受給額の分布を見ていきましょう。
厚生年金保険(第1号)平均年金月額
- 男子平均:16万4742円
- 女子平均:10万3808円
※男女合わせての平均年金月額:14万4366円
最新版【男女別】年金月額階級別老齢年金受給権者数
【最新版】厚生年金の受給額事情1/1
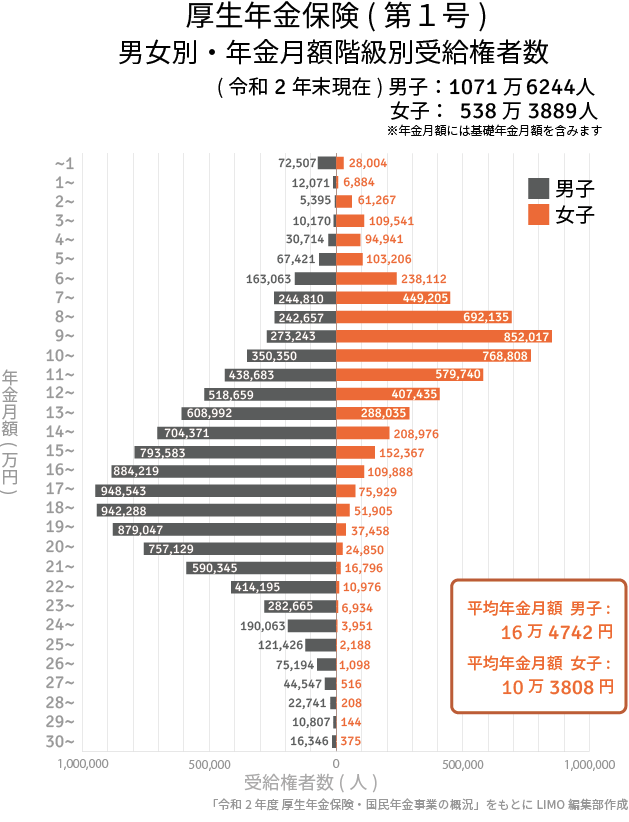
厚生年金を月25万円以上受給しているのは、男子の約2.71%、女子は約0.08%でした。全体で見ると、月25万円以上の年金を受給している人はかなり少数派のようです。
また、性別による受給額の格差が目立つ分布ですね。背景には、女性は結婚や出産などのライフイベントによって、男性に比べて休職や退職を選択するケースが多いことが考えられます。
厚生年金は、現役時代の給与水準や加入期間に応じて、将来の受給額が大きく変動します。よって、現役時代の格差がそのまま年金額に反映されていると言えるでしょう。
厚生年金を増やす3つのポイント
ここまでのお話を踏まえ、厚生年金の受給額を増やす3つのポイントをまとめていきます。
① 給与水準を上げる
先述の通り、厚生年金の受給額は給与水準と加入期間に応じて変動します。給与水準を上げ、加入期間を少しでも長くすることが、受給額を増やすカギとなります。
② 繰下げ受給を検討する
年金額を増やす方法の1つに「繰下げ受給」が挙げられます。
繰下げ受給とは、老齢年金の受給開始の時期を遅らせ、その月数に応じて年金額を増やせる制度です。
最大で60カ月(※)まで遅らせることができ、1カ月当たり0.7%増額になります。
※2022年1月時点では、最大60カ月(=70歳まで)の繰下げ受給が可能です。なお、2022年4月以降は120カ月(=75歳まで)まで上限が引き上げられます。
③「学生納付特例制度利用者」なら追納も
国民年金の納付義務は20歳からです。とはいえ、大学生や大学院生・専門学校生など、成人してからも学生であることはめずらしくありません。
「学生納付特例制度」とは、申請することで在学中の保険料の納付が猶予される制度です。
「本人の所得が一定以下の学生」という制限はありますが、未納とは違い保険料猶予期間も受給資格期間に組み入れてもらえます。しかし、年金額には反映されないため、猶予期間分の保険料を追納しなければ満額受給はできません。
言い換えれば、あとから追納することによって、老齢基礎年金の年金額を増やすことが可能になります。
ここでの注意点は、学生納付特例期間の承認を受けた期間の翌年度から起算して、3年度目以降に保険料を追納すると、承認を受けた当時の保険料額に一定の加算額が上乗せされます。
経済的に余裕がある場合は、早めの追納を検討してみましょう。
長生きリスクに備える視点を!
年金額を増やすポイントをご紹介してきましたが、やはり個人差があり、公的年金に頼ることに限界を感じる方もいるでしょう。
また最近では、年金の受給額の減少なども報道されており、一人一人が自ら老後に備えるべき時代であるともいえそうです。
「人生100年時代」に老後を過ごす私たちには、健康寿命を延ばす工夫とともに、長生きリスクへの備えも求められています。預貯金をしっかりキープしておくと同時に「資産運用でお金に働いてもらう」視点は有効であるといえそうです。

参考資料
- 総務省統計局「家計調査報告 家計収支編 2020年(令和2年)平均結果の概要 <参考4>」
- 厚生労働省年金局「令和2年度 厚生年金国民年金事業の概況」
- 金融審議会「市場ワーキンググループ」(第21回) 厚生労働省提出資料
- 日本年金機構 「老齢厚生年金を繰り下げ請求した場合、どのくらい増額して受給できるのですか。」


岡崎 泰輔