


リタイヤ後の大切な収入源となる、基礎年金(国民年金)。ただでさえ受給額が少ない印象がありますが、「老後2000万円問題」が話題になるなど、年金生活に向けた漠然とした不安感は増すばかりです。
この不安を和らげるためには、まずは目安となる受給額(※編集部注)を把握すること。そして、国民年金(基礎年金)の受給額をどうしたら増やせるのかを知ることが大切です。
いくつかの方法があるので、できることから対策を始めましょう。
まずは将来の目安受給額を知ること
将来いくらの年金を受給できるかは、「ねんきん定期便」や「ねんきんネット」で確認できます。
「ねんきん定期便」は毎年誕生月に届く書類。
50歳未満の方はこれまでの年金加入実績に基づいた見込み額が記載されています。これまで支払った保険料に対する見込み受給額なので、実際もらえる金額よりも少ない金額が載っているでしょう。
50歳以上の方は、同じ条件で年金に加入し続けた場合の見込額が記載されているため、より実態に近い数字となります。
「ねんきんネット」は国民年金機構が運営するサイトで、パソコンやスマホなどで年金見込み額を確認できるサービスです。
事前に登録は必要ですが、年に1回の「ねんきん定期便」と違いいつでも確認できます。まだ見たことがない方は登録してみてもいいでしょう。
今の基礎年金受給額、平均はいくら?
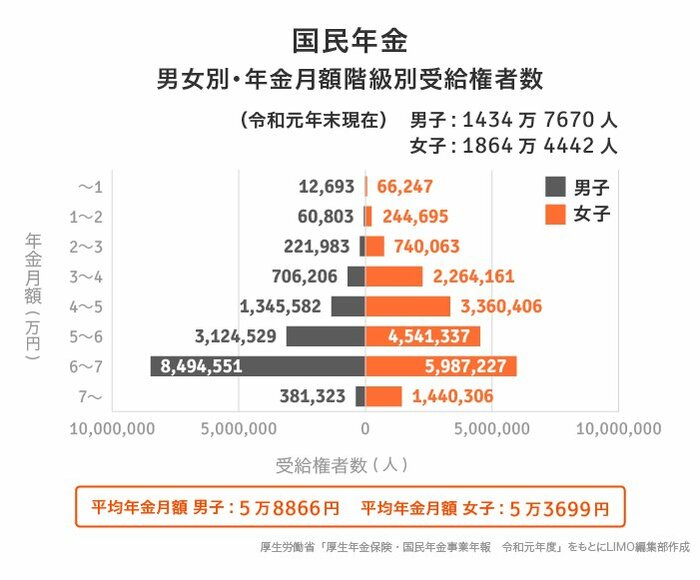
実際に今の基礎年金(国民年金)の受給者が、平均していくらぐらい受給しているのかも参考になります。厚生労働省の「令和元年度 厚生年金・国民年金事業年報」をもとに、平均額と分布を見てみましょう。
国民年金の平均年金月額
合計:5万5946円
男性:5万8866円・女性:5万3699円
国民年金(基礎年金)の受給額事情1/1
満額受給なら月額6.5万円(2021年度)
男女に大きな差はなく、平均で5万円台。またボリュームゾーンは6~7万円です。受給額は加入年数や納付期間によって決まるため、よほどの未納期間がない限りは同じような金額となるでしょう。ちなみに40年間すべての保険料を納付した人の満額は、6万5075円(2021年度)です。
基礎年金の受給額を増やすには
基礎年金(国民年金)の受給額は、月額6~7万円の人が多いことがわかりました。自営業やフリーランスの方などは国民年金だけなので、少し心もとない金額ですよね。
ここからは国民年金の受給額を増やす方法を探っていきます。
①未納分を追納する
学生納付特例制度などで未納・免除になっている人がいるかもしれません。10年間は追納することができるため、国民年金の満額に近づけられます。追納できる期間はねんきんネットで確認できるので、念のため確認してみましょう。
②「付加保険料」か「国民年金基金」
国民年金の額を上乗せできる方法もあります。ひとつは付加保険料といって、毎月400円を上乗せして支払うことで、年金額が「200円×付加保険料納付月数」分増やせる制度です。
国民年金の「第1号被保険者」と「国民年金の任意加入被保険者(65歳以上の方を除く)」が利用できるので、検討してみてもいいでしょう。
他には国民年金基金もあります。同じく「第1号被保険者」または「国民年金の任意加入被保険者(65歳以上の方を除く)」が加入できる制度で、掛け金や受取期間を自分で決められるのが特徴です。さらに掛金は所得控除の対象になるため、将来だけでなく現役時代の所得税・住民税を減らすメリットもあります。
ただし、付加保険料と国民年金基金は同時に利用することができません。利用する場合は、どちらにするかを選びましょう。
③年金を繰り下げ受給する
年金の受給額を上げるには、受給開始を遅らせることも有効です。現在は原則65歳からの受給ですが、もし70歳に繰り下げるとしたら、約42%増やせます。さらに、今後は75歳までの繰り下げ受給も可能に。
ただしこの場合、年金を受給するまでの収入源の確保が必須です。受給までの期間が長いほど、貯金を切り崩して生活するのはリスクが高くなります。受給開始まで収入源が見込めるときには、検討してみてもいいでしょう。
④iDeCoを利用する
毎月少額を積み立てて運用し、60歳以降に受け取れるiDeCo(イデコ:個人型確定拠出年金)を利用する方法もあります。掛金が所得控除されるだけでなく、運用益にかかる税金が非課税になるのも大きなメリット。さらに受取の際にも所得控除があるため、3回税制メリットが受けられます。
iDeCoの掛金には上限があり、国民年金基金と併用する際にはさらに上限額が定められます。また原則60歳になるまで引き出せないため、毎月払い続けられる金額を慎重に決める必要があります。
セカンドライフの夢に向かって
年金受給額の目安と、上乗せする方法を見てきました。特に基礎年金(国民年金)だけしか加入していない方は、年金だけでの生活が難しそうです。
「現役引退後は悠々自適に」と考えていた方は、老後資金の貯金だけでなく、年金額を増やすことも考えてみましょう。
老後までの期間が長ければ長いほど、対策はしやすくなります。
例えばiDeCoを含む資産運用は、長期戦で臨む方が複利効果を得られやすいです。元本保証がないのでリスクもありますが、長期運用にすることでリスクを軽減できるのです。
ゆとりのセカンドライフを夢見ている方こそ、早めに対策を始めてみませんか。

参考資料
- 厚生労働省年金局「令和元年度 厚生年金・国民年金事年報」
- 日本年金機構「追納等可能月数と金額の確認」
- 日本年金機構「付加保険料の納付のご案内」
- 日本年金機構「年金の繰下げ受給」


LIMO編集部


