会社員や公務員の皆さんは、ご自身が一体どれくらいの厚生年金を貰えるのかご存知でしょうか(※編集部注)。
2019年に話題となった「老後2000万円問題」の計算式によると、高齢夫婦の老後生活費は月々26万3718円かかるとされています。
今回は、ファイナンシャルアドバイザーとしてお客様の資産運用に携わってきた私から、厚生年金の受給状況とあわせて年金を増やす3つのポイントをご紹介していきたいと思います。
厚生年金の受給状況
さっそく、厚生労働省年金局「令和元年度厚生年金国民年金事業の概況」から、厚生年金の受給額を見ていきましょう。
1/1
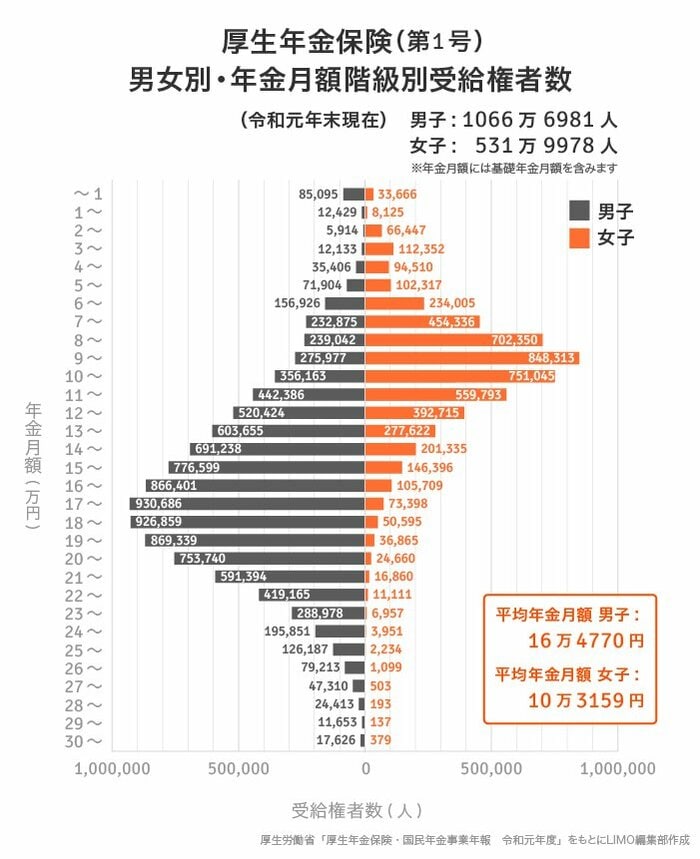
厚生年金保険(第1号)平均年金月額
- 男子平均:16万4770円
- 女子平均:10万3159円
※男女合わせての平均年金月額:14万4268円
年金月額階級別受給権者数【男子】
- ~5万円未満:15万977人
- 5~10万円未満:97万6724人
- 10~15万円未満:261万3866人
- 15~20万円未満:436万9884人
- 20~25万円未満:224万9128人
- 25~30万円未満:28万8776人
- 30万円~:1万7626人
年金月額階級別受給権者数【女子】
- ~5万円未満:31万5100人
- 5~10万円未満:234万1321人
- 10~15万円未満:218万2510人
- 15~20万円未満:41万2963人
- 20~25万円未満:6万3539人
- 25~30万円未満:4166人
- 30万円~:379人
厚生年金を月25万円以上受給しているのは、男子が上位約2.87%、女子が約0.09%となっており、全体で見るとかなり少数派であると言えそうです。
また、男子のボリュームゾーンは「月15~20万円未満」であるのに対し、女子は「5~10万円未満」という結果です。女性は結婚や出産などのライフイベントによって、男性に比べて休職や退職を選択するケースが多いことが要因として考えられます。
厚生年金は、給与水準や加入期間に応じて受給額が変動する仕組みとなっているので、現役時代の働き方が金額に色濃く反映されていると言えるでしょう。
厚生年金を増やすポイント
それでは、将来もらう厚生年金を増やすには、どのようなことを意識したら良いのでしょうか。ポイントは主に以下の3点になります。
1.給与水準を上げる
先述の通り、厚生年金の受給額は給与水準と加入期間に応じて変動します。ですので、給与水準を上げ、加入期間を少しでも長くすることで将来の受給額を増やすことが可能です。
2. 繰下げ受給
厚生年金の繰下げ受給とは、受給開始の時期を遅らせることで年金額を増やすことができる制度です。最大で60ヶ月まで遅らせることができ、1ヶ月当たり0.7%増額になります。
- 繰下げ加算額=65歳時の老齢厚生(退職共済)年金額 × 繰下げ待機期間 × 0.7%
3.「学生納付特例制度利用者」なら追納も
国民年金の納付義務は20歳からですが、大学生や大学院生・専門学校の学生など、成人してからも学生であるために収入がない人も珍しくありません。
そこで、申請することで在学中の保険料の納付が猶予される「学生納付特例制度」を受けることが可能です。
「本人の所得が一定以下の学生」という制限はありますが、未納とは異なり保険料猶予期間も受給資格期間に組み入れてもらえます。しかし、将来の年金額には反映されないため、猶予期間分の保険料を追納しなければ、国民年金の満額受給はできません。
言い換えれば、あとから追納することによって、老齢基礎年金の年金額を増やすことができます。
ただし、追納ができるのは追納が承認された月の前10年以内の免除等期間に限られているので、早めの追納、もしくは在学中でも経済的に余裕があるのであれば、できるだけ保険料を納付しておいた方がいいでしょう。
おわりにかえて
厚生年金の受給実態と、年金額を増やすポイントについてご紹介してきましたが、やはり厚生年金は個人差が大きく出やすいということも事実です。
もし、厚生年金を増やすことが難しい場合は、視点を変えて資産運用を活用しながら、ご自身で老後資産を準備していくというのも1つの手段ではないでしょうか。近年は、老後が不安になるような報道も多いなか、できる限りの自助努力が必要な時代になってきているとも言えるかもしれません。
最近では、無料マネーセミナーや相談会などが多く開催されており、資産運用が初めてという方でも気軽に情報収集できるようになりました。もし、ご自身のライフプランにご不安がある方は、こういった機会を活用して一度知識のインプットをしてみてはいかがでしょうか。

参考資料
- 厚生労働省年金局「令和元年度厚生年金国民年金事業の概況」
- 金融審議会「市場ワーキンググループ」(第21回) 厚生労働省提出資料
- 日本年金機構 「老齢厚生年金を繰り下げ請求した場合、どのくらい増額して受給できるのですか。」


岡崎 泰輔