


老後の資金として必要な金額は、健康状態やライフスタイルなどによって個人差・世帯差があります。その原資となるのは、ほとんどの人の場合、まずは公的年金といってよいでしょう。
働き盛りの現役世代のみなさんは、ご自身が年金をどのくらい受給できそうか、イメージできますか?ねんきんネットやねんきん定期便などをしっかり確認されている方もいらっしゃるでしょう。家族に年金世代の方がいれば、日ごろの話題で出てくるかもしれませんね。
「人生100年時代」にセカンドライフを送るであろう私たち。祖父母や親たちよりも老後の資金を入念に準備する必要がありそうです。
そこで気になるのが「そもそも、年金ってどのくらい受給できるものなのか?」ということ。
そこで今回は、現在のシニア世代の年金受給額を「男女別」と「年齢別」に分けて見ていきます。また、忘れてはならない「年金を受給するために必要な条件」についても触れます。
【関連記事】年収400万円台「いわゆるふつうの世帯」の貯蓄平均
年金のしくみ「キホンをおさらい」!
日本の公的年金制度は、国民年金(基礎年金)と厚生年金から成り立ちます。
働き方によって、加入する年金制度が変わります1/3
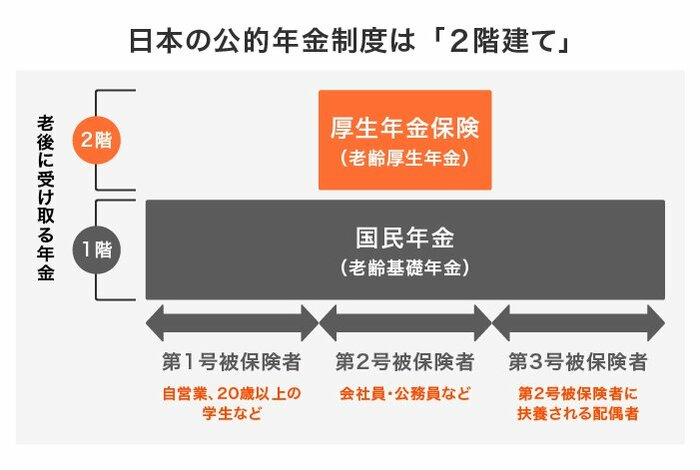
老後に受け取る年金にも個人差が出ます。
【現役時代】加入する年金は「職業・立場」で異なる
- 1階部分「国民年金」・・・日本に住む「20歳以上60歳未満」の全員に加入義務
- 2階部分「厚生年金」・・・公務員や会社員などが「国民年金」に上乗せして加入
【老後】加入していた年金制度によって、受給する「老齢年金」が変わる
受給条件(あとで詳しく!)を満たす場合、老後に受け取る年金は以下の通りです。
国民年金のみに加入していた人…自営業、フリーランス、専業主婦(夫)など
- 「老齢基礎年金(1階部分)」
厚生年金に加入していた人…サラリーマン・公務員など
- 「老齢基礎年金(1階部分)」+「老齢厚生年金(2階部分)」
【男女別】国民年金(基礎年金)・厚生年金「みんなの年金月額」
では、「令和元年度 厚生年金保険・国民年金事業年報」(厚生労働省年金局公表)を参考に、国民年金(基礎年金)・厚生年金の受給額事情を見ていきます。
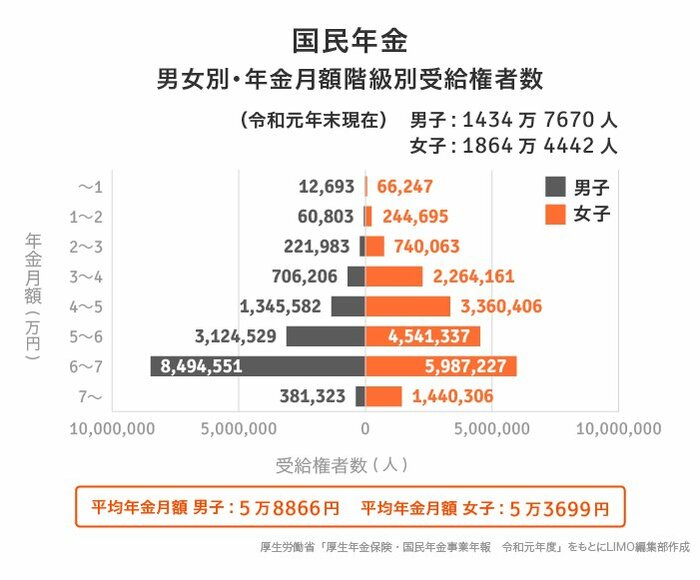
まずは男女別の平均額・受給額分布を見ていきます。
国民年金「平均年金月額」
全体平均:5万5946円
-
男性:5万8866円・女性:5万3699円
2/3

厚生年金保険(第1号)「平均年金月額」
全体平均:14万4268円
- 男性:16万4770円・女性:10万3159円
3/3
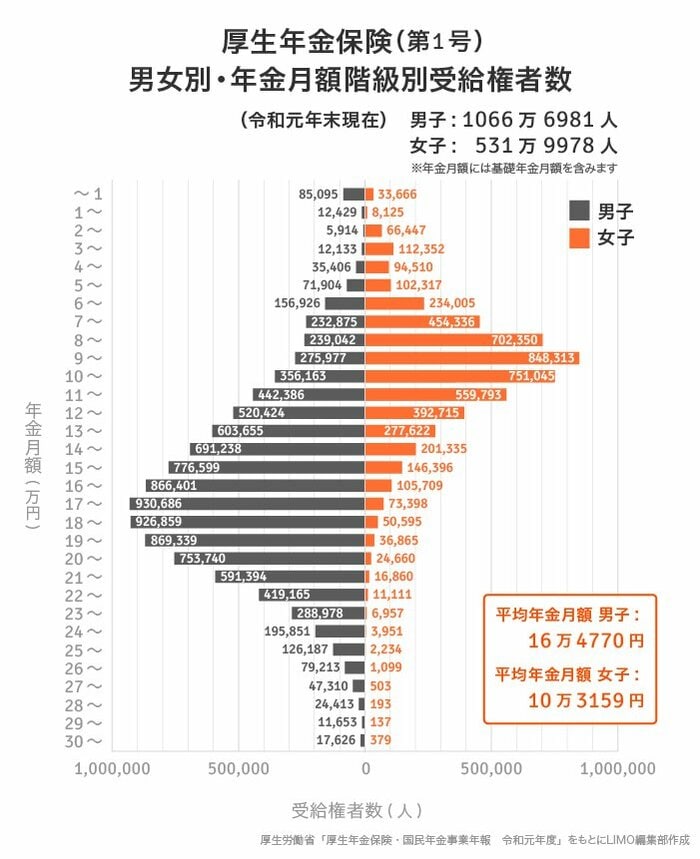
国民年金(基礎年金)の平均月額は、男女ともに5万円台ですね。厚生年金保険(第1号)の年金月額は、個人差・男女差が大きいです。男女別の平均月額は、男性が16万円台、女性が10万円台。約6万円の差があります。
厚生年金は現役時代、収入に応じた年金保険料を支払います。それが年金加入期間とともに老後の受給額に反映されるため、個人差・男女差が生じるのです。
【年齢ゾーン別】国民年金(基礎年金)・厚生年金「みんなの年金月額」
各年齢層ごとの平均年金月額も見ていきます。一般的な年金受給スタート年齢である「65歳」から89歳までは5歳区切りで記載します。カッコ内は受給権者数です。
国民年金
- 65歳~69歳:5万7108円(733万6368人)
- 70歳~74歳:5万6697円(837万559人)
- 75歳~79歳:5万5922円(676万8205人)
- 80歳~84歳:5万6572円(506万6660人)
- 85歳~89歳:5万5175円(344万74人)
- 90歳以上:4万9232円(178万32人)
厚生年金保険(第1号)
- 65歳~69歳:14万2972円(374万98人)
- 70歳~74歳:14万6421円(389万2271人)
- 75歳~79歳:15万1963円(303万1605人)
- 80歳~84歳:16万575円(207万3096人)
- 85歳~89歳:16万3489円(120万7324人)
- 90歳以上:16万1044円(64万2156人)
※厚生年金保険(第1号)の年金月額には、基礎年金部分が含まれます
※こちらの「年金月額」はあくまでもその年齢層のなかでの平均値です。
また、実際の受給額は、年金加入状況によって人それぞれとなります。
国民年金(老齢基礎年金)の保険料は全員一律(※1)です。また、老後の支給額には満額(※2)が設定されており、未納期間がある場合は、その月数に応じて受給額が減額されます。
また、厚生年金の場合は現役時代に収入に応じた保険料を納めており、受給額にはそれが反映されます。よって、国民年金と比べると、受給額の個人差が大きくなります。
※1・2 令和3年度の国民年金保険料は1万6610円、支給額の満額6万5075円(ともに月額)です。
年金を受給するために「必要な条件」とは?
老後の国民年金(基礎年金)・厚生年金の受給額事情についてながめてきました。ただし、いずれも年金受給の要件を満たした場合にもらえる年金額です。年金を受け取るためには、決められた条件を満たしている必要があります。
では、冒頭のページで触れた「受給条件」について整理します。
「老齢基礎年金」の受給条件とは
- 保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上ある場合に、65歳から受け取ることができる
- 20歳から60歳になるまでの40年間の全期間保険料を納めた人は、65歳から満額の老齢基礎年金を受給できる(令和3年度の国民年金の満額:月額6万5075円)
- 保険料を全額免除された期間の年金額は2分の1(平成21年3月分までは3分の1)となるが、保険料の未納期間は年金額の計算の対象期間にならない
「老齢厚生年金」の受給条件
- 厚生年金の被保険者期間があり、先述の老齢基礎年金の受給資格期間を満たした人が、65歳になったときに、老齢基礎年金に上乗せして老齢厚生年金を受給できる
- 当分の間、60歳以上で一定の条件を満たしている場合、65歳になるまで特別支給の老齢厚生年金を受給できる
年金生活に「ゆとり」をプラス!
現在のシニア世代の年金受給額を、男女別・年齢ゾーン別にみたあと、年金の受給要件についても触れました。
公的年金の支給額は、物価や賃金などを考慮して、毎年見直されます。私たち現役世代が受給者となるころに、現在の給付水準が続いているとは限りません。とはいえ、今の受給額事情を知ることは、老後を見据えたマネープランを立てる際の何らかの参考となりそうです。
年金保険料の未納がある場合、障害年金や遺族年金の支給に支障をきたす恐れがあります。公的年金は、老後以外の「まさかのとき」に頼りになる、セイフティーネットであることを忘れずに。
年金は「きちんと納付&しっかり受給」が基本です。無年金・低年金を避ける工夫はさることながら、自分で「3階部分」の私的な年金を上乗せして作っていく視点も持ってみましょう。
iDeCo(イデコ:個人型確定拠出年金)やつみたてNISAといった税制優遇制度の活用を検討するのもよいですね。いずれも自己責任で選んだ金融商品で「資産運用」を行う制度です。投資ビギナーの方は、まずは情報収集からスタートしてみませんか?

関連記事
参考資料
- 厚生労働省年金局「令和元年度 厚生年金保険・国民年金事業年報」
- 日本年金機構「国民年金保険料」
- 日本年金機構「令和3年4月分からの年金額等について」



