


「どうやら年金のみでは老後生活できないらしい」と不安に思っている方も多い現代。何となく心配なだけで、実際の月々の年金額はご存じない方もいるでしょう。
今のシニア世代の厚生年金の平均額は、月14万4268円(国民年金部分も含む)です。ただ女性はひと月の平均が10万3159円と、平均より約4万円低くなっています。
厚生年金は会社員や公務員の方が加入するものですが、パートの方にも一定条件のもと厚生年金への適用が拡大されています。子どもを育てながらパートをしている方の中には、「厚生年金に加入しようかな」と悩まれている方もいるでしょう。
現代のシニアの実際の厚生年金の受給額を眺めながら、パート主婦の厚生年金について考えていきましょう。
【関連記事】まだ遅くない?40歳からつみたてNISAで老後資金を作るには
今のシニア世代、厚生年金ひと月の受給額は?
まずは厚生労働省年金局の「令和元年度 厚生年金保険・国民年金事業年報」から、今のシニア世代の厚生年金の受給分布図を見ていきます。
1/1
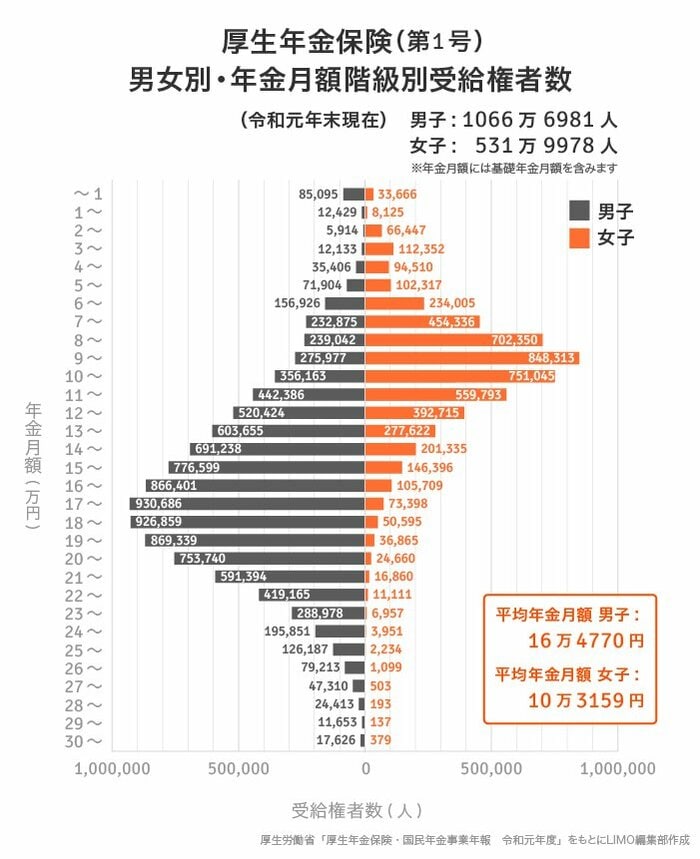
厚生年金保険(第1号)男女別年金月額階級別老齢年金受給権者数
〈男子〉平均年金月額:16万4770円
~5万円未満:15万977人・5万円~10万円未満:97万6724人・10万円~15万円未満:261万3866人
15万円~20万円未満:436万9884人・20万円~25万円未満:224万9128人・25万円~30万円未満:28万8776人
30万円以上:1万7626人
〈女子〉平均年金月額:10万3159円
~5万円未満:31万5100人・5万円~10万円未満:234万1321人・10万円~15万円未満:218万2510人
15万円~20万円未満:41万2963人・20万円~25万円未満:6万3539人・25万円~30万円未満:4166人
30万円以上:379人
厚生年金は加入月数や収入に応じて受給額に差があります。育児や介護で離職したり、扶養内で働かれたりすることの多い女性は、男性に比べて平均額が低いですね。
ボリュームゾーンを見ても、女性で最も多いのは9万円台、男性は17万円台。
厚生年金の令和3年度のモデル年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は「22万496円」です。夫婦であれば、ひと月20万円を超える計算ですね。
ただ少子高齢化の影響もあり、今の働く世代が受給する頃には年金額は今より低くなる可能性があります。
老後の生活費について、公益財団法人生命保険文化センターが試算する夫婦2人のひと月の生活費をみてみましょう。
老後の夫婦2人生活費
- 最低日常生活費:月22.1万円
- ゆとりのある老後生活費:月36.1万円(ゆとりとは旅行や趣味、身内との付き合いなど)
上記を見れば年金のみでは老後の生活費が足りないと分かります。
パート主婦の厚生年金の加入条件とメリットは?
2016年10月より、特定適用事業所(短時間労働者を除く被保険者の総数が常時500人を超える事業所)で働くパート・アルバイトの方でも厚生年金に加入できるようになりました(2017年4月からは、特定適用事業所以外でも労使合意に基づき申し出をした適用事業所で加入可能に)。
パートの方が厚生年金に加入できる一定の要件を見てみましょう。
短時間労働者が被保険者となる一定の要件
- 週の所定労働時間が20時間以上
- 雇用期間が1年以上見込まれる
- 賃金の月額が8万8000円以上
- 学生ではない
今後は2022年10月から従業員数100人超規模の事業所で加入が可能になります。また、雇用期間の見込みも1年から通常の被保険者と同じ2ヶ月超へ。さらに2024年10月以降は、従業員数50人超規模の事業所へと適用が拡大します。
「厚生年金保険料が高いけど、加入したほうがいいのかな」と迷われる方も多いでしょう。年収によっては働き損になる場合もあるので、悩ましいところですよね。
厚生年金に加入すれば、将来もらえる年金が増えるのは一つのメリットです。先ほど今のシニア世代の厚生年金の平均額を見ましたが、働く世代は共働きが増えているので女性の年金額は上がる可能性もあります。
また、厚生年金の保険料は雇用者と労働者が原則折半をして支払います。保険料の半分を会社が負担してくれるのもメリットでしょう。
老齢年金だけでなく、障害年金や遺族年金も上乗せされるので、もしもの時の安心感もあるでしょう。健康保険に加入すれば、病気やケガで仕事を休む際には給与の3分の2が傷病手当金として最長1年半支払われます。
特にお子さんがいる方は、働けなくなったときのリスクについて考えてしまうもの。こういった保障がある点は有り難いですね。
収入が増えると、お金を増やす手段も使える
パートの方が収入を増やすもう一つのメリットとして、資産運用で「お金に働いてもらえる」可能性が増える点があります。
老後に向けた貯蓄で基本となるのは預金ですが、メガバンクの普通預金金利が0.001%の現代では、預金のみではお金はほとんど増えませんよね。ある程度預金ができたら、いま話題のつみたてNISAやiDecoなどを利用して運用を検討して備えるのもいいでしょう。
つみたてNISAやiDecoは、通常運用益にかかる20.315%の税金が非課税になる制度。投資で利益が出ても約2割は税金で引かれるわけですが、非課税になるならこれまで投資に興味があったものの、二の足を踏んでいた方もはじめやすいですね。
この2つは非課税期間や投資できる金融商品、途中で引き出せるかなど、異なる点がいくつかあります。リスクもあるのできちんと確認した上で、自分に合ったものを選びたいですね。
パートで厚生年金に加入して将来の年金額を増やしたら、増えた収入で老後資金の貯蓄を増やすのもいいでしょう。今はオンラインセミナーなども開催されていますので、まずは情報収集をしてみてくださいね。

関連記事
参考資料
- 厚生労働省年金局「令和元年度厚生年金保険・国民年金事業年報」
- 日本年金機構「令和3年4月分からの年金額等について」
- 公益財団法人生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
- 日本年金機構「令和4年10月からの短時間労働者に対する健康保険・厚生年金保険の適用の拡大」


宮野 茉莉子


