就職活動を控えた大学生が、「就きたい仕事」って、どんな職業でしょうか。
株式会社リスクモンスターが行っている「就職したい企業・業種ランキング」の結果(最新版は2021年3月公表)では、3年連続で1位「地方公務員」、2位「国家公務員」が並んでいます。
公務員は、就職先として若者からの人気が高いことがうかがえますね。また、その社会貢献度の高さや、雇用・給与面での安定性などを魅力として挙げる人が多いようです。
そこで本日は、証券会社で約20年の経験をもち、現在はFPの資格保有者としてファイナンシャルアドバイスを行っている筆者の視点で、公務員と会社員の違いを退職金に着目しながらお話をしていきたいと思います。
地方公務員の退職金事情
まず、地方公務員の退職金事情から見ていきましょう。
総務省の「平成31年地方公務員給与の実態(表-24団体区分別、年度別一般職員の勤続25年以上の定年又は公募認定退職者1人当たり退職手当額)」より、地方公務員の退職金額を抜粋します。
平成30年度(60歳)
- 全地方公共団体:2133万円
- 都道府県:2183万9000円
- 指定都市:2119万3000円
- 市:2126万8000円
- 町村:2008万1000円
地方公務員では、所属団体にかかわらず2000万円以上の退職金がもらえていることが分かります。
国家公務員の退職金事情
つづいて国家公務員の退職金事情を確認していきます。
内閣官房内閣人事局の「退職金手当の支給状況(令和元年度退職者)」から、国家公務員の退職金額を抜粋していきます。
常勤職員
- 定年:2090万6000円
- 応募認定:2588万1000円
- 自己都合:316万1000円
- その他:201万6000円
うち行政職年棒表(―)適用者
- 定年:2140万8000円
- 応募認定:2278万円
- 自己都合:362万7000円
- その他:265万8000円
国家公務員では、定年や早期退職募集制度である「応募認定」事由で退職する場合は、いずれも退職金は2000万円を超えていることが分かります。
これらのデータからは、地方公務員・国家公務員ともに、おおむね2000万円以上の退職金を受け取っている、という結果になりました。
では、会社員の退職金事情についても次で確認していきましょう。
会社員の退職金事情
ここからは厚生労働省の「平成30年(2018年)就労条件総合調査 結果の概況」より、会社員の退職金を学歴別に見ていきます。
退職者一人平均退職給付額(勤続20年以上かつ45歳以上の退職者)
大学・大学院卒(管理・事務・技術職)
- 定年:1983万円
- 会社都合:2156万円
- 自己都合:1519万円
- 早期優遇:2326万円
高校卒(管理・事務・技術職)
- 定年:1618万円
- 会社都合:1969万円
- 自己都合:1079万円
- 早期優遇:2094万円
高校卒(現業)
- 定年:1159万円
- 会社都合:1118万円
- 自己都合:686万円
- 早期優遇:1459万円
定年退職の場合では、いずれの学歴区分においても2000万円を下回る結果になりました。
退職金2000万円以上に該当している区分もありますが、大卒・大学院卒の「会社都合」と早期優遇の場合と高校卒(管理・事務・技術職)の「早期優遇」の退職の場合となっており、いずれの退職事由もいわゆるリストラなどが関連するケースが多く、手放しでは喜びにくい内容といえそうです。
以上から、全体の平均額でくらべてみると、やはり「公務員の退職金は会社員より手厚い」と結論付けてよいかもしれませんね。
公務員は「退職金だけ」で老後は安泰か?
では、会社員と比べて退職金が手厚い公務員の老後は安泰なのでしょうか?
「老後いくら必要なのか」、ここでは2019年に話題となった「老後2000万円問題」をもとに検証してみます。
金融審議会の「市場ワーキング・グループ第21回(厚生労働省提出資料)」において、「老後2000万円問題」は以下のような試算をもとに提起されています。
1/1
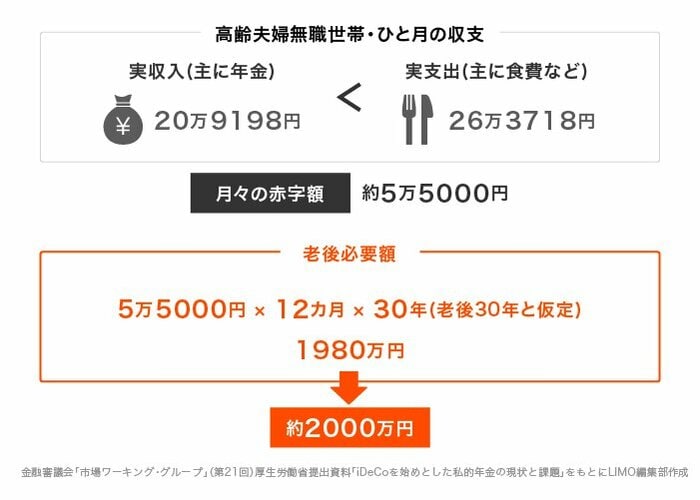
この金額だけを見ると、2000万円以上の退職金があれば、老後は安泰のように見えますね。
しかし、この計算には、実は落とし穴があるのです。月の収支の内訳のなかで、住居費が非常に低く設定されている点、そして、介護費用が全く含まれていないという点です。
① 住居費
住居費は、シニア世帯の持ち家比率の高さを反映して、約1万4000円で計算されています。老後も賃貸住宅に住まう予定の方は、家賃分を考慮したうえで「2000万円」に上乗せして資金を準備する必要があります。
② 介護費用
歳を重ねることで、介護が必要となる可能性は誰もが持っています。公的介護保険で賄えない部分は、ご自身の貯蓄から介護費用を捻出していくことになるわけです。
ちなみに、介護に必要となる費用を、LIFULL介護ホームページ「老人ホームの相場」のデータを参考に計算してみました。その結果、平均入居期間の5年間でかかる費用は、サービス付高齢者向け住宅で約1000万円、有料老人ホームで約1900万円となります。
ゆとりの老後にいくら必要?
また、公益財団法人生命保険文化センターの「生活保障に関する調査」によると、ゆとりある老後生活を送りたい場合の生活費は「月36万1000円」という結果になっています。
これをさきほどの「老後必要額」の計算式に当てはめると、トータルで約5400万円にもふくれあがります。
よって、「老後2000万円問題」でクローズアップされた「2000万円」という金額。これは日常生活を送る上での「あくまでも最低限の生活費」を前提として算出されたものであることが分かります。
お金の悩みは「お金のプロ」に相談を
ここまでのお話から、公務員や一部の会社員などで、手厚い退職金が期待できた場合でも、「ゆとりある老後」を送るためには、退職金「だけ」を頼りに考えることはやはり心もとないと感じた方も多くいらっしゃるでしょう。
ファイナンシャルアドバイザーの筆者の視点からは、不安を取り除くための対策として、お金に働いてもらう発想、つまり「資産運用」の検討を視野に入れることをお勧めします。
お持ちの資産を、預貯金や保険商品、そして「資産運用(投資信託や株式など)」にバランスよく分けて保有することは、効率よくお金を増やす有益な方法の一つであるといえます。
資産運用は長期間運用するほど、リスクが軽減し、リターンが安定してきますので、「人生100年時代」を見据えた場合、ぜひ早めのスタートをお勧めします。
とはいえ、「何から始めればいいか分からない、決められない、そして続けられない」というお金に関する三重苦はついてまわるものです。
最適な金融商品や運用スタイルは人によって違います。
「どれを選べばいいのか迷ってしまう……」
そんな時にはファイナンシャルアドバイザーなど、お金のプロフェッショナルのアドバイスを参考になさるのも一つの手でしょう。
コロナ禍でも嬉しいオンラインセミナーや相談会などを活用し、ご自身に合う「お金の育て方」のヒントを見つけていかれることをお勧めします。