


年功序列制度が崩壊したといわれるこんにちも、日本では年齢が上がると年収や貯蓄額が増える傾向がみられます。結婚や出産、住宅ローンの利用、定年などのライフイベントはある程度発生する時期が決まっているので、年代によって貯蓄額が変わることを多くの人が実感しているのではないでしょうか。
今回は、20~70代の人がどんな方法でどのくらい貯蓄をしているのかについて見ていきたいと思います。
そもそも貯蓄額って?
貯蓄と聞くと金融機関への預貯金をイメージする人も多いかもしれませんね。預貯金以外の保険や有価証券といった金融資産も「貯蓄額」に含まれます。
総務省の「用語の説明」によると、貯蓄とは、
ゆうちょ銀行,郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構,銀行及びその他の金融機関(普通銀行等)への預貯金,生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式,債券,投資信託,金銭信託等の有価証券(株式及び投資信託については調査時点の時価,債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と,社内預金,勤め先の共済組合などの金融機関外への貯蓄の合計をいう。なお,貯蓄は世帯全体の貯蓄であり,また,個人営業世帯などの貯蓄には家計用のほか事業用も含める。
となっています。
年代別にみる貯蓄額
はじめに、家計調査報告(貯蓄・負債編)2019年(令和元年)平均結果(二人以上の世帯のうち勤労者世帯)総務省の調査結果をもとに二人以上勤労者世帯の年代別貯蓄額についてご紹介します。
新社会人20代以下の平均貯蓄額
20代以下の平均貯蓄額は357万円、平均負債額は885万円です。全世代で一番貯蓄額が少ないのが20代以下です。
貯蓄額の内訳は以下のようになっています。
- 通貨性預金・・・180万円
- 定期性預金・・・55万円
- 生命保険など・・・92万円
- 有価証券・・・17万円
- 金融機関外・・・12万円
※総務省の「用語の説明」によると、通貨性預金とは普通預金や当座預金、通知預金など出し入れの自由な預金です。一方、定期性預金とは、定期預金や積立定期預金、定期積金など一定期間預け入れておくものを指します。
参考:「用語の説明(IX. 貯蓄・負債現在高)」総務省統計局
働き盛り30代の平均貯蓄額
30代の平均貯蓄額は721万円、平均負債額は1417万円です。住宅ローンを組む人が多いこともあって、全世代で一番負債額が高くなっています。
貯蓄額の内訳は以下の通りです。20代以下に比べると全体的に金額が上がっていますが、とくに通貨性預金が大きくアップしています。
- 通貨性預金・・・357万円
- 定期性預金・・・147万円
- 命保険など・・・131万円
- ・有価証券・・・56万円
- 金融機関外・・・31万円
就職氷河期40代の平均貯蓄額
40代の平均貯蓄額は1057万円、平均負債額は1120万円です。30代よりも負債額が減り、貯蓄額は1000万円を超えています。
貯蓄額の内訳は以下の通りです。通貨性預金は30代とさほど変わりませんが、定期性預金が大きく増えています。
- 通貨性預金・・・389万円
- 定期性預金・・・278万円
- 生命保険など・・・225万円
- 有価証券・・・102万円
- 金融機関外・・・62万円
定年前50代の平均貯蓄額
50代の平均貯蓄額は1728万円、平均負債額は661万円です。50代になると負債額よりも貯蓄額が上回り、安定感が出てきます。
貯蓄額の内訳は以下の通りです。
- 通貨性預金・・・441万円
- 定期性預金・・・581万円
- 生命保険など・・・420万円
- 有価証券・・・185万円
- 金融機関外・・・100万円
定年60代の平均貯蓄額
60代の平均貯蓄額は2135万円、平均負債額は229万円です。定年を迎えて退職金をもらう人も多いことから、大幅な貯蓄超過となっています。
貯蓄額の内訳は以下の通りです。
- 通貨性預金・・・546万円
- 定期性預金・・・783万円
- 生命保険など・・・459万円
- 有価証券・・・301万円
- 金融機関外・・・47万円
まだまだ現役の人も!70代以上の平均貯蓄額
70代になっても働き続ける人は増えています。70代以上の平均貯蓄額は1912万円、平均負債額は68万円です。60代よりも貯蓄額は目減りしており、生活のために貯蓄を取り崩している状況がうかがえます。
貯蓄額の内訳は以下の通りです。
- 通貨性預金・・・591万円
- 定期性預金・・・882万円
- 生命保険など・・・295万円
- 有価証券・・・144万円
- 金融機関外・・・0円
貯蓄額の内訳はどう推移している
ここまで述べてきた貯蓄額の内訳について、年代別の推移を見ていきます。
1/1
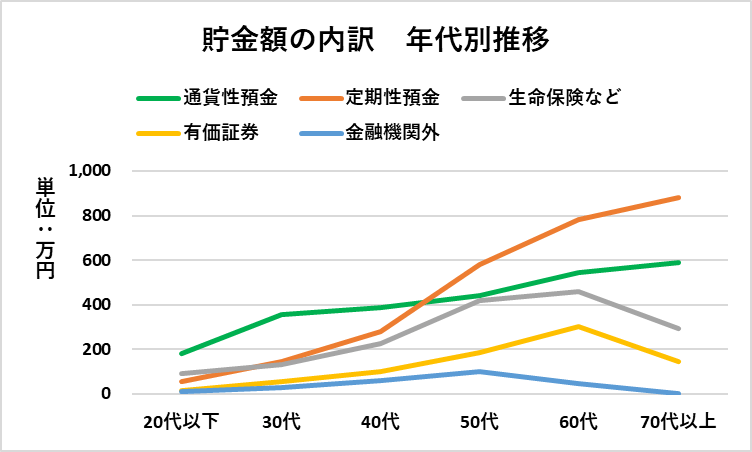
総務省「家計調査報告(貯蓄・負債編)」をもとに、編集部にて作成
年代が上がるにしたがって通貨性預金がコンスタントに増えています。40代以降では定期性預金が大きく伸びていることがわかります。有価証券や生命保険などのピークは60代です。
全世代に共通しているのは、通貨性預金や定期性預金の比率が高く、有価証券の占める割合がそれほど高くない点です。資産運用でお金を増やすことにアレルギーがある日本人も、まだまだ少なくないと考えられます。
誰もが課題となる資産運用
いまだ終息の兆しがみえないコロナ禍で、お金に関する環境はますます厳しくなっています。ボーナスカットや減給に見舞われた人、改めてお金に本気で向き合うことになった人も少なくありません。
銀行や郵便局にお金を預けていても一昔前のように増えることはなくなった今、誰もが「資産運用でお金にも働いてもらうこと」を意識する必要があるのかもしれませんね。
国も、利用しやすく節税対策にもなる資産形成や資産運用の制度を整備しています。最近見聞きする機会の多い「iDeCo」や「つみたてNISA」も、そのひとつ。
定年が間近になってからリスクの大きい資産運用を始めることは、あまりおすすめできないといえるでしょう。若いうちから、少しずつ資産運用の経験値を積んでいくことは、ゆたかなリタイヤ後の生活への一歩といえるかもしれません。
【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。
【参考】
「家計調査報告(貯蓄・負債編)2019年(令和元年)平均結果(二人以上の世帯のうち勤労者世帯)」総務省統計局
「用語の説明(IX. 貯蓄・負債現在高)」総務省統計局


LIMO編集部


