友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる


3. 一括か積立かでも結果は変わる
同じ100万円を、毎月少しずつ積み立てた場合も計算しました。
- 2026年1〜10月に月10万円ずつ積立:約103.6万円
- 2025年3月〜2026年10月に月5万円ずつ(20回)積立:約117.1万円
2026年8月末に一括で買った人(約96.6万円)と比べると、2026年に月10万円ずつ積み立てた人は、高い時期にも安い時期にも買っているため、元本を上回っています。積立には、高値でまとめて買ってしまうリスクを抑える効果があります。
一方で、2024年5月末に一括で買った友人(約150.3万円)ほどは増えていません。相場が上がり続けている間は、早い時期にまとめて買った人のほうが多く増えます。どちらが有利かは、買った後の値動きしだいで、事前にはわかりません。
4. 「右肩上がり」でも、下落はたびたび起きている
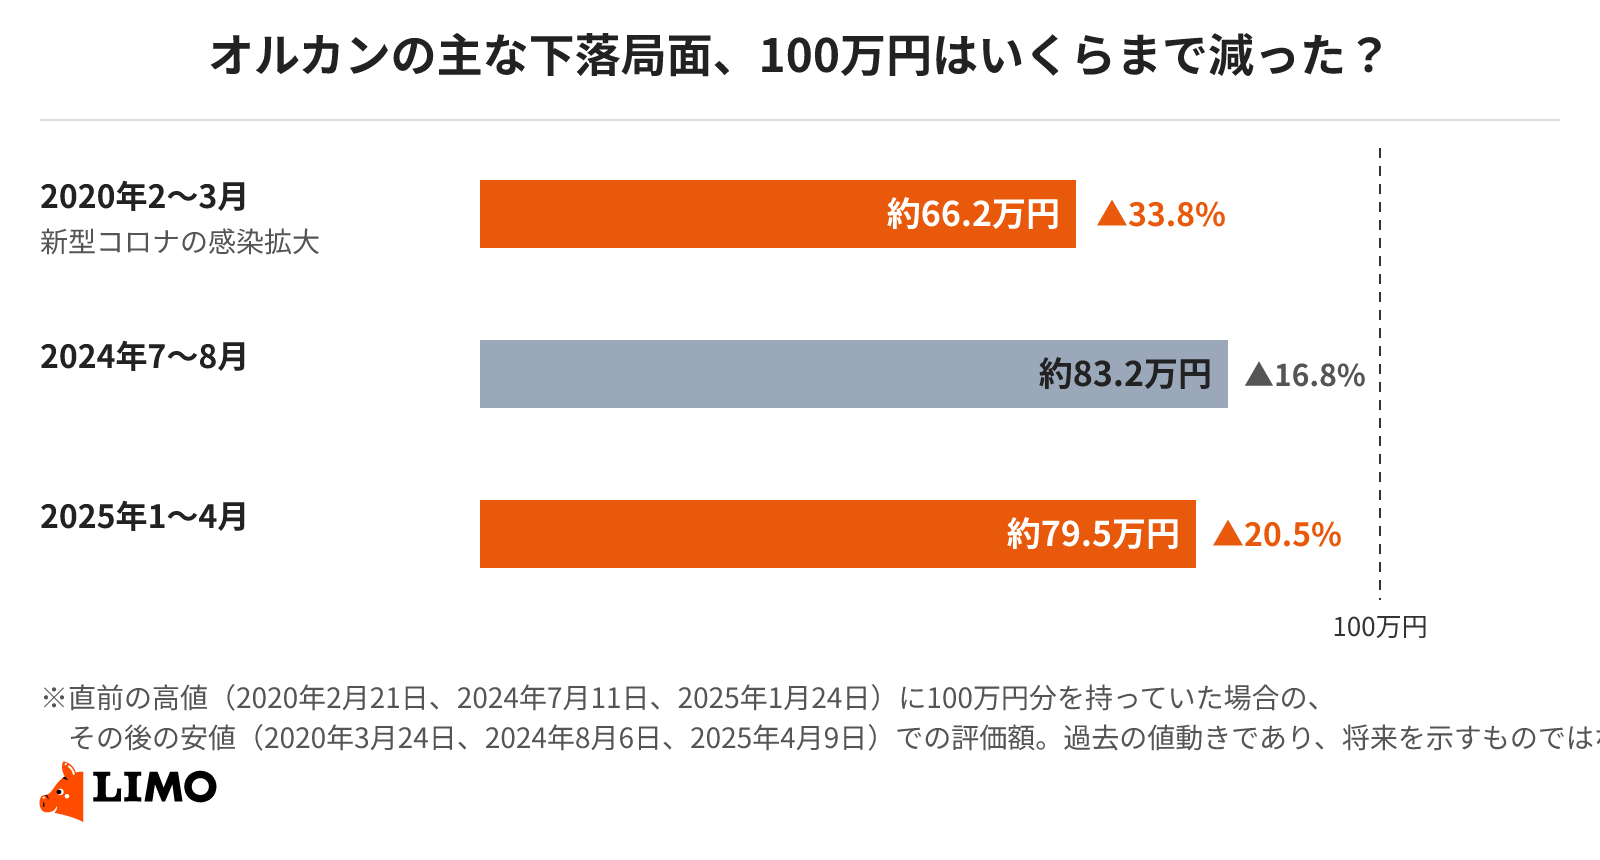
ここ数年のオルカンは右肩上がりの印象が強いかもしれません。しかし、基準価額の推移を見ると、短い期間で大きく下がった局面が何度もあります。
- 2020年2〜3月(新型コロナウイルスの感染拡大):約1カ月で▲33.8%
- 2024年7〜8月:▲16.8%
- 2025年1〜4月:▲20.5%
オルカンは世界の株式に分散して投資していますが、世界中の株価がそろって下がる局面では、分散していても値下がりは避けられません。また、2026年8月末時点で組入れの約6割は米国の株式で、円高になると円で見た基準価額が下がるなど、為替の影響も受けます。
5. 増えないと感じたときに確かめたいこと
- 買った時期と平均の取得単価:証券会社の取引画面で、自分の平均取得単価と今の基準価額を比べる
- 運用している期間:始めて数カ月から1〜2年なら、値動きの影響が大きく出やすい
- 使う予定のあるお金で投資していないか:数年以内に使うお金は、下落局面で売らざるを得なくなることがある
6. まとめ
同じオルカンに100万円を投資しても、2024年5月末に一括で買った人は約150.3万円、2026年8月末に一括で買った人は約96.6万円と、買った時期で大きな差がつきます。積み立てた場合は、高値でまとめて買うリスクを抑えられる一方、上昇が続く相場では早く一括で買った人ほどは増えません。
世界に分散しているオルカンでも、過去には1カ月ほどで3割以上下がった局面がありました。友人の結果と比べて焦る前に、まずは自分の平均取得単価と運用期間を確かめ、そのお金をいつ使う予定なのかを見直してみましょう。
関連記事
貯蓄の平均はいくら?二人以上世帯は平均1940万円・中央値720万円、単身は中央値130万円【年代別】
「貯金の平均」として紹介されることの多いJ-FLECの調査は、預貯金だけでなく株式や投資信託、保険なども含む金融資産の額です。2025年調査では二人以上世帯の平均は1940万円、中央値は720万円。20〜70代の年代別の数字と、貯め方を解説します。
新NISAで月10万円を15年積み立てて放置するといくら?年3%なら30年後に約3525万円
新NISAのつみたて投資枠上限である毎月10万円を15年間積み立て、非課税保有限度額の1800万円に達した後に15年間放置(年利3%で運用)した場合、資産額は約3525万円になると試算されています。一方、毎月3万円を40年間(年利3%で運用)積み立てた場合の最終資産額は約2752万円となります。積立額や運用期間の違いによる資産形成のシミュレーション結果と、老後の資産の取り崩し方を確かめていきます。
新NISAで毎月3万円を20年積み立てたらどうなる?利回り3%・5%のシミュレーション結果を大公開【2025年の買付額は約71兆円】
新NISAの活用や積立投資の実態についてみていきましょう。金融庁の調査結果によると、2025年12月末時点でのNISA買付額は約71兆円に達しています。また、働く20代〜50代の社会人を対象にした2024年の意識調査では、資産運用経験者が月々に回す金額の中央値と最頻値はともに3万円でした。非課税制度の仕組みとともに、毎月3万円を20年間運用した場合の成果について確かめていきます。

参考資料
和田 直子

