友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる
aijiro/shutterstock.com


「オルカンで100万円が150万円に増えた」。友人からそんな話を聞いて、自分もNISAでオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を始めたのに、思ったほど増えていない。むしろ買ったときより少し減っている、という方もいるのではないでしょうか。
同じオルカンを買っていても、いつ買ったのか、一度にまとめて買ったのか毎月少しずつ積み立てたのかで、今の評価額は大きく変わります。
この記事では、運用会社が公表しているオルカンの基準価額をもとに、同じ100万円を投資した場合の結果を、買った時期と買い方別に比べます。あわせて、ここ数年の右肩上がりの印象に隠れがちな値下がりのリスクも確認します。
1. オルカンは設定から約3.8倍。ただし値動きは一直線ではない
三菱UFJアセットマネジメントによると、オルカンの基準価額は、2018年10月の設定時の1万円から、2026年11月16日には3万7578円になりました。設定から約8年で約3.8倍です。
ただし、ずっと上がり続けてきたわけではありません。過去最高値は2026年8月14日の3万9019円で、11月16日時点の基準価額はそれを下回っています。最近になって高い値段で買った人ほど、まだ増えていない、あるいは元本を下回っている可能性があります。
2. 同じ100万円でも、買った時期でこれだけ違う
100万円を一度にまとめて(一括で)買った場合、2026年11月16日時点の評価額は次のとおりです(各月末の基準価額で購入したと仮定)。
- 2024年5月末に一括:約150.3万円
- 2026年5月末に一括:約99.6万円
- 2026年8月末に一括:約96.6万円
「100万円が150万円に」なった友人は、2024年5月ごろに買った人と同じような状況です。一方、2026年8月末に買った人は、約3.4万円の元本割れになっています。オルカンの中身が同じでも、買ったときの基準価額が違えば、結果はここまで違います。
基準価額で見ると、2024年5月末の2万4994円から2026年11月16日の3万7578円までは約5割上がっています。一方、2026年8月末の3万8905円と比べると、11月16日時点では約3.4%低い水準です。数カ月前に始めたばかりの人は、こうした短い期間の値下がりの影響をそのまま受けやすくなります。
オルカンに100万円を投資した場合の評価額(2026年11月16日時点)1/2
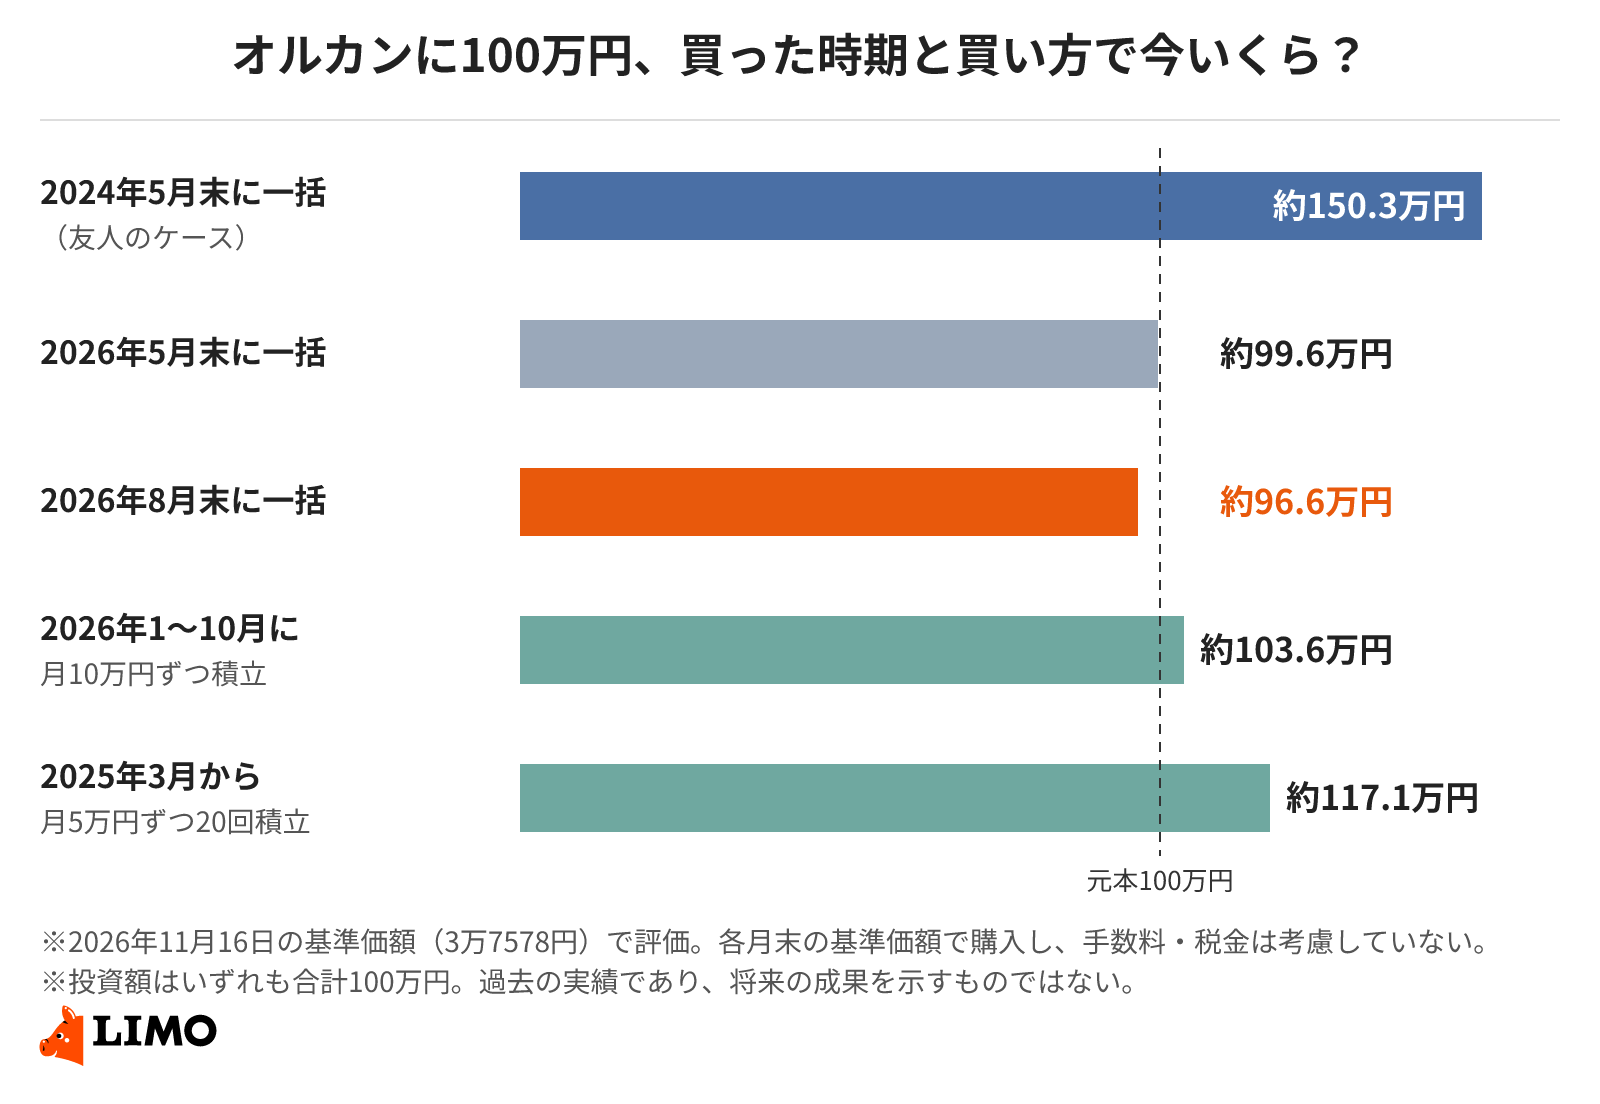
出所:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」の基準価額をもとにLIMO編集部作成
関連記事
貯蓄の平均はいくら?二人以上世帯は平均1940万円・中央値720万円、単身は中央値130万円【年代別】
「貯金の平均」として紹介されることの多いJ-FLECの調査は、預貯金だけでなく株式や投資信託、保険なども含む金融資産の額です。2025年調査では二人以上世帯の平均は1940万円、中央値は720万円。20〜70代の年代別の数字と、貯め方を解説します。
新NISAで月10万円を15年積み立てて放置するといくら?年3%なら30年後に約3525万円
新NISAのつみたて投資枠上限である毎月10万円を15年間積み立て、非課税保有限度額の1800万円に達した後に15年間放置(年利3%で運用)した場合、資産額は約3525万円になると試算されています。一方、毎月3万円を40年間(年利3%で運用)積み立てた場合の最終資産額は約2752万円となります。積立額や運用期間の違いによる資産形成のシミュレーション結果と、老後の資産の取り崩し方を確かめていきます。
新NISAで毎月3万円を20年積み立てたらどうなる?利回り3%・5%のシミュレーション結果を大公開【2025年の買付額は約71兆円】
新NISAの活用や積立投資の実態についてみていきましょう。金融庁の調査結果によると、2025年12月末時点でのNISA買付額は約71兆円に達しています。また、働く20代〜50代の社会人を対象にした2024年の意識調査では、資産運用経験者が月々に回す金額の中央値と最頻値はともに3万円でした。非課税制度の仕組みとともに、毎月3万円を20年間運用した場合の成果について確かめていきます。