退職金の税金は勤続5年と6年で大きく変わるのか。800万円なら所得税に「29万6090円」の差
短期退職手当等の計算と、2分の1が使える退職金の上限


目次[開く][閉じる]
- 1. 【退職金の税金】勤続5年以下は「短期退職手当等」として計算が変わる
- 1.1 ふつうは残りの2分の1に税金がかかる
- 1.2 勤続5年以下は300万円を超える部分を2分の1にしない
- 2. 【試算】退職金800万円なら勤続5年と6年で所得税に「29万6090円」の差
- 2.1 勤続5年の計算
- 2.2 勤続6年の計算
- 3. 勤続5年以下でも退職金が少なければ差は出ない
- 4. 退職金の勤続年数は1年未満を切り上げて数える
- 5. 退職金の勤続年数でよくある3つの勘違い
- 5.1 勘違い1:前の会社の年数も足してもらえる
- 5.2 勘違い2:申告書を出さなくても会社が計算してくれる
- 5.3 勘違い3:辞める日は税金に関係ない
- 6. まとめにかえて
- 参考資料
3. 勤続5年以下でも退職金が少なければ差は出ない
勤続5年以下でも、控除後の額が300万円以下なら、全体を2分の1にできます。勤続年数ごとに、この範囲に収まる退職金の上限を並べると次のとおりです。
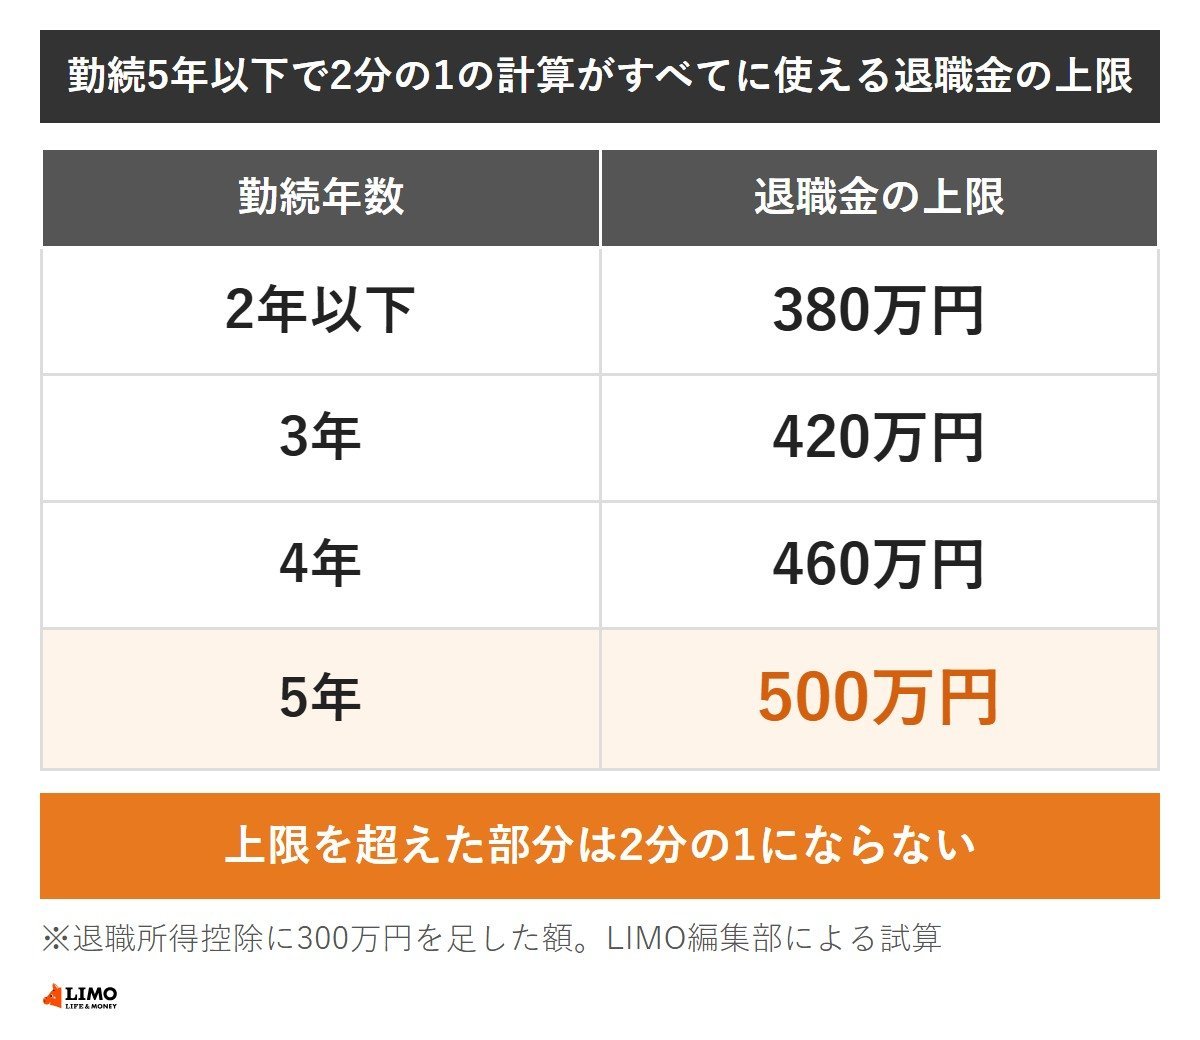
- 勤続2年以下:380万円
- 勤続3年:420万円
- 勤続4年:460万円
- 勤続5年:500万円
たとえば勤続5年で退職金が500万円なら、控除後はちょうど300万円です。所得税は7万6575円で、勤続6年以上と同じ計算になります。
4. 退職金の勤続年数は1年未満を切り上げて数える
退職金の勤続年数は、1年に満たない端数を1年に切り上げて数えます。国税庁の例では、勤続10年2か月の人は11年として控除を計算しています。
また、前の会社で働いた期間は、原則として今の会社の勤続年数に入りません。ただし、退職金規程で前の期間も退職金の計算に含めると決まっていれば、その期間も勤続年数に入ります。
退職金800万円の試算では、勤続5年と6年で所得税に29万6090円の差がありました。勤続年数の数え方は、勤め先の退職金規程と人事の担当者で確かめられます。
ここからは、勤続年数が短いまま退職金を受け取る人が、思い違いをしやすい点を整理します。
5. 退職金の勤続年数でよくある3つの勘違い
5.1 勘違い1:前の会社の年数も足してもらえる
転職した人の勤続年数は、原則として今の会社で働いた期間だけです。前の会社の期間が入るのは、退職金規程で通算すると決まっている場合などに限られます。
5.2 勘違い2:申告書を出さなくても会社が計算してくれる
「退職所得の受給に関する申告書」を出さないと、退職金の20.42%が所得税として差し引かれます。払いすぎた分は、自分で確定申告をして精算することになります。
5.3 勘違い3:辞める日は税金に関係ない
勤続5年ちょうどで辞めるか、6年目に入ってから辞めるかで、勤続年数の数え方が変わることがあります。早期退職の募集などで辞める日を選べるときは、退職金の額と勤続年数を人事の担当者に確かめておくと安心です。
6. まとめにかえて
勤続5年以下で受け取る退職金は、控除後の額のうち300万円を超える部分を2分の1にできません。退職金800万円なら、勤続5年と6年で所得税に29万6090円の差が出る試算でした。
一方で、勤続5年なら退職金500万円までは差が出ません。転職して勤続が短い人ほど、退職金規程と勤続年数の数え方を早めに確かめておきましょう。
参考資料
太田 彩子