退職金に確定申告は必要?源泉徴収票の扱いと年末調整の基本ルール
提出すべき「1枚の書類」と、申告した方が得になる3つのケースを解説
kapinon.studio/shutterstock.com


目次[開く][閉じる]
- 1. この記事の3つのポイント
- 2. 退職金の手続きの基本:「源泉徴収」で完了し確定申告は原則不要
- 2.1 「退職所得の受給に関する申告書」の提出
- 3. 要注意!確定申告が必要になる・有利になる3つのケース
- 3.1 ①「申告書」を提出し忘れて一律で源泉徴収された場合
- 3.2 ②年の途中で退職し、年内に再就職しなかった場合
- 3.3 ③医療費控除や寄付金控除(ふるさと納税等)を受ける場合
- 4. 退職金の「源泉徴収票」はいつもらえる?捨てずに保管を
- 4.1 実務上のポイント:確定申告の際の重要書類
- 5. 勘違いしやすい留意点:退職金は「年末調整」の対象外
- 5.1 提出するのは「給与」の源泉徴収票のみ
- 6. 手続きに迷った際の行動チェックリスト
- 7. まとめ
- 8. 執筆者コメント:書類の意味を理解し、自分の資産を自分で守る
- 参考資料
政府が推進する「労働市場の流動化」や、税制調査会で継続的に議論されている「退職所得控除(いわゆる勤続20年の壁)」の見直しなどを背景に、老後資金の要となる「退職金」の受け取り方や税金ルールへの関心が高まっています。
こうした制度変化のニュースに触れる中、長年の勤務の対価として受け取る退職金について、「受け取った後の税金の手続き」に不安を感じる方もいるでしょう。
「自分で確定申告に行かなければならないのか」「手元に届いた源泉徴収票はいつ使うのか」「転職先の年末調整で処理してもらえるのか」など、会社員時代には馴染みのなかった疑問が次々と湧いてくるのではないでしょうか。
結論からお伝えすると、退職金の税金は、勤務先へ事前に「1枚の書類」を提出しておけば、源泉徴収(天引き)によって手続きが完了するため、原則としてご自身での確定申告は不要となります。
本記事では、退職金特有の税務ルールの全体像を解説するとともに、「あえて確定申告をした方が有利になるケース」や「源泉徴収票の正しい取り扱い方」について、解説します。
i日本の税制は非常に複雑ですが、退職金に関しては「長年の労をねぎらうお金」として、税金が大幅に優遇される特別な仕組み(退職所得控除や分離課税)が用意されています。
しかし、この優遇措置を正確に受けるためには、所定の手続きを踏むことが前提となります。知らないことによる経済的損失を未然に防ぐためにも、ご自身の状況が「何もしなくてよいケース」なのか、「申告すればお金が戻るケース」なのかを、客観的な事実に基づいて冷静に確認していくことが大切です。
1. この記事の3つのポイント
 「退職所得の受給に関する申告書」を勤務先に出せば、確定申告は原則不要。
- 退職金は給与とは別の税金(分離課税)となるため、転職先の年末調整には含めないのが正解。
- 書類を出し忘れた場合や、年の途中で退職して再就職していない場合などは、確定申告で税金が還付される可能性がある。
2. 退職金の手続きの基本:「源泉徴収」で完了し確定申告は原則不要
退職金の税金に関する重要なポイントは、「事前に書類を1枚提出していれば、税金の計算と納付は会社が行ってくれるため、原則として確定申告は不要」というルールです。
2.1 「退職所得の受給に関する申告書」の提出
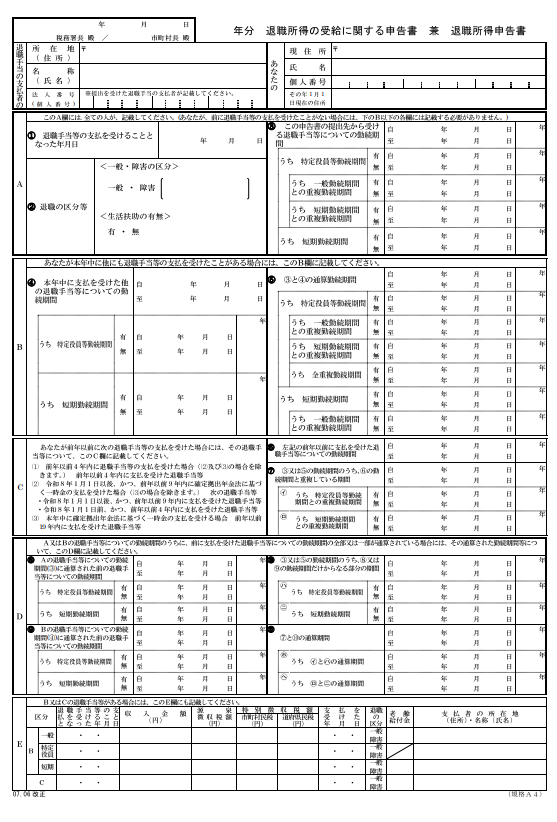
退職する際、勤務先から「退職所得の受給に関する申告書」という書類を渡されるのが一般的です。
この書類に記入し、勤務先に提出しておけば、会社側が「退職所得控除」という大きな非課税枠を適用した上で、正確な税額を計算してくれます。
そして、算出された税金だけが退職金から天引き(源泉徴収)され、手取り額が振り込まれます。
この一連のプロセスで税務上の手続きは完了(課税関係が終了)するため、ご自身で税務署に行って申告する必要はありません。
3. 要注意!確定申告が必要になる・有利になる3つのケース
基本的には確定申告不要の退職金ですが、特定の状況下では、自ら確定申告を行うことで払いすぎた税金が戻ってくる(還付される)ケースがあります。
3.1 ①「申告書」を提出し忘れて一律で源泉徴収された場合
前述の「退職所得の受給に関する申告書」を勤務先に提出しなかった場合、控除(税金を安くする仕組み)が一切適用されず、退職金の支給額に対して一律「20.42%」の税金が源泉徴収されるというルールになっています。
この場合、本来納めるべき税額よりも多く引かれている可能性が極めて高いため、翌年の2月16日〜3月15日の間にご自身で確定申告を行うことで、正しい税額が再計算され、払いすぎた分が還付されます。
3.2 ②年の途中で退職し、年内に再就職しなかった場合
退職した年に再就職しなかった場合、その年の「年末調整」を受ける機会がありません。会社員時代に天引きされていた給与の所得税は、1年間の収入をベースに見込みで引かれているため、年の途中で収入が途絶えた場合は払いすぎになっている場合があります。
この場合も、確定申告を行うことで還付を受けられる可能性があります。
3.3 ③医療費控除や寄付金控除(ふるさと納税等)を受ける場合
その年に多額の医療費を支払った場合や、各種控除を受けたい場合、給与所得だけでは控除しきれない金額があっても、確定申告で計算することで、全体の税負担を軽減できるケースがあります。
4. 退職金の「源泉徴収票」はいつもらえる?捨てずに保管を
退職してから1ヶ月以内を目安に、勤務先から「退職所得の源泉徴収票・特別徴収票」という書類が交付されます。
4.1 実務上のポイント:確定申告の際の重要書類
この源泉徴収票には、「退職金の総額」や「天引きされた税金額(所得税・住民税)」が記載されています。
原則として確定申告が不要な方にとっては、手元に残る控えという位置づけになりますが、前述のように確定申告を行う場合には、申告書を作成するための正確な数字を確認する必須書類となります。
「もう税金は引かれているから」と破棄せず、少なくとも数年間は大切に保管しておくことをおすすめします。もし紛失してしまった場合は、前の勤務先に依頼することで再発行が可能です。
5. 勘違いしやすい留意点:退職金は「年末調整」の対象外
退職した同じ年内に新しい会社へ転職した場合、転職先で年末調整を受けることになります。ここで多くの方が迷われるのが、「前の会社からもらった退職金の源泉徴収票も、新しい会社に提出するべきか?」という疑問です。
5.1 提出するのは「給与」の源泉徴収票のみ
結論として、退職金の源泉徴収票を新しい会社に提出する必要はありません。 日本の税制では、退職金は通常の給与とは切り離して個別に税金を計算する「分離課税」という仕組みがとられています。
そのため、給与の税金を精算する手続きである「年末調整」には、退職金を含めないのが正しい処理となります。
転職先に提出を求められるのは、あくまで前の会社での「給与所得の源泉徴収票」のみです。誤って退職金の源泉徴収票を渡してしまわないようご留意ください。
6. 手続きに迷った際の行動チェックリスト
ここまでの内容を踏まえ、ご自身の状況に合わせた手続きの方向性を確認するためのシンプルなチェックリストを整理しました。
- 勤務先に「退職所得の受給に関する申告書」を提出した
- ▶ 【原則】確定申告も年末調整の提出も不要です。
- 申告書を出し忘れて、20.42%の税金が引かれている
- ▶ 【必須】翌年に確定申告を行うことで精算されます。
- 年の途中で退職し、年内に再就職していない
- ▶ 【推奨】確定申告をすることで、給与の税金が還付される可能性があります。
- 年内に再就職し、新しい会社で年末調整を受ける
- ▶ 【注意】前の会社の「給与」の源泉徴収票だけを提出し、「退職金」の源泉徴収票は手元に保管します。
税金の手続きは用語が難しく敬遠されがちですが、ご自身の状況をこのフローに当てはめることで、次に取るべき行動が明確になるはずです。
7. まとめ
退職金の確定申告および源泉徴収票、年末調整に関する基本的なルールは以下の通りです。
- 申告書の提出が鍵:「退職所得の受給に関する申告書」を提出していれば、源泉徴収によって税金の手続きは完了する。
- 確定申告で得するケース:申告書を出し忘れた場合や、年の途中で退職したままの場合などは、確定申告で税金が戻る可能性がある。
- 源泉徴収票の保管:退職後にもらえる「退職所得の源泉徴収票」は、確定申告の際の基礎資料となるため大切に保管する。
- 年末調整の対象外:退職金は分離課税であるため、転職先の年末調整には含めず、提出も不要。
退職金は、これからの生活を支える大切な資金です。税金に関する正しい知識を持つことは、その大切な資金を適正に守るための第一歩となります。
手元に届いた書類の内容を冷静に確認し、ご自身の状況に合わせて最適な選択をご検討ください。
8. 執筆者コメント:書類の意味を理解し、自分の資産を自分で守る
役所の論理で作られた税金の制度は、時に「知っている人だけが得をし、知らない人が静かに損をする」構造になりがちです。退職金における「申告書の提出」は、まさにその典型例と言えます。
手続きがわからず不安になったときは、まずは手元にある源泉徴収票の数字を確認し、自分がすでに適切な控除を受けているのかどうかを把握することが重要です。
必要であれば国税庁のウェブサイト等を参照しながら、国税の仕組みを冷静に活用し、大切な資産を守るための判断材料としていただければと思います。
関連記事
退職金で「老後の赤字」は何年まかなえる?大学卒の平均「1896万円」なら65歳以上の夫婦で約37年分
会社員が定年で受け取る退職金は、大学・大学院卒の平均で1896万円です。一方、65歳以上の夫婦のみの無職世帯の家計は、毎月4万2434円が足りていません。退職金の平均をこの不足で割ると約37年分、高校卒(現業職)の平均1183万円では約23年分になります。不足がより大きい世帯主が65〜69歳の世帯での年数や、2026年9月の家計調査の動きもあわせて確認します。
「現金で買えば家賃ゼロ」は本当?退職金で中古マンションを買っても管理費と修繕積立金で毎月「2万4557円」。国交省の調査と25年の試算
退職金で中古マンションを現金で買えば家賃はかからなくなりますが、管理費と修繕積立金は国土交通省の調査で平均月2万4557円かかります。1000万円の物件と家賃月8万円の賃貸で、62歳から25年間の住居費を試算すると、購入のほうが約474万円少ない一方、住居費が逆転するのは約17年後でした。修繕積立金の引き上げや、購入後に手元に残る退職金の額もあわせて確認します。
退職金を受け取る年、12月までのふるさと納税は増やせるのか。年収600万円の人が9月末に辞めると上限は「約4万9000円」に下がる試算
ふるさと納税の控除の上限は、住民税の所得割の2割で決まります。退職金にかかる住民税は給与とは別に計算する分離課税のため、退職金を受け取っても上限は増えません。年収600万円の単身の会社員が9月末に退職した試算では、上限の目安は約7万7000円から約4万9000円に下がりました。退職した年は年末調整がないことが多く、確定申告をするとワンストップ特例が使えない点も確かめます。
参考資料
齊藤 慧
