

4. 確定申告不要の人でも申告したほうがいいケース
確定申告不要制度の対象になる人でも、所得税の還付を受けるための申告はできます。年金から所得税が源泉徴収されている人は、申告することで税金が戻る場合があります。
4.1 医療費が多かった年は医療費控除
政府広報オンラインでは、一定額以上の医療費を支払った場合や、マイホームを住宅ローンなどで取得した場合、災害や盗難にあった場合に、還付を受けられる可能性があるとしています。
このうち医療費控除の金額は、次の式で計算します(上限は200万円)。
- 医療費控除の金額 = 支払った医療費の合計額 - 保険金などで補てんされる金額 - 10万円
その年の総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%の金額を差し引きます。また、医療費控除は、特定の医薬品の購入費を対象とするセルフメディケーション税制と選んで使う仕組みで、どちらか一方しか受けられません。
4.2 源泉徴収票にない社会保険料は社会保険料控除
公的年金等の源泉徴収票には、年金から差し引かれた社会保険料が記載され、その分は源泉徴収の計算に反映されています。一方で、口座振替や納付書で支払った国民健康保険料などは、源泉徴収票に入っていません。
国税庁によると、社会保険料控除は、本人や生計を一にする配偶者その他の親族が負担すべき社会保険料を支払った場合に受けられ、その年に実際に支払った金額の全額が控除の対象です。家族の分の国民健康保険料や介護保険料を支払った場合も、申告することで控除を受けられることがあります。
4.3 申告の期間と還付申告の時期
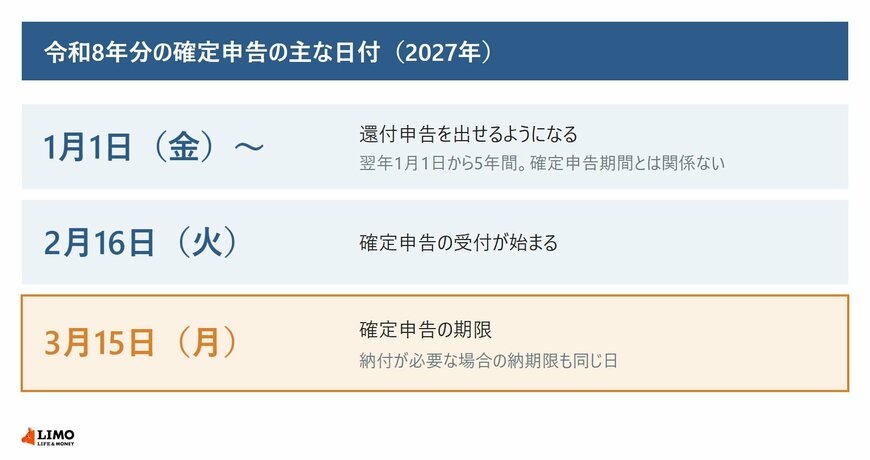
確定申告の期間は、原則としてその年の翌年2月16日から3月15日までです。令和8年分は、2027年2月16日から3月15日までとなります。
令和8年分の確定申告の期限は2027年3月15日(月)。還付申告は1月1日から出せます3/3
出所:国税庁「主な国税の納期限(法定納期限)及び振替日」、国税庁「No.2030 還付申告」をもとにLIMO編集部作成
還付申告は確定申告期間とは関係なく、翌年1月1日から5年間提出できます。令和8年分であれば2027年1月1日から出せるので、2月中旬からの混雑を避けて早めに手続きする方法もあります。マイナンバーカードを使えば、e-Taxで自宅から提出することもできます。
5. 年金受給者の確定申告不要は2つの条件で判定、2026年分は給与所得の計算に注意
年金受給者の確定申告不要制度は、公的年金等の収入が年400万円以下で全額が源泉徴収の対象であることと、年金以外の所得が年20万円以下であることの2つで判定します。2026年分からは給与所得控除が引き上げられるため、働きながら年金を受け取っている人は、給与所得の額をあらためて確かめておくとよいでしょう。
確定申告が不要な人でも、医療費控除や社会保険料控除で税金が戻ることがあります。判定に迷うときは、お住まいの地域を所轄する税務署や、市区町村の税務担当窓口に問い合わせてみてください。
※記事内の内容は、2026年11月12日時点の国税庁・政府広報オンラインなどの公表資料にもとづくものです。個別の申告の要否や控除の扱いは、税務署または税理士に確認してください。

参考資料
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1410 給与所得控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 国税庁「No.1130 社会保険料控除」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.2020 確定申告」
- 国税庁「主な国税の納期限(法定納期限)及び振替日」
- 国税庁「No.2030 還付申告」
中本 智恵


