

5. 介護費用の負担を軽くする公的な仕組み
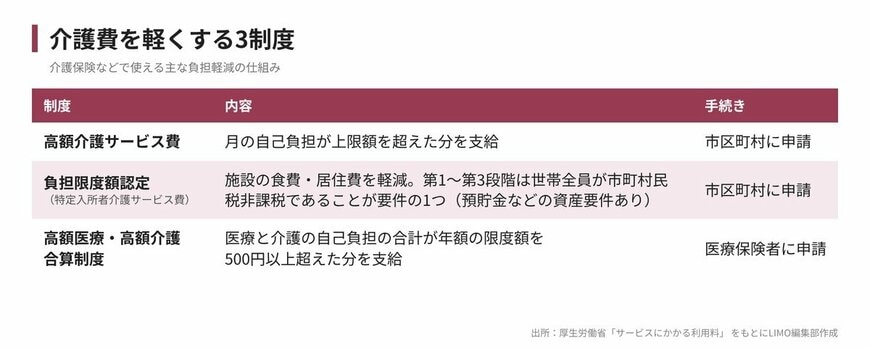
「死後離婚」をするかどうかにかかわらず、義母本人が使える負担軽減の制度を確認しておくことは大切です。高額介護サービス費のほかにも、次のような仕組みがあります。
5.1 施設の食費・居住費を軽くする「負担限度額認定」
介護保険施設などの食費・居住費は、所得や資産が一定以下の人を対象に負担が軽減されます(特定入所者介護サービス費)。第1段階から第3段階は、世帯全員が市町村民税非課税であることが要件の1つで、預貯金などの資産要件もあります。
利用するには、住んでいる市区町村に申請して「負担限度額認定」を受けることが必要です。
5.2 医療費と介護費を合算する「高額医療・高額介護合算制度」
同じ医療保険の世帯内で医療保険と介護保険の両方に自己負担がある場合、合算後の負担額が軽減されます。
決められた年額の限度額を500円以上超えた場合、医療保険者に申請すると、超えた分が支給される仕組みです。
6. まとめにかえて|「死後離婚」で変わるのは妻自身の姻族関係
民法上、義母を扶養する義務があるのは直系血族と兄弟姉妹で、亡夫の妻は家庭裁判所が特別の事情を認めた場合に限られます。姻族関係終了届で親族の範囲から外れると、条文上はこの規定の対象からも外れることになります。
一方で、亡夫との間の子どもにとって義母は祖母のままで、条文上は扶養義務が残ります。要介護3の在宅サービスを限度額まで使った場合の自己負担は1割で月2万7048円で、住民税非課税世帯の上限は世帯で2万4600円(年金収入などが少ない人は個人で1万5000円)です。
姻族関係終了届は、義家族との関係に区切りをつけたいという心理的な面が大きい手続きでもあります。ただ、届出で終わるのは妻自身の姻族関係だけで、義母にとって孫は孫のままです。民法では、子が先に亡くなっている場合、その子(孫)が代わりに相続人になる「代襲相続」を定めており、これは血族関係にもとづくものなので、母親の届出とは切り離して考える必要があります。
介護費用をだれがどう負担するかは、まず義母本人の収入や介護保険の負担軽減制度を確認し、そのうえで家族で話し合うことが出発点になります。感情の勢いで届け出る前に、介護、税金、相続、そして子どもと義家族との将来の関係まで含めて、総合的かつ慎重に判断したいところです。判断に迷うときは、市区町村の窓口や家庭裁判所、弁護士などの専門家に相談してみてください。
【ご注意】
※本記事は、2026年11月時点で公的機関が公表している情報をもとに、制度の一般的な内容を紹介したものです。個別の事案について、法律上・税務上の判断を示すものではありません。
※制度や金額は改正される場合があります。最新の情報は、厚生労働省、国税庁、お住まいの市区町村などでご確認ください。
※扶養義務、税金、相続の取り扱いなど個別の判断が必要な場合は、家庭裁判所、税務署、弁護士・税理士などの専門家へのご相談をおすすめします。

参考資料
- 厚生労働省「介護保険事業状況報告(暫定)(令和8年7月分)結果の概要」
- 厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」
- 厚生労働省「地域区分(資料3)」第262回社会保障審議会介護給付費分科会(2026年8月5日)
- 厚生労働省「介護保険最新情報 Vol.1516」(2026年6月25日)
- e-Gov法令検索「民法」
- e-Gov法令検索「戸籍法」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「所得税基本通達 第73条(医療費控除)関係」
- 国税庁「質疑応答事例 死亡した配偶者の父母に係る扶養控除」
池上 翠

