

4. 「死後離婚」(姻族関係終了届)を決断する前に知っておきたい注意点3つ
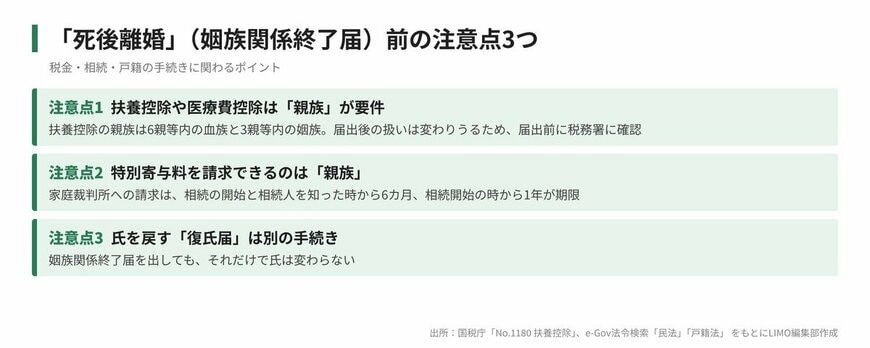
姻族関係終了届は、介護費用の負担だけでなく、税金や相続の場面にも関わる手続きです。届け出る前に、次の3点を確認しておきましょう。
4.1 注意点1:扶養控除や医療費控除は「親族」が要件
国税庁は、扶養控除の対象となる親族を「6親等内の血族および3親等内の姻族」としています。
老人扶養親族の控除額は、同居老親等で58万円、それ以外で48万円です。
国税庁の質疑応答事例では、配偶者が亡くなっても、その父母との姻族関係がただちに否定されるわけではなく、生存している配偶者が姻族関係を終了させる意思表示(民法第728条2項)をしない限り、亡くなった配偶者の父母も「配偶者の直系尊属」に含まれるとしています。
裏を返せば、届出によって姻族関係を終えた後の扱いは変わりうるため、扶養控除を受けている場合は届出前に税務署に確認しましょう。
医療費控除も、自己と「生計を一にする配偶者やその他の親族」のために支払った医療費が対象です。
なお、扶養控除の対象(扶養親族)となるかは原則としてその年の12月31日時点の現況で判定しますが、医療費控除の対象となる親族かどうかは「医療費を支出すべき事由が生じた時又は現実に医療費を支払った時」の現況で判定します。届け出る時期によって影響が出る年が変わる可能性があるため、仕送りや医療費の支払いをしている場合は税務署に確認しておくと安心です。
4.2 注意点2:介護してきた分の「特別寄与料」は親族が対象
相続人ではない親族が、亡くなった人を無償で療養看護するなどして財産の維持や増加に特別の寄与をした場合、相続人に対して「特別寄与料」を請求できる制度があります。
請求できるのは、被相続人の「親族」です。義母の介護を担ってきた人が「死後離婚」を考えている場合は、届出が特別寄与料の請求にどう関わるかを、事前に弁護士などの専門家に確認しておきましょう。
また、家庭裁判所に処分を求める場合は、相続の開始と相続人を知った時から6カ月、または相続開始の時から1年を過ぎると請求できません。
4.3 注意点3:氏を戻す「復氏届」は別の手続き
夫が亡くなったあと、生存配偶者は婚姻前の氏に戻ることができます。
ただし、その場合は戸籍法にもとづく復氏の届出が必要です。姻族関係終了届とは別の手続きなので、両方を考えている場合はそれぞれ届け出ます。

