4. 固定期間終了後の住宅ローン金利は、店頭表示金利から引き下げ幅を差し引いて決まる
固定期間が終わったあとの金利は、借りたときの金利がそのまま続くわけではありません。三菱UFJ銀行の住宅ローン金利の一覧(2026年10月1日現在・10月にお借り入れの場合)で、決まり方を確認します。
4.1 10月に新しく借りる場合、固定3年は終了後に年1.80%、固定10年は年1.55%を引き下げる
三菱UFJ銀行の「最初に大きな優遇コース」では、固定期間中の金利と、終わったあとの引き下げ幅が別に決まっています。10月に新しく借りる場合は次のとおりです。
- 固定3年:固定期間中は年2.95%、終了後はその時点の店頭表示金利から年1.80%引き下げ
- 固定10年:固定期間中は年3.75%、終了後はその時点の店頭表示金利から年1.55%引き下げ
- 固定20年:固定期間中は年4.46%、終了後はその時点の店頭表示金利から年1.55%引き下げ
一方、変動金利の「ずーっと一律優遇コース」は、完済まで店頭表示金利から年2.18%を引き下げ、10月の適用金利は年1.195%です。こちらは固定金利に変えたあとも、引き下げ幅は変わらないとしています。
4.2 店頭表示金利が年3.375%なら、固定10年の終了後の変動金利は年1.825%
2026年10月の変動金利の店頭表示金利は年3.375%です。仮にこの水準のときに固定期間が終わり、変動金利になった場合の金利は次のように計算できます。
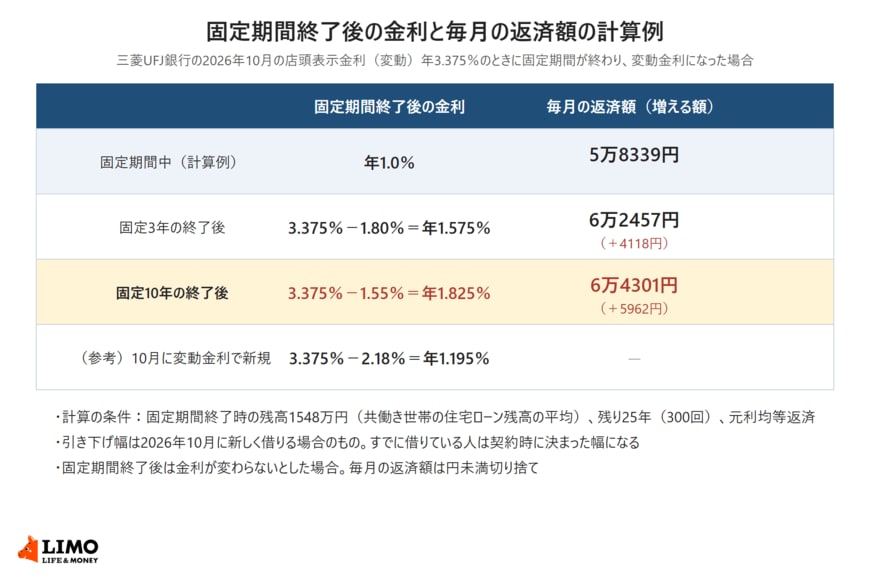
- 固定3年の終了後:年3.375%−年1.80%=年1.575%
- 固定10年の終了後:年3.375%−年1.55%=年1.825%
同じ月に変動金利で新しく借りる人の年1.195%より、0.38〜0.63ポイント高くなります。すでに借りている人の引き下げ幅は、借りたときの契約で決まっているため、この数字とは違うことがあります。自分の引き下げ幅は、契約書や返済予定表で確かめてください。
5. 固定期間終了後に住宅ローン金利が上がると、毎月の返済額はいくら増えるか
共働き世帯の住宅ローン残高の平均1548万円を使って、固定期間が終わったあとの返済額を計算します。固定期間中の金利は年1.0%、終了時の残高が1548万円で残り25年(300回)・元利均等返済とし、終了後は金利が変わらないとした場合の計算例です。
5.1 年1.0%から年1.825%になると、毎月の返済額は5962円増える
年1.0%のときの毎月の返済額は5万8339円です。固定10年の終了後の年1.825%で計算し直すと6万4301円になり、毎月5962円、1年で7万1544円増えます。
固定3年の終了後の年1.575%なら6万2457円で、毎月4118円増えます。
5.2 残り25年の総返済額は、年1.825%なら約179万円増える
300回分の総返済額は、年1.0%のままなら1750万1700円、年1.825%なら1929万300円で、差は178万8600円です。
変動金利になったあとも、店頭表示金利が上がれば適用金利も上がります。計算例の金利は、2026年10月の店頭表示金利が続いた場合のものです。
6. 銀行窓口の経験から、固定期間終了の封書が届いたら確かめたいこと
銀行の窓口で住宅ローンのご相談をお受けしていた頃、固定期間が終わる月になってから、案内の封書を持って来店される方が少なくありませんでした。そのときに一緒に確かめていたことが3つあります。
6.1 終わったあとの金利と、新しい毎月の返済額
固定期間中の返済額に慣れていると、終わったあとも同じ額が続くと考えてしまいがちです。三菱UFJ銀行では、特約期間が終わると返済額がその時点で再計算されるため、新しい金利で毎月いくらになるのかを先に確かめておくことをおすすめします。
6.2 もう一度固定を選ぶなら、手続きの締め切り
何もしなければ変動金利になるので、もう一度固定金利を選ぶ場合だけ手続きが要ります。インターネットなら手数料はかからず、締め切りは変更日の前営業日の19時です。
6.3 一部繰上返済で残高を減らすかどうか
金利が上がるなら、手元の資金で一部を繰り上げて返し、残高を減らしてから新しい金利の期間に入るという考え方もあります。残高が減れば、再計算される毎月の返済額も小さくなります。
ただし、繰り上げて返したお金は引き出せません。教育費や急な出費に備えるお金を残せるかどうかを、家族で確かめてから決めていただきたいところです。
7. まとめ
J-FLECの調査では、共働きの二人以上世帯で借入金がある世帯は26.7%で、借入金額を回答した世帯の住宅ローン残高は平均1548万円、中央値1000万円でした。2000万円以上が残っている世帯は35.3%です。
三菱UFJ銀行では、固定金利の特約期間が終わると手続きなしで変動金利になり、返済額はその時点で計算し直されます。2026年10月の店頭表示金利年3.375%なら、固定10年の終了後は年1.825%で、残高1548万円・残り25年の計算例では毎月5962円増えます。案内の封書が届く前に、返済予定表で特約期間の終わる月と引き下げ幅を確かめておきましょう。

参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」
- 三菱UFJ銀行「住宅ローン金利」
- 三菱UFJ銀行「金利選択・金利タイプ変更のお手続き(住宅ローン)」
- 三菱UFJ銀行「住宅ローンの固定金利期間が終了した際、何か手続は必要ですか。」
- 三菱UFJ銀行「住宅ローン利用中の金利変更や返済額の見直しはどうなっているんだろう?」
中本 智恵