
住宅ローンを「固定期間10年」などの固定金利で借りた方は、その期間が終わったあとの金利がどうなるのか、気になっているのではないでしょうか。
三菱UFJ銀行の住宅ローンでは、固定金利の特約期間が終わったときに手続きをしなければ、変動金利になります。終わったあとの金利は、その時点の店頭表示金利から、借りたときに決まった引き下げ幅を差し引いて決まります。
この記事では、夫婦がともに働く二人以上世帯の住宅ローン残高を金融経済教育推進機構(J-FLEC)の調査で確認したうえで、三菱UFJ銀行の固定期間が終わるときの手続きと費用を見ていきます。
1. 共働きの二人以上世帯で、住宅ローンなどの借入金がある世帯は26.7%
まずは、住宅ローンなどの借入金がある世帯の割合を、世帯の中で誰が働いているかで分けて確認します。使うのは、J-FLECの「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」です。
1.1 就業者数別では「世帯主と配偶者のみ就業」の世帯が最も高い
同調査の各種分類別データ(表29「借入金の有無」)によると、全国の二人以上世帯5000世帯のうち、借入金がある世帯は18.7%でした。就業者数別にみると、次のとおりです。
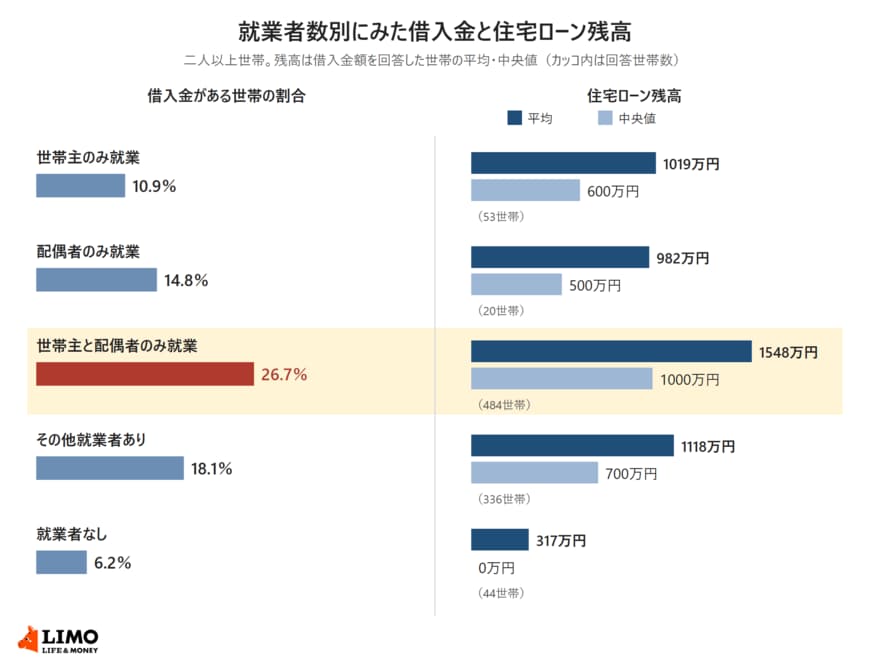
- 世帯主のみ就業(487世帯):10.9%
- 配偶者のみ就業(135世帯):14.8%
- 世帯主と配偶者のみ就業(1814世帯):26.7%
- その他就業者あり(1859世帯):18.1%
- 就業者なし(705世帯):6.2%
世帯主と配偶者がともに働き、ほかに働く人がいない世帯(以下、共働き世帯)は26.7%で、5つの区分のなかで最も高くなっています。この「借入金」は住宅ローンに限らず、ほかのローンも含んだ割合です。
2. 共働き世帯の住宅ローン残高は平均1548万円、中央値1000万円
次に、住宅ローンの残高を見ます。同調査の表32「住宅ローン残高(借入金額回答世帯)」は、借入金があり、その金額を回答した世帯を分母にしています。共働き世帯では484世帯です。
2.1 共働き世帯の35.3%は、住宅ローン残高が2000万円以上
借入金額を回答した共働き世帯の住宅ローン残高は、平均1548万円、中央値1000万円でした。二人以上世帯全体の平均1295万円、中央値900万円より多くなっています。
【共働き世帯の住宅ローン残高】
- 50万円未満:3.9%
- 50万円以上100万円未満:1.2%
- 100万円以上200万円未満:1.4%
- 200万円以上300万円未満:0.8%
- 300万円以上500万円未満:2.7%
- 500万円以上700万円未満:4.8%
- 700万円以上1000万円未満:6.8%
- 1000万円以上1500万円未満:10.3%
- 1500万円以上2000万円未満:9.5%
- 2000万円以上:35.3%
- 無回答(ゼロを含む):23.1%
2.2 世帯主のみ就業の世帯は平均1019万円、回答した世帯は53世帯と少ない
就業者数別の住宅ローン残高の平均と中央値は、次のとおりです。
- 世帯主のみ就業(53世帯):平均1019万円、中央値600万円
- 配偶者のみ就業(20世帯):平均982万円、中央値500万円
- 世帯主と配偶者のみ就業(484世帯):平均1548万円、中央値1000万円
- その他就業者あり(336世帯):平均1118万円、中央値700万円
- 就業者なし(44世帯):平均317万円、中央値0万円
世帯主のみ就業・配偶者のみ就業・就業者なしは回答した世帯が少なく、とくに配偶者のみ就業は20世帯、就業者なしは44世帯です。数字は参考程度に見ておく必要があります。
3. 三菱UFJ銀行の住宅ローンは、固定金利の特約期間が終わると手続きなしで変動金利になる
住宅ローン残高が多いと、金利が変わったときの返済額の動きも大きくなります。三菱UFJ銀行が公表している手続きの案内とよくある質問で、固定金利の特約期間が終わるときの扱いを確認します。
3.1 固定金利の特約期間が終わる約3週間から1か月前に、封書で案内が届く
三菱UFJ銀行は、固定金利の特約期間が満了する約3週間から1か月前に、封書で案内するとしています。
同行のよくある質問では、再び固定金利の特約を結ばずに特約期間が終わった場合は「変動タイプ」になると説明しています。変動金利を選ぶなら、手続きは要りません。
3.2 再び固定金利を選ぶなら、インターネットは無料、店頭窓口は1万1000円
もう一度固定金利を選ぶ場合は、手続きが必要です。手数料(消費税込)は次のとおりです。
- インターネット:無料
- 店頭窓口:1万1000円
保証会社を利用している場合は、保証会社事務手数料が必要になることがあるとしています。申し込みは、変更日の前月末営業日から受け付け、インターネットは変更日の前営業日の19時まで、店頭窓口は変更日の前営業日までです。
3.3 固定金利の特約期間が終わると、返済額はその時点で再計算される
同行のよくある質問では、特約期間が終わるときにどちらの金利タイプを選んでも、返済額はその時点で再計算するとしています。
共働き世帯の住宅ローン残高は平均1548万円、中央値1000万円で、35.3%は2000万円以上が残っています。
三菱UFJ銀行では、固定金利の特約期間が終わると、手続きをしなければ変動金利になり、返済額もその時点で計算し直されます。自分の特約期間がいつ終わるかは、返済予定表や借りたときの契約書で確かめられます。
ここからは、固定期間が終わったあとの金利がどう決まるのかと、返済額がどれだけ変わるのかを計算例で確かめ、銀行窓口でご相談を受けていた頃の経験から、案内の封書が届いたときに確かめたいことを見ていきます。