

4. なぜシニアは特に身構える必要があるのですか?数字で確認します
情報漏えい後の二次被害として、シニア世代が特に注意を払わなければならないのが「特殊詐欺」による資産流出の脅威です。公的データから、その背景と実態を数字で見てみましょう。
4.1 家計の金融資産の6割超を60歳以上が保有。最新の調査で確認
シニア世代が詐欺の標的になりやすい背景には、金融資産の保有が高齢層に偏っている実態があります。
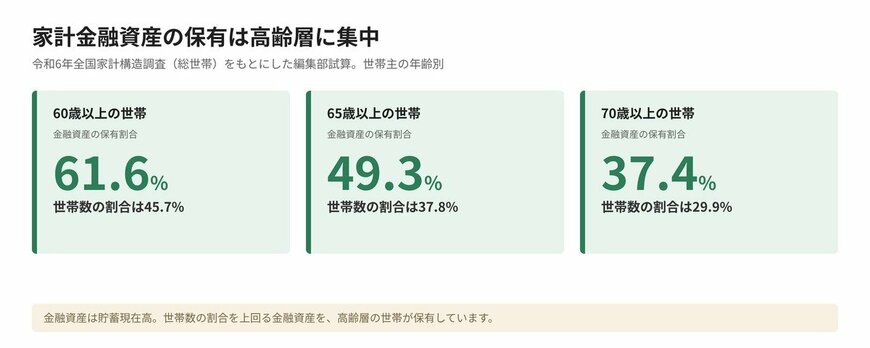
総務省統計局の「令和6年全国家計構造調査」(2026年8月28日公表)の「家計資産・負債に関する結果」をもとに、世帯主の年齢別の世帯数と金融資産残高(貯蓄現在高)から編集部で試算すると、世帯主が60歳以上の世帯は総世帯の45.7%ですが、家計の金融資産全体の61.6%を保有していました。
- 60歳以上の世帯:世帯数の割合は45.7%、金融資産の保有割合は61.6%
- 65歳以上の世帯:世帯数の割合は37.8%、金融資産の保有割合は49.3%
- 70歳以上の世帯:世帯数の割合は29.9%、金融資産の保有割合は37.4%
前回の2019年調査をもとにした内閣官房の資料でも、60歳以上の層が保有する割合は6割を超えるとされており、高齢層への集中は最新の調査でも変わっていません。
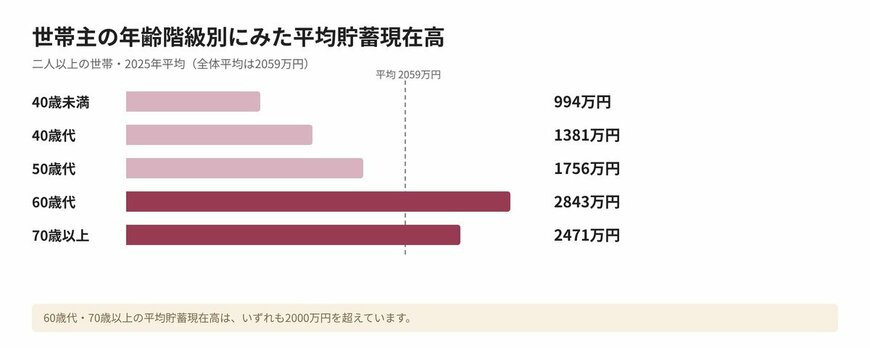
世帯主の年齢別に、より身近な指標である平均貯蓄現在高を、最新の総務省統計局「家計調査(貯蓄・負債編)2025年」(二人以上の世帯)で確認してみましょう。全体の平均は2059万円で、年齢階級別では次のとおりです。
- 40歳未満:994万円
- 40歳代:1381万円
- 50歳代:1756万円
- 60歳代:2843万円
- 70歳以上:2471万円
60歳代の平均は40歳未満の約2.9倍にあたり、70歳以上も2000万円を超えています。
つまり、預貯金をはじめとする家計の金融資産の多くをシニア世代が保有している構図は、最新の統計でも確認できます。情報漏えいをきっかけに詐欺グループが狙いをつける場合、資産を多く持つ世代に連絡が集中しやすいと考えられます。
4.2 特殊詐欺の被害者の過半数が65歳以上。失われる高齢者資産841億円の実態
警察庁が公表した「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(確定値)」によると、2025年(令和7年)の特殊詐欺(SNS型投資・ロマンス詐欺を除く)の認知件数は27832件(前年比32.3%増)、被害総額は1423.1億円(同98.0%増)に達しました。
このうち、被害者が65歳以上の高齢者である事件は認知件数で14273件(前年比3.9%増)、被害額で841.1億円にのぼります。認知件数に占める高齢者の割合は51.3%、被害総額に占める割合は59.2%で、被害の過半数、被害額の約6割が65歳以上のシニア世代に集中している構図です。
なお、認知件数に占める高齢者の割合は、前年の65.4%から14.0ポイント低下しました。ただし、これは全体の認知件数が前年比32.3%増と大きく伸びたことによるもので、高齢者の被害件数そのものは前年より増えています。割合が下がったからといって、シニアの被害が減ったわけではない点に注意が必要です。
退職金や長年の預貯金を抱えるシニア世代は、詐欺グループから見て格好の標的となっています。情報漏えいによって氏名や電話番号、住所が流出した場合、詐欺グループが名簿を入手してこうした電話や訪問のきっかけとして悪用してくる可能性が考えられます。知らない番号からの電話には出ないことや、留守番電話機能を常時設定しておく対策が有効な防犯策となります。
また、警察庁が2026年10月2日に公表した最新の統計(令和8年8月末暫定値)では、特殊詐欺とSNS型投資・ロマンス詐欺を合わせた認知件数は29687件、被害額は2360.7億円(前年同期比で3732件、588.4億円の増加)となっており、依然として厳しい被害状況が続いています(※この暫定値はSNS型投資・ロマンス詐欺を含むため、上記の確定値とは集計対象が異なります)。
【図版5】特殊詐欺の高齢者被害の割合と前年比較5/5
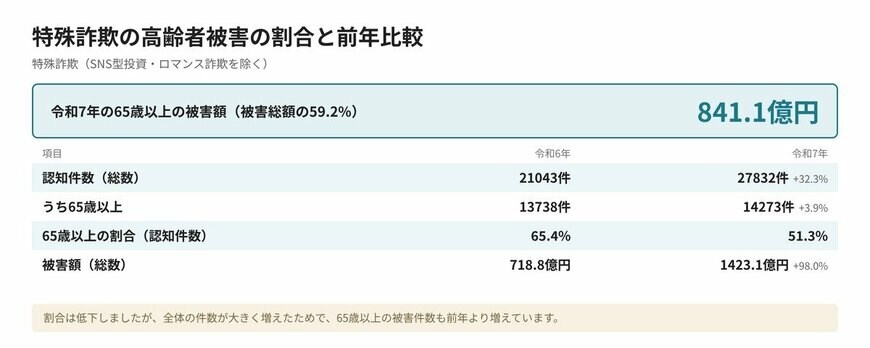
出所:警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(確定値)」、警察庁「令和6年における特殊詐欺の認知・検挙状況等について(確定値)」をもとにLIMO編集部作成
5. 不安なときや被害に遭ったとき、どこに相談すればよいですか?
「自分も被害に遭ったかもしれない」「不審な連絡が来てどうすればよいか分からない」と感じたときは、一人で抱え込まずに専門の公的窓口へ相談することが重要です。
5.1 局番なしの「188」と警察相談専用電話「#9110」を活用する
消費生活に関するトラブルや不審なメールの相談については、全国共通の電話番号である「消費者ホットライン」局番なしの「188(いやや!)」が頼りになります。電話をかけると、最寄りの消費生活センターなどの相談窓口へスムーズにつないでくれる窓口です。
また、詐欺の疑いがある電話がかかってきた際や犯罪被害の不安がある場合には、警察相談専用電話「#9110」を利用する選択肢が挙げられます。緊急の事件・事故(110番)とは異なり、事前の相談や防犯上の助言を警察から直接受けることが可能です。
離れて暮らす家族がいる方は、「怪しい連絡が来たらURLを開かずにスマートフォンの画面をスクリーンショットで送る」「お金の話が出たら一度電話を切って家族に確かめる」といった基本的な申し合わせをあらかじめ決めておくことも、確実な安全網として役立ちます。
6. まとめにかえて|慌てず順番を守って大切な資産を守る
本記事の重要ポイントを振り返りましょう。
- 企業からの漏えい通知や報道があっても焦らず、メッセージ内のリンクは開かずに正規の公式サイトや公式アプリから事実関係を確かめます。
- 漏れた情報の項目に応じて優先順位をつけ、パスワードなら同一のものを使い回しているサービスも含めて速やかに変更し、カード情報ならカード会社へ連絡して利用明細を点検します。
- 氏名や電話番号の流出は特殊詐欺に悪用されるおそれがあるため、留守番電話機能の設定や「188」への相談を活用して身を守ります。
情報漏えいそのものを個人が完全に防ぐことは困難ですが、その後の行動を正しく積み重ねることで、金銭被害や詐欺のリスクを最小限に抑えることができます。まずは手元のパスワードの使い回しがないか点検し、落ち着いた防犯体制を整えてみてください。

情報漏えいと聞くとITやセキュリティのトラブルと思われがちですが、本質は大切な老後資金や預貯金を脅かす重大なマネーリスクです。万が一の詐欺被害によって長年蓄えてきた老後資金が失われてしまう事態を防ぐためにも、日頃からの確認や備えが大切です。最初から完璧な対策を目指す必要はありません。まずは今日、ネット通販や主要な金融機関のログインパスワードが使い回されていないか、暗証番号が推測されやすい数字になっていないかを点検してみることから始めてみてください。
参考資料
- 個人情報保護委員会「漏えい等報告・本人への通知の義務化について」
- 国民生活センター「そのメール、フィッシング詐欺!」
- 内閣官房 新しい資本主義実現本部事務局「資産所得倍増に関する基礎資料集」(令和4年10月)
- 総務省統計局「令和6年全国家計構造調査 家計資産・負債に関する結果」第4-25表
- 総務省統計局「家計調査(貯蓄・負債編)2025年」
- 国民生活センター 見守り新鮮情報 第479号「SMSやメールでのフィッシング詐欺に注意」(2024年4月11日公表)
- フィッシング対策協議会「2026年7月 フィッシング報告状況」
- 警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(確定値)」
- 警察庁「令和6年における特殊詐欺の認知・検挙状況等について(確定値)」
- 警察庁「令和8年8月末における特殊詐欺の認知・検挙状況等について(暫定値)」


