3. 神奈川県の令和8年度で見る、後期高齢者医療の軽減後の均等割額
均等割の額は都道府県ごとの後期高齢者医療広域連合で決まるため、軽減後の金額も地域によって違います。ここでは、軽減後の額を公表している神奈川県の令和8年度の例で、軽減の効き方を確認します。
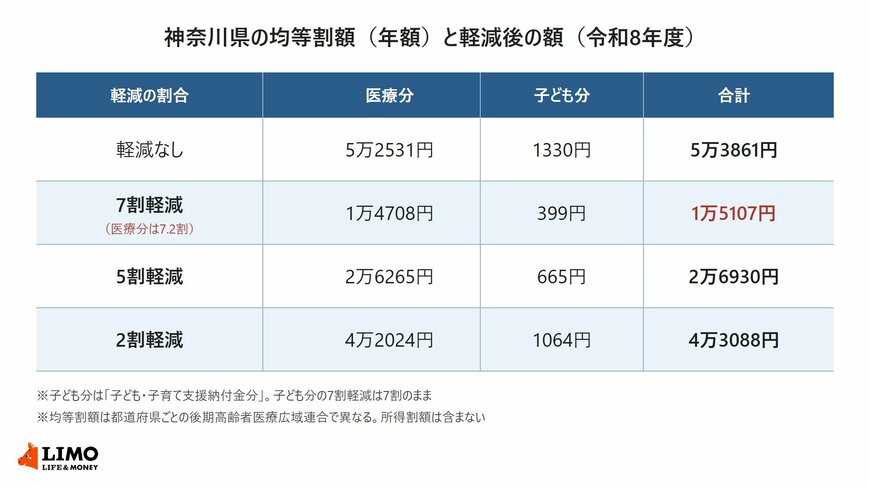
【医療分の均等割額(年額)】
- 軽減なし:5万2531円
- 7割軽減(医療分は7.2割):1万4708円
- 5割軽減:2万6265円
- 2割軽減:4万2024円
【子ども分の均等割額(年額)】
- 軽減なし:1330円
- 7割軽減:399円
- 5割軽減:665円
- 2割軽減:1064円
3.1 7割軽減の世帯は均等割が年3万8754円少なくなる
神奈川県で医療分と子ども分を合わせた均等割額は、軽減がなければ年5万3861円です。7割軽減(医療分は7.2割)に当たると年1万5107円になり、年3万8754円少なくなります。
同じように合計額でみると、5割軽減は年2万6930円、2割軽減は年4万3088円です。ここに示したのは均等割だけで、所得がある方は別に所得割もかかります。
3.2 職場の健康保険の被扶養者だった方は、加入から2年間は5割軽減
75歳になる前に、会社員の家族などとして職場の健康保険の被扶養者だった方には、別の軽減があります。所得割はかからず、均等割は加入した月から24か月の間、5割軽減されます。
対象になるのは、協会けんぽ・健康保険組合・共済組合・船員保険の被扶養者だった方で、国民健康保険に加入していた方は含まれません。所得の基準で7割軽減に当たる場合は、そちらの割合が優先されます。
4. 【元後期高齢担当の実感】均等割の軽減は「所得の申告」がないと判定できない
保険料の計算を担当していた頃、均等割の軽減は申請を受けて決めるものではなく、住民税の申告などで把握した所得から自動で判定していました。裏を返すと、所得の情報が手元にない方は、軽減に当たるのかどうかを判断できませんでした。
4.1 遺族年金や障害年金だけの方も、申告が必要になる
窓口でたびたび受けたのが、「年金が少ないのに、なぜ軽減されていないのか」という相談でした。調べてみると、所得の申告がされていないケースが少なくありませんでした。
遺族年金や障害年金は非課税の年金なので、判定に使う年金収入には含まれません。収入がこうした年金だけの方は、税の申告をする必要がなくても、住民税の申告をしておかないと軽減の判定ができないことがあります。
神奈川県の広域連合も、所得の申告をしていない方は基準に該当するか不明のため軽減を適用できないとして、所得がない場合でも住民税などの申告を求めています。
4.2 同居の子が世帯主なら、子の所得も判定に入る
もう一つ多かったのが、子ども世帯と同居している方からの相談です。本人の年金は少なくても、世帯主が働いている子どもであれば、その所得も合計して判定するため、軽減に当たらないことがあります。
判定は世帯単位で行うという点は、通知書を見ただけではなかなか伝わりません。家族構成が変わったときは、世帯主が誰になっているかも含めて確かめておくと、保険料の額に納得しやすくなります。
5. 後期高齢者医療の保険料の軽減を確かめるときに見る書類と窓口
均等割の軽減は自動で判定されるため、自分から手続きをしない限り、結果は通知書でしか分かりません。最後に、確認するときに使える書類と相談先を整理します。
5.1 保険料額決定通知書の「均等割額」の欄を見る
保険料額決定通知書には、その年度の均等割額と所得割額が記載されています。均等割額がお住まいの都道府県の額より低くなっていれば、軽減が適用されています。
年度の途中で世帯の状況が変わっても、軽減の判定は4月1日時点で行うのが原則です。通知書の均等割額が思っていた区分と違うときは、4月1日時点の世帯の構成と、所得の申告の有無を見直してみてください。
5.2 分からないときは市区町村の後期高齢者医療の担当窓口へ
保険料の決定は都道府県の後期高齢者医療広域連合が行いますが、保険料の徴収や窓口での相談は市区町村が担っています。軽減に当たるはずなのに額が変わっていないと感じたら、通知書を持って市区町村の窓口で聞いてみてください。
また、東京都では所得割額を独自に軽減する仕組みもあるなど、広域連合によって取り扱いが異なる部分があります。お住まいの地域の広域連合のホームページもあわせて確認しておくとよいでしょう。
6. まとめにかえて
後期高齢者医療の均等割は、令和8・9年度に全国平均で年5万6083円になりました。所得が一定以下の世帯には7割・5割・2割の軽減があり、7割軽減に当たる世帯は令和8・9年度に限って医療分が7.2割軽減されます。
判定は4月1日時点の世帯で行い、世帯主の所得も含めて43万円・31万円・57万円の基準と比べます。65歳以上は年金の所得からさらに15万円を差し引くため、単身なら年金収入168万円以下が7割軽減の目安です。
軽減は自動で判定されるものの、所得の申告がないと判定できません。まずは手元の保険料額決定通知書で均等割額を確かめ、疑問があれば市区町村の担当窓口に相談してみてはいかがでしょうか。
参考資料
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- 神奈川県後期高齢者医療広域連合「保険料の軽減(令和8年度保険料について)」
- 大阪府後期高齢者医療広域連合「令和8年度保険料試算」
- 東京都保健医療局「保険料の軽減策」
太田 彩子