3. 健康保険の扶養は税とは別の基準「150万円未満」で判定する
年収の壁には、税金とは別に健康保険の扶養の基準もあります。協会けんぽや健康保険組合では、令和7年10月1日から、19歳以上23歳未満の子が被扶養者になるための年間収入の要件が130万円未満から150万円未満に変わりました。
共済組合などに加入している場合は、加入先の案内で基準を確かめておきましょう。
税の扶養控除・特定親族特別控除と健康保険の被扶養者の基準2/2
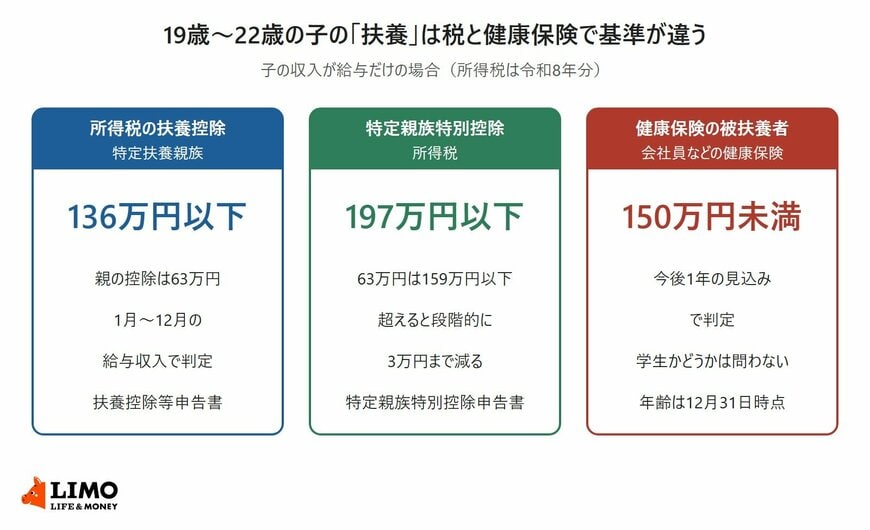
出所:国税庁「令和8年分 年末調整のしかた」、厚生労働省「19歳以上23歳未満の被扶養者に係る認定に関するQ&Aについて」を参考にLIMO編集部作成
3.1 税は1年間の実績、健康保険は今後1年の見込みで見る
所得税の控除は、1月から12月までに実際に受け取った給与で判定します。一方、健康保険の被扶養者の年間収入は、過去の収入や現時点の収入、将来の見込みなどから今後1年間の収入を見込んで判定すると、厚生労働省のQ&Aは説明しています。
年齢は、所得税と同じくその年の12月31日時点で判定します。学生であることは要件ではなく、年齢だけで判断されます。
3.2 一時的に150万円を超えたときは事業主の証明で認定を続けられる
子どもの年間収入が一時的に150万円を超えた場合でも、事業主の証明によって被扶養者の認定を続けられることが、同じQ&Aに示されています。
なお、親が国民健康保険に加入している場合は、そもそも「扶養」という考え方がありません。子どもも1人の加入者として数えられ、加入者ごとにかかる均等割の対象になります。
4. 【注意】特定親族特別控除は申告書を出さないと年末調整で受けられない
控除の線が引き上げられても、勤務先に必要な書類が届いていなければ年末調整では反映されません。ここでは、特定親族特別控除を受けるために親が出す書類を確認します。
4.1 136万円超の子は「特定親族特別控除申告書」を出す
特定親族特別控除を年末調整で受けるには、勤務先に「特定親族特別控除申告書」を提出します。令和8年分は、基礎控除申告書や配偶者控除等申告書などと1枚にまとまった様式です。
136万円以下の子は扶養控除の対象なので、こちらは「扶養控除等(異動)申告書」で申告します。国税庁は、今回の改正で新たに扶養親族の要件を満たすことになった親族について控除を受けるには、扶養控除等(異動)申告書などの提出が必要だと案内しています。
4.2 見込みと実際の収入がずれたら年末調整後でも直せる
年末調整は12月時点の見込みで申告するため、子どもの12月分の給与が想定より多かった場合などは、実際の控除額とずれることがあります。年末調整の後に扶養親族等に異動があった場合の再調整や、確定申告での精算もできます。
とくに子どもの給与収入が136万円や159万円の前後にある家庭では、どちらの申告書を出すかで迷いやすくなります。わからないときは、勤務先の年末調整の担当部署か、税務署で確かめておくと安心です。
5. まとめ
令和8年度税制改正で、19歳以上23歳未満の子の給与収入が136万円以下なら扶養控除、136万円超197万円以下なら特定親族特別控除の対象になりました。親の控除が満額の63万円のまま続くのは159万円以下で、令和7年分の150万円から引き上げられています。
一方で、健康保険の被扶養者は150万円未満という別の基準で、今後1年の見込みで判定されます。税の線だけを見て働き方を決めると、健康保険の扶養から外れることもあるため、2つの基準を分けて確認しておくことが大切です。
まずは子どもの1月から12月のバイト代の見込みを確かめ、勤務先の年末調整の書類に正しく書き込むところから始めてみてはいかがでしょうか。
参考資料
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和7年分 年末調整のしかた」
- 厚生労働省「19歳以上23歳未満の被扶養者に係る認定に関するQ&Aについて」
- 厚生労働省「『年収の壁』への対応」
太田 彩子