1. 【年収の壁】12月の年末調整で、19歳から22歳の子のバイト代の基準が変わる
大学生の子どもがアルバイトをしている家庭では、年末が近づくと「今年はいくらまで働いてよいのか」が気になる時期です。令和8年度税制改正で、親が受けられる控除の基準となる子どもの収入の線が引き上げられました。
国税庁「令和8年分 年末調整のしかた」によると、この改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。11月までの毎月の源泉徴収には変更がなく、12月に行う年末調整で1年分をまとめて計算し直す仕組みです。
1.1 扶養控除の対象は給与収入「136万円以下」に
扶養控除の対象となる扶養親族の所得要件は、合計所得金額58万円以下から62万円以下に引き上げられました。収入が給与だけの場合に置き換えると、123万円以下から136万円以下への変更です。
12月31日時点で19歳以上23歳未満の子は「特定扶養親族」にあたり、親の扶養控除の額は63万円です。令和8年分では、平成16年1月2日から平成20年1月1日までに生まれた子が該当します。
1.2 136万円を超えても197万円までは特定親族特別控除の対象
子どもの給与収入が136万円を超えても、親の控除がすぐになくなるわけではありません。19歳以上23歳未満の子で合計所得金額が62万円超123万円以下、給与収入にして136万円超197万円以下なら「特定親族特別控除」を受けられます。
改正前の令和7年分は、特定親族の範囲が給与収入123万円超188万円以下でした。下限も上限も引き上げられたことになります。
なお、特定親族には学生であることの要件はありません。配偶者や青色事業専従者などは対象から除かれます。
2. 特定親族特別控除で親の控除が63万円のままなのは給与収入「159万円以下」
特定親族特別控除の額は、子どもの所得が増えるにつれて段階的に減っていきます。ここでは、令和8年分の控除額の表を令和7年分と並べて確認します。
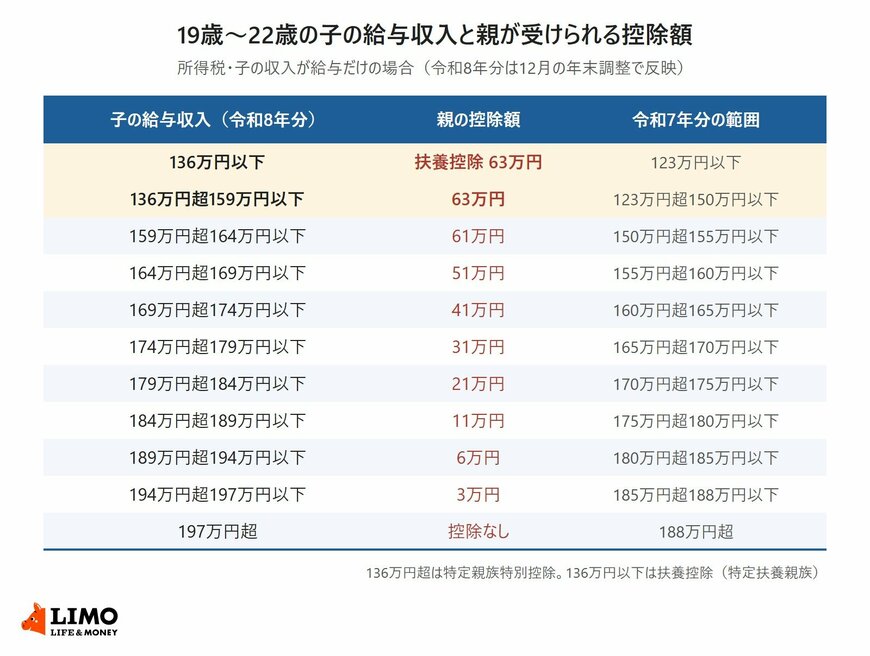
【令和8年分(子の給与収入:親の控除額)】
- 136万円以下:扶養控除63万円
- 136万円超159万円以下:63万円
- 159万円超164万円以下:61万円
- 164万円超169万円以下:51万円
- 169万円超174万円以下:41万円
- 174万円超179万円以下:31万円
- 179万円超184万円以下:21万円
- 184万円超189万円以下:11万円
- 189万円超194万円以下:6万円
- 194万円超197万円以下:3万円
- 197万円超:控除なし
【令和7年分(子の給与収入:親の控除額)】
- 123万円以下:扶養控除63万円
- 123万円超150万円以下:63万円
- 150万円超155万円以下:61万円
- 155万円超160万円以下:51万円
- 160万円超165万円以下:41万円
- 165万円超170万円以下:31万円
- 170万円超175万円以下:21万円
- 175万円超180万円以下:11万円
- 180万円超185万円以下:6万円
- 185万円超188万円以下:3万円
- 188万円超:控除なし
2.1 満額の63万円が続く範囲は150万円から159万円に広がった
令和7年分では、子どもの給与収入が150万円を超えると控除額が61万円に下がりました。令和8年分ではこの線が159万円になり、9万円分だけ余裕が生まれています。
たとえば子どもの給与収入が155万円の場合、令和7年分の表なら控除は61万円ですが、令和8年分の表では63万円です。190万円の場合は、令和7年分なら控除なし、令和8年分なら6万円の控除が残ります。
2.2 130万円の子は控除額が同じでも、受ける控除の種類が変わる
子どもの給与収入が130万円の場合、令和7年分の表では特定親族特別控除、令和8年分の表では扶養控除にあたります。どちらも親の控除額は63万円で、変わるのは控除の種類と勤務先に出す申告書です。
子ども本人の所得税は、令和8年分の基礎控除104万円と給与所得控除74万円を合わせると、給与収入が178万円までならかかりません。ただし、この記事で扱っているのは所得税で、住民税は控除の額や基準が別に定められています。
親の控除が満額のまま続くのは、子どもの給与収入が159万円以下の範囲です。1月から12月までのバイト代がいくらになりそうか、子どもの給与明細を見ながら年末調整の前に確かめておくと安心です。

税の扶養と健康保険の扶養は、同じ「扶養」でも別々の物差しで判定します。子どもの収入が線の近くにあるときは、勤務先の担当部署や税務署で、どちらの基準の話なのかを分けて確かめてみてください。