
本日2026年10月1日より、パートタイマーなど短時間労働者の社会保険(健康保険や厚生年金)加入要件が大きく見直され、いわゆる「106万円の壁」と呼ばれる賃金要件が撤廃される予定です。これまで働き方の目安とされてきた金額の壁がなくなることは、多くのご家庭にとって生活設計の土台に関わる大きなニュースといえるでしょう。
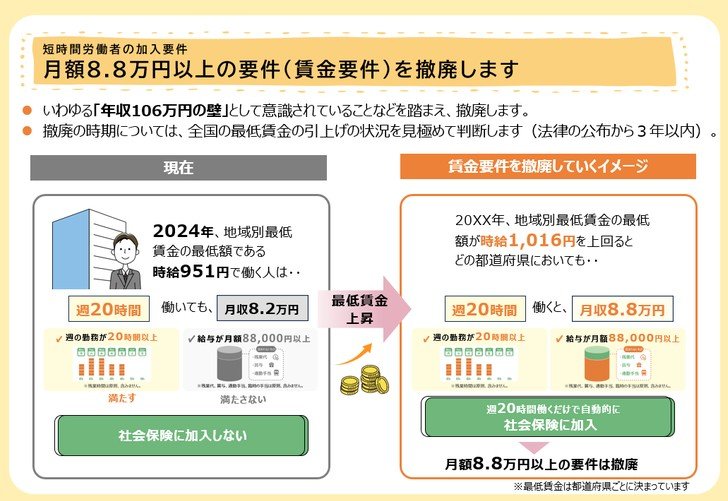
月額8.8万円以上の賃金要件を撤廃します
筆者自身、ファイナンシャルアドバイザーとして資産形成や日々の家計などお金の相談をお受けするなかで、働き方やシフト調整について悩む声を数多く耳にしてきました。子育てや親の介護、あるいはご自身の体調など、働き方をセーブせざるを得ない事情は人それぞれ異なります。
本記事では、金融知識があまりない方でも安心していただけるよう、2026年10月からの変更点と手取り額への影響、そして新しい制度との向き合い方について分かりやすく解説します。
1. 2026年10月「106万円要件の撤廃」
これまで、短時間労働者がご自身の勤務先で社会保険に加入するためには、いくつかの要件をすべて満たす必要がありました。その要件の一つが「所定内賃金が月額8万8000円以上(年収換算で約106万円)」という賃金に関するものです。しかし、厚生労働省の議論を経て、この賃金要件は今月10月より撤廃される予定となっています。
要件撤廃後は、「年収106万円を超えるか」という金額の目安よりも、「週の所定労働時間が20時間以上であるか」という働く時間の条件がより重要視されることになります。
つまり、時給等の関係で年収が106万円に届かない方であっても、週に20時間以上働いていれば、ご自身で勤務先の社会保険に加入する可能性が高まるのです。なお、2026年10月の時点では企業規模の要件(原則として従業員51人以上の企業が対象)は残りますが、この要件も将来的に段階を経て縮小される見込みとなっています。
2. 社会保険加入で手取りはどうなる?月給10万円のシミュレーションと3つのメリット
ご自身で社会保険に加入すると、給与から社会保険料(健康保険料や厚生年金保険料)が差し引かれるため、加入前よりも目の前の手取り額が減る場合があります。厚生労働省の特設サイト「手取りかんたんシミュレーター」を用いて、月給10万円の場合の手取り額を試算してみましょう。
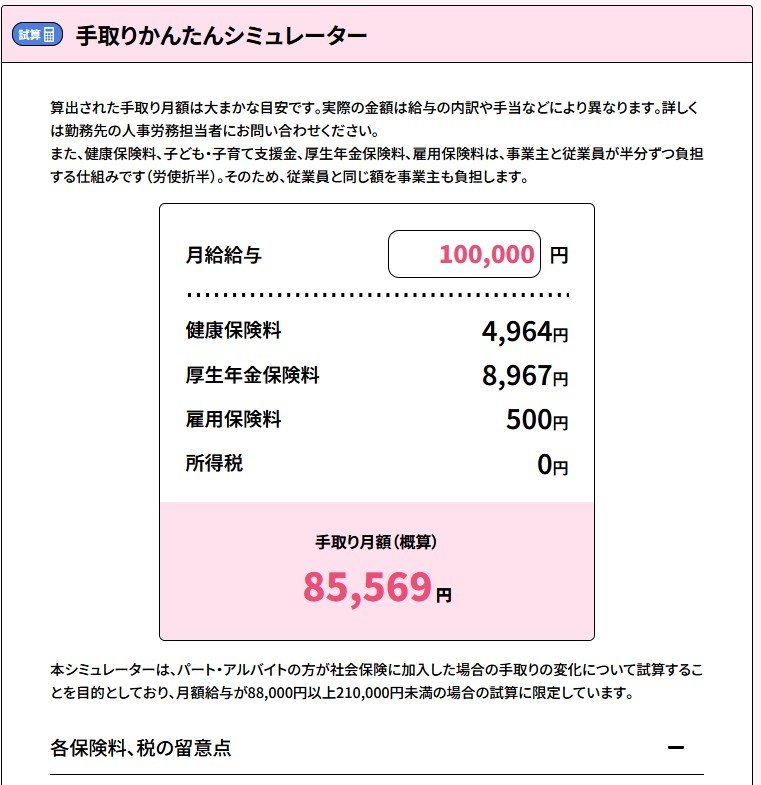
【試算】月給与 100000円 の場合
- 健康保険料:4964円
- 厚生年金保険料:8967円
- 雇用保険料:500円
- 所得税:0円
- 手取り月額(概算):85569円
※上記は概算目安であり、保険料率は2026年4月時点のものを想定しています。
月給10万円の場合は約1万4000円ほどの保険料等が引かれ、手取り額は約8万5000円台となります。
2.1 社会保険加入のメリット
毎月の手取りが減ることに不安を感じるかもしれませんが、社会保険への加入には生活を守るための主に3つのメリットがあります。

1つ目は、将来受け取る年金額が生涯にわたって増えることです。国民全員が受け取る基礎年金(1階部分)に厚生年金(2階部分)が上乗せされるため、長生きした際の老後の安心につながります。
2つ目は、病気やケガで長く仕事を休んだ際に「傷病手当金(一定の条件で給与の約3分の2が支給される制度)」が受け取れることです。
そして3つ目は、出産で仕事を休む際に「出産手当金」の対象となることです。万が一の事態に対する保障が手厚くなるのは、働く上で非常に心強いポイントといえます。