

ドレスの裾が秋風にふわりと揺れ、見つめ合う二人に祝福の拍手が降りそそぐ。来月11月は、そんな光景が似合う秋の結婚式シーズンです。
ただ、華やかな一日の裏側では、式場での打合せが進み、最初の見積もりを手にして、「想定していた予算を超えてしまった」「ご祝儀でどこまでカバーできるのだろうか」と悩むカップルは少なくありません。
本記事では、結婚式の総額が調査開始以来の最高額となったマイナビウエディングの実態調査(2026年9月発表)をもとに、ご祝儀を差し引いた自己負担額を試算します。
そのうえで、自己負担額の重さを20歳代・30歳代の貯蓄の水準と比べ、無理のない準備の手順を整理していきます。
※なお、記事内の試算は一定の前提を置いた目安であり、実際の費用を保証するものではありません。
1. 結婚式の総額は平均326万1000円、料理や引出物など「おもてなし」への支出が増加
まずは、結婚式にかかる費用の全体像と、費用が増えている背景を調査データから確認します。
1.1 総額は調査開始以来の最高額326万1000円
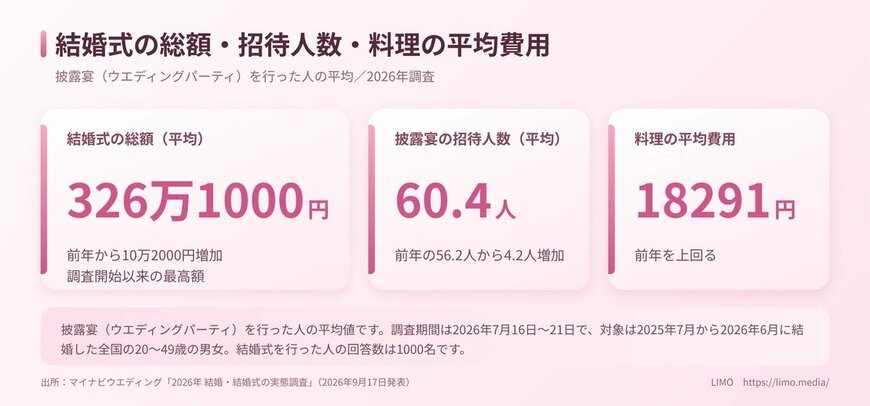
マイナビウエディング「2026年 結婚・結婚式の実態調査」(2026年9月17日発表)によると、披露宴(ウエディングパーティ)を行った人の結婚式の費用の総額は平均326万1000円でした。
前年から10万2000円増え、調査開始以来の最高額となっています。調査は2026年7月に実施され、対象は2025年7月から2026年6月に結婚した全国の20〜49歳の男女です。結婚式を行った人の回答数は1000名でした。
この平均は披露宴を行った人の金額であるため、挙式のみで済ませた場合や、結婚式を行わなかった場合の費用とは異なります。「300万円を超える」と聞くと大きな金額に感じます。新生活の準備や引っ越しの費用は別に必要になるため、全体の資金計画では、この点も見込んでおきたいところです。
1.2 背景は物価上昇と、料理・引出物などのおもてなし
同調査は、物価上昇に加え、ゲストに提供する料理や引出物など、おもてなしに関わる項目へのこだわりの高まりも、総額の増加に影響している可能性があると分析しています。披露宴の招待人数は平均60.4人で、前年の56.2人から4.2人増えました。披露宴の料理の平均費用は1万8291円で、こちらも前年を上回る結果です。
結婚式の費用は、大まかに「招待人数×1人あたりの単価+会場や衣装などの固定費用」で成り立ちます。人数が増えたり料理のランクを上げたりすれば総額は膨らみ、一方でご祝儀として戻る金額も人数によって変わります。総額と自己負担額の両方に大きく関わるのは、招待人数とおもてなしの水準です。
2. ご祝儀を引いた自己負担額は約145万円、ご祝儀の額で前後する
総額326万1000円を全額、自分たちの貯蓄から用意するわけではありません。実際の負担額を知るには、ゲストからのご祝儀を差し引いて考えることがポイントです。
2.1 ご祝儀は約181万円が目安(60.4人×3万円)
マイナビウエディングの調査はご祝儀の総額を示していないため、ここではLIMO編集部の試算を用います。
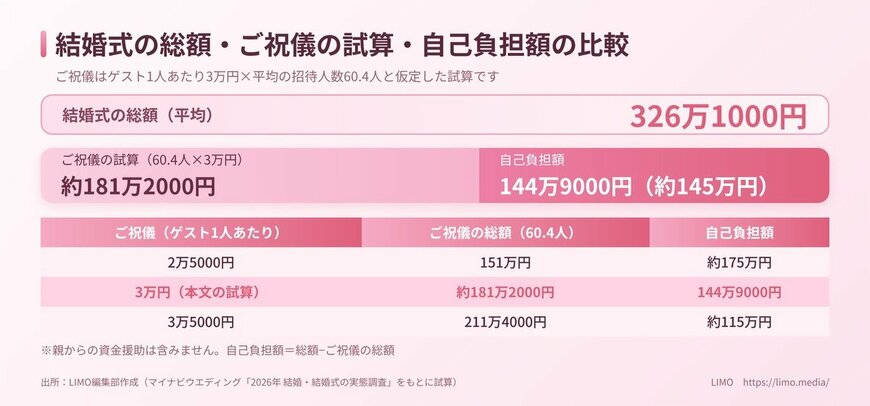
ゲスト1人あたりのご祝儀を3万円と仮定し、平均の招待人数60.4人を掛けると、ご祝儀の総額は約181万2000円です。
ただし、実際は全員が3万円とは限りません。
親族や上司は金額が上がることもあり、夫婦や家族で出席する場合は金額が個別に変わるため、受け取る額には幅が生じます。また、本試算には親からの資金援助を含めていません。
2.2 差し引くと自己負担額は約145万円
総額の平均326万1000円からご祝儀の試算額181万2000円を引くと、自己負担額は144万9000円(約145万円)となります。
ご祝儀の仮定額で結果は大きく動きます。1人あたり2万5000円なら自己負担額は約175万円、3万5000円なら約115万円です。
ご祝儀の見込みを甘く置くほど、実際の自己負担額が想定を上回るリスクが高まるため、資金計画では控えめな金額で見積もっておくと安心です。

見積もりを見るときは、「総額がいくらか」に加えて、「ご祝儀を差し引いた自己負担額がいくらか」を確認することが大切です。
オプションを一つ足すたびに金額は積み上がり、全体の感覚が見えにくくなりがちです。
招待人数やおもてなしの水準を決める前に、夫婦で自己負担額の上限を話し合っておくと、式の準備がぐっと進めやすくなるでしょう。
3. 自己負担額の約145万円は、20歳代・30歳代の貯蓄と比べてどれほどの重みか
1ページ目で試算した自己負担額の約145万円は、結婚する年代の貯蓄と比べるとどの程度の重さなのでしょうか。統計をもとに確認します。
3.1 平均初婚年齢は夫31.0歳・妻29.7歳
厚生労働省「人口動態統計月報年計(概数)」によると、令和7年(2025年)の平均初婚年齢は夫が31.0歳、妻が29.7歳で、いずれも前年より低下しました。この平均からは、20歳代後半から30歳代前半に結婚する人が多いことがうかがえます。
3.2 20歳代・30歳代の単身世帯の貯蓄の中央値は37万円と100万円
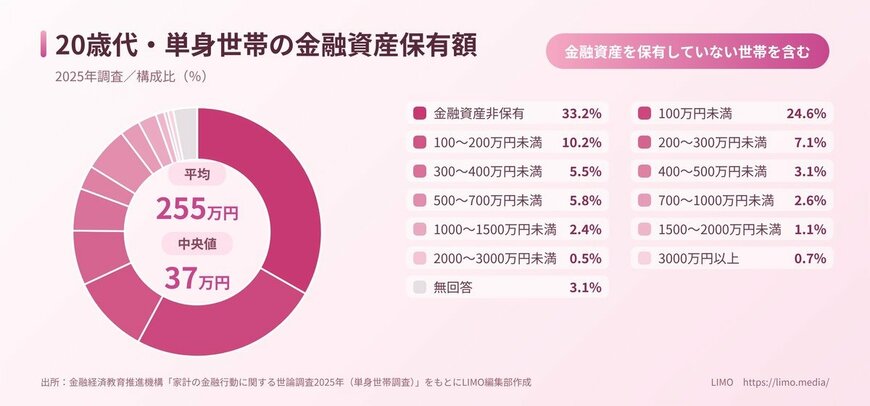
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査2025年(単身世帯調査)」(2025年12月18日公表)によると、金融資産を保有していない世帯を含めた金融資産保有額の中央値は、20歳代の単身世帯で37万円、30歳代で100万円でした。
金融資産を保有していない世帯の割合は、20歳代で33.2%、30歳代で32.3%です。
平均値は一部の資産が多い世帯に引き上げられやすいため、実態に近い水準を知るには、データを順に並べたときの真ん中の値である中央値が目安となります。
実際、20歳代の平均は255万円ですが、中央値は37万円と大きな開きがあります。30歳代も、平均501万円に対して中央値は100万円です。
20歳代・単身世帯の金融資産保有額(金融資産を保有していない世帯を含む)3/4
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査2025年(単身世帯調査)」をもとにLIMO編集部作成
30歳代・単身世帯の金融資産保有額(金融資産を保有していない世帯を含む)4/4
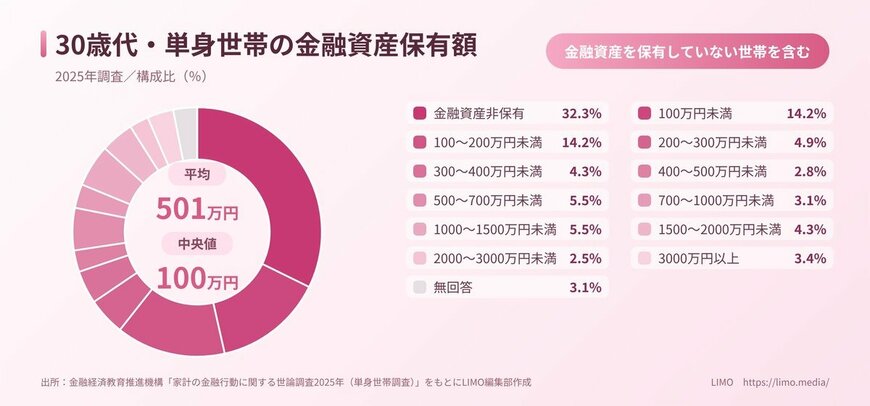
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査2025年(単身世帯調査)」をもとにLIMO編集部作成
この数字は単身世帯の値で、二人以上の世帯の貯蓄とは異なります。あくまで、結婚前後の貯蓄の水準を捉える一つの目安として参考にしてください。
3.3 夫30歳代・妻20歳代の中央値を合算しても、自己負担額が上回る
平均初婚年齢に近い組み合わせとして、夫が30歳代、妻が20歳代で、それぞれの年代の単身世帯の中央値と同じ額の貯蓄を持っていると仮定します。
合算すると、100万円と37万円で137万円です。自己負担額の144万9000円は、これを上回り、合算した貯蓄の約106%に当たります。
自己負担額が夫婦の貯蓄の合計を超える場合もあるため、貯蓄だけで式の費用をまかなうのは簡単ではありません。
式の直後に必要となる家具・家電の購入や引っ越しの費用、病気や失業といった不測の事態への備えも考えると、生活費の数か月分にあたる生活防衛資金には手をつけず、自己負担額を別枠で計画することが欠かせません。
4. 自己負担額は、使う時期に合わせて現金で別に準備する
結婚式の費用のように、1〜3年以内に使うことが決まっているお金は、値動きの小さい預貯金で別に確保しておくのが基本的な考え方です。
値動きのある資産で用意すると、必要な時期に価値が下がっているおそれがあります。
準備期間の長さによって、毎月の積立額は大きく変わります。自己負担額の144万9000円を式まで12か月で用意するなら月約12万1000円、24か月なら月約6万円です。
ふたりの貯蓄が多くない場合は、準備期間を長くとったり、招待人数を調整したりして、無理のない積立額に収めることが現実的です。
5. 自己負担額を左右するのは、招待人数とおもてなしの水準
自己負担額を抑えたいときは、総額を左右する項目から見直すのが近道です。
調査では、招待人数が前年の56.2人から60.4人へ増え、料理の平均費用も前年を上回りました。人数と料理の水準は、総額に直結する項目と言えます。
見直しの順番は、まず夫婦で自己負担額の上限を決め、次に招待人数を固め、そのうえで料理や演出のこだわりに配分することです。
人数が決まらないまま料理のランクを決めると、あとで総額が想定を超えてしまいがちです。見積もりを取る際は、日程によって料金が異なるかどうかも確認し、複数の条件で比較すると、納得感のある判断につながるでしょう。
6. 自己負担額を「計画」に変える3つのステップ
最後に、結婚式の費用で後悔しないための行動手順を3つにまとめました。
- 自己負担額の上限を現金ベースで決める:預貯金や今後の給与から用意できる現金で、夫婦が無理なく出せる上限額を決めましょう。
- 式までの月数で逆算し、専用口座に積み立てる:挙式予定日までの残り月数で自己負担額を割り、毎月の積立額を決めます。生活費の口座とは分けて、現金で管理するのがポイントです。
- 招待人数・料理・日程で見積もりを調整する:上限額に収まるよう、人数とおもてなしの単価のバランスを見極め、複数の見積もりを比較して調整していく手順です。
7. まとめにかえて|貯蓄を守りながら、納得の結婚式を迎えるために
今回のポイントを、あらためて振り返りましょう。
- 結婚式の総額は平均326万1000円で、ご祝儀を1人3万円と仮定した約181万2000円を引くと、自己負担額は約145万円です。
- 自己負担額の約145万円は、夫30歳代・妻20歳代の単身世帯の貯蓄の中央値を合算した137万円を上回る水準で、早めに準備を始めることが欠かせません。
- 1〜3年以内に使う式の費用は預貯金で別に確保し、式までの月数で割って積み立てておくと安心です。
結婚式は大切な節目ですが、その後の二人の暮らしも同じように大切です。自己負担額の上限を夫婦で話し合い、現金で準備する計画を立てることが、納得のいく式への第一歩となるはずです。
結婚式の準備は決めることが多く、お金に対する夫婦の価値観の違いが表に出やすい時期でもあります。
だからこそ、「式までの期間で、現金を毎月いくら貯めるか」という具体的な目標を、二人の共通の言葉にしておくことが大切です。
費用を抑えることだけを目的とせず、長い目で見た暮らしと両立できる計画を立てれば、心から楽しめる式を迎えることができるかもしれませんね。
参考資料
- マイナビウエディング「2026年 結婚・結婚式の実態調査」(2026年9月17日発表)
- 厚生労働省「人口動態統計月報年計(概数)」(令和7年(2025年))
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査2025年(単身世帯調査)」(2025年12月18日公表)
池上 翠


