3. 40歳代・50歳代の貯蓄を見るときの注意点が3つあります
3.1 ①平均額だけで「ふつう」を判断しない
1つ目は、平均額と中央値の開きです。J-FLEC「家計の金融行動に関する世論調査[二人以上世帯調査]2025年」では、平均と中央値の差は、40歳代で986万円(1486万円-500万円)、50歳代で1208万円(1908万円-700万円)でした。
「平均に届いていないから少ない」と考えるのは早計で、中央値や、金融資産を持たない世帯が約2割あることも合わせて見る必要があります。
3.2 ②貯蓄から負債を引くと、40歳代は負債超過
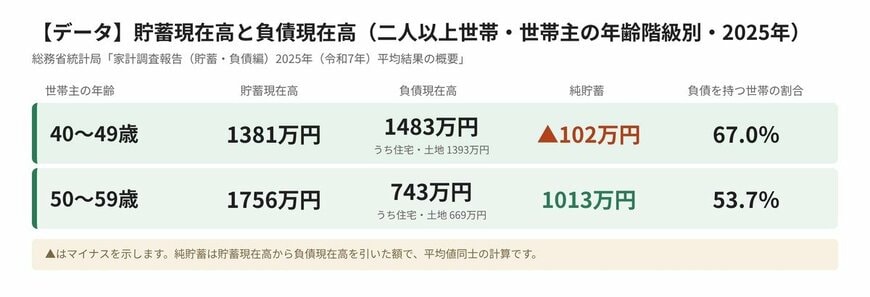
2つ目は、貯蓄だけで判断しないことです。総務省統計局が2026年5月19日に公表した「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」によると、世帯主の年齢階級別の貯蓄現在高と負債現在高は次のとおりでした。
【データ】貯蓄現在高と負債現在高(二人以上世帯・世帯主の年齢階級別・2025年)3/4
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにLIMO編集部作成
- 40~49歳:貯蓄1381万円、負債1483万円(うち住宅・土地のための負債1393万円)、純貯蓄▲102万円
- 50~59歳:貯蓄1756万円、負債743万円(うち住宅・土地のための負債669万円)、純貯蓄1013万円
- 負債を持つ世帯の割合:40~49歳67.0%、50~59歳53.7%
40歳代は、平均で見ると負債が貯蓄を102万円上回る「負債超過」の状態です。50歳代では負債が743万円まで減り、純貯蓄は1013万円のプラスになります。
40歳代の貯蓄が少なく見えても、住宅ローンの返済が進んでいる最中という世帯は珍しくないのです。なお、家計調査の「貯蓄現在高」とJ-FLECの調査の「金融資産保有額」は定義が異なり、数値は一致しません。
3.3 ③資産の増減は「収入」と「評価額」の変化に左右される
3つ目は、資産は増減するという点です。J-FLECの同調査で、金融資産を保有する世帯に1年前との増減を尋ねたところ、40歳代は「増えた」40.9%、「変わらない」47.9%、「減った」11.2%でした。50歳代は「増えた」36.4%、「変わらない」48.7%、「減った」14.9%です。
増えた世帯にその理由を聞くと(複数回答)、上位は次の項目でした。
- 40歳代:株式・債券等の評価額の増加38.4%、定例的な収入の増加37.5%、配当や金利収入33.0%
- 50歳代:株式・債券等の評価額の増加34.1%、配当や金利収入29.5%、定例的な収入の増加26.6%
2020年の調査で、40歳代の1位は「定例的な収入が増加したから」の52.9%でした(回答119世帯のため参考値)。5年前は収入の増加が資産を押し上げていましたが、2025年は株式・債券等の評価額の増加がトップに立ちます。
一方、減った世帯の理由の上位は、40歳代が「こどもの教育費用、結婚費用の支出があったから」29.2%、50歳代が「定例的な収入が減ったので金融資産を取り崩したから」25.6%でした。
「株式、債券等の評価額が減少したから」も40歳代24.0%、50歳代24.8%あり、運用資産は増える要因にも減る要因にもなります。ただし、減った世帯の回答数は40歳代96世帯、50歳代125世帯と少ないため、参考値として受け止めてください。
4. 老後に必要と考える金融資産は? 40歳代・50歳代の「目標」と「不安」
4.1 貯蓄の目的は「教育」から「老後」へ
J-FLECの同調査で、金融資産を保有する世帯に貯蓄の目的を3つまで尋ねた結果です。
- 老後の生活資金:40歳代53.0%、50歳代66.5%
- こどもの教育資金:40歳代38.5%、50歳代19.0%
- 病気や不慮の事故への備え:40歳代32.8%、50歳代38.5%
40歳代では「こどもの教育資金」が老後に次ぐ2位でしたが、50歳代になると「老後の生活資金」が66.5%と他を引き離します。教育費の負担が落ち着くにつれて、目が老後へ向かうのでしょう。
4.2 老後に最低限必要と考える金融資産は?
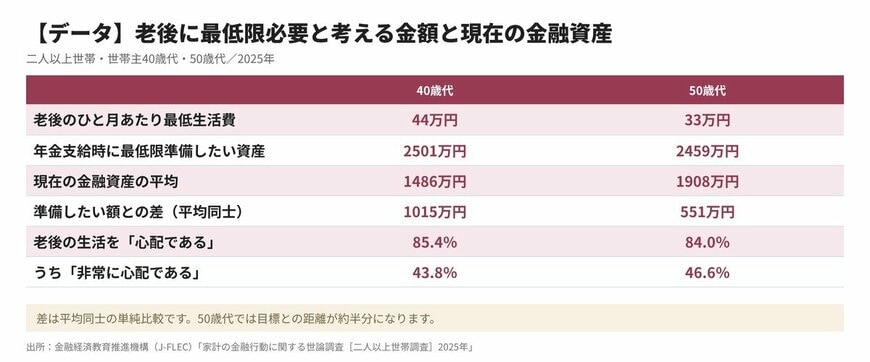
同調査は、老後にひと月あたり最低限必要と考える生活費や、年金の支給時に最低限準備しておく金融資産の額も尋ねています。
【データ】老後に最低限必要と考える金額と、現在の金融資産の平均(世帯主40歳代・50歳代)4/4
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査]2025年」などをもとにLIMO編集部作成
- 老後のひと月あたり最低予想生活費:40歳代44万円、50歳代33万円
- 年金支給時に最低準備しておく金融資産残高:40歳代2501万円、50歳代2459万円
たとえば、年金支給時に最低準備しておくとした2501万円と、40歳代の現在の平均1486万円との差は1015万円にのぼります。50歳代なら2459万円と1908万円で、差は551万円まで縮まる計算です。いずれも平均同士の比較ですが、50歳代では目標との距離が約半分になっています。
なお、月々の最低予想生活費は、40歳代の44万円に対して50歳代は33万円と差があります。いずれも回答した世帯の予想額の平均で、年代差の理由までは調査から読み取れないため、目安としてごらんください。
老後の生活への考え方を尋ねた結果では、「心配である」と答えた世帯は40歳代で85.4%、50歳代で84.0%でした。このうち「非常に心配である」は40歳代43.8%、50歳代46.6%と、50歳代で高まります。
4.3 65歳以上の世帯の貯蓄は?
先の家計調査(貯蓄・負債編)2025年は、世帯主が65歳以上の世帯の貯蓄現在高も公表しています。平均は2564万円、貯蓄を保有する世帯の中央値は1777万円でした。2500万円以上の世帯は全体の36.3%を占める一方、300万円未満の世帯も14.9%あります。
50歳代の貯蓄現在高の平均1756万円と比べると、65歳以上の平均2564万円は800万円ほど高くなります。ただし、中央値は1777万円にとどまり、平均ほどの貯蓄を持たない世帯も少なくありません。
5. まとめにかえて|平均より「自分の位置」と「目的」を確かめる
2025年調査では、40歳代の金融資産の平均は1486万円、50歳代は1908万円で、2020年から伸びていました。ただ、中央値は500万円と700万円で、2020年の水準を下回る結果です。
家計調査では、40歳代の平均は負債が貯蓄を上回り、50歳代で貯蓄超過へ転じる姿がうかがえます。金融資産の構成は株式・投資信託が3割前後まで高まり、資産の増減に市場の評価額も関わっているのです。
平均額に一喜一憂するよりも、中央値や負債を含めた自分の位置を確かめ、教育費・住宅ローン・老後資金のどこに重点を置くかを整理することが、次の一手を考える手がかりとなるはずです。なお、資産運用は自己責任で行うものですので、商品の選択は各制度の内容を確認したうえで判断してください。
6. 【筆者コメント】

40歳代・50歳代は、教育費や住宅ローン、親の介護、そして自分たちの老後と、お金の課題が重なる世代です。数字を眺めて不安になる方もいらっしゃるかもしれませんが、50歳代で純貯蓄がプラスに転じる姿は、返済や備えを続けてきた成果ともいえます。
大切なのは、いまの金額そのものより、「何のために、いつまでに」を言葉にしておくことです。教育費のめどがつくなら老後資金へ、住宅ローンの返済が進むなら次の備えへ、といった具合に、目的が定まれば次の行動も選びやすくなります。
貯蓄を増やす、支出を見直す、公的な制度を調べるなど、できることは小さな一歩からで十分です。この記事のデータが、ご自身の家計を見つめ直すきっかけになればうれしく思います。