

「40歳代の貯蓄は平均1486万円」と聞くと、自分は取り残されていると感じる方も多いのではないでしょうか。しかし、この数字を「ふつう」と受け取るのは早計です。
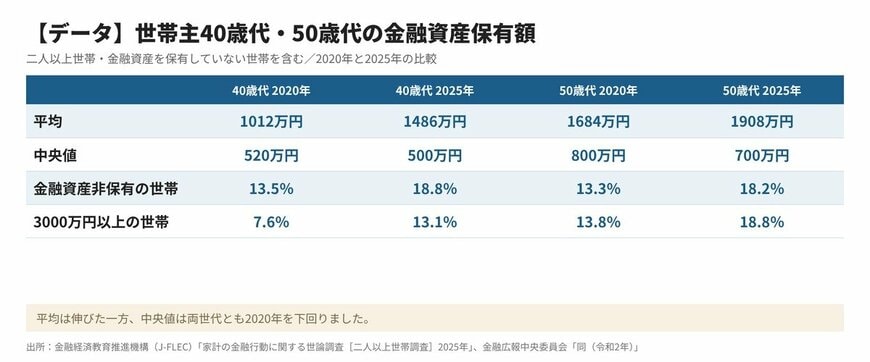
金融経済教育推進機構(J-FLEC)が2025年12月18日に公表した「家計の金融行動に関する世論調査[二人以上世帯調査]2025年」によると、金融資産を持たない世帯を含む平均は、世帯主が40歳代で1486万円、50歳代で1908万円でした。ところが、データを大きい順に並べたときの真ん中にあたる中央値は、40歳代が500万円、50歳代が700万円にとどまります。平均と中央値のあいだには、約1000万円から1200万円の開きがあるのです。
しかも50歳代では、金融資産を持たない世帯が18.2%と、3000万円以上の世帯(18.8%)とほぼ同じ割合で存在します。
2026年7月24日に厚生労働省が公表した「令和7年簡易生命表」によると、2025年の平均寿命は男性が81.35年、女性が87.33年でした。人生の後半戦に入る40歳代・50歳代の貯蓄の実像を、2020年の調査との比較や、負債・老後資金の最新データも交えて読み解きます。
【データ】世帯主40歳代・50歳代の金融資産保有額(二人以上世帯・2020年と2025年の比較)1/4
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査]2025年」、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)」をもとにLIMO編集部作成
1. 【40歳代・50歳代】金融資産の平均と中央値はいくら?
1.1 金融資産保有額の分布は?
まず、金融資産を保有していない世帯を含む保有額の分布です。
【40歳代→50歳代】
- 金融資産非保有:18.8%→18.2%
- 100万円未満:10.0%→6.5%
- 100~200万円未満:6.2%→6.4%
- 200~300万円未満:5.1%→4.1%
- 300~400万円未満:4.4%→3.5%
- 400~500万円未満:2.6%→2.2%
- 500~700万円未満:7.3%→6.7%
- 700~1000万円未満:6.1%→7.7%
- 1000~1500万円未満:9.7%→9.3%
- 1500~2000万円未満:6.5%→6.1%
- 2000~3000万円未満:8.2%→8.1%
- 3000万円以上:13.1%→18.8%
- 無回答:2.1%→2.2%
平均:1486万円→1908万円
中央値:500万円→700万円
50歳代では、3000万円以上の世帯が18.8%、金融資産を持たない世帯が18.2%と、ほぼ同じ割合で両端に分かれています。平均だけを見ると堅実に増えていそうですが、実際は世帯ごとの差が大きい年代です。
1.2 2020年の調査と比べて何が変わった?
金融広報中央委員会が公表した「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)」と比べると、変化が見えてきます。
- 40歳代の平均:1012万円→1486万円、中央値:520万円→500万円
- 50歳代の平均:1684万円→1908万円、中央値:800万円→700万円
- 金融資産非保有の世帯:40歳代13.5%→18.8%、50歳代13.3%→18.2%
- 3000万円以上の世帯:40歳代7.6%→13.1%、50歳代13.8%→18.8%
平均は40歳代で約1.5倍、50歳代で約1.1倍に増えた一方、中央値は両世代とも2020年を下回りました。資産を大きく増やした世帯と、金融資産を持たない世帯の両方が増え、二極化が進んだ可能性があります。ただし、2020年は金融広報中央委員会、2025年はJ-FLECが実施した調査で、実施主体が変わっているため、単純な比較には注意が必要です。
なお、2025年調査の二人以上世帯全体の平均は1940万円、中央値は720万円でした。年齢層や調査年によって数値は大きく動くため、単年の数値は傾向をつかむ目安としてごらんください。
2. 預貯金と投資のバランスは? 40歳代で株式・投資信託が約3割
次に、2025年調査の平均額をもとに、貯蓄の内訳を見ていきます。
【40歳代→50歳代】
平均:1486万円→1908万円
【データ】世帯主40歳代・50歳代の金融資産の内訳(二人以上世帯・2025年)2/4
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査]2025年」をもとにLIMO編集部作成
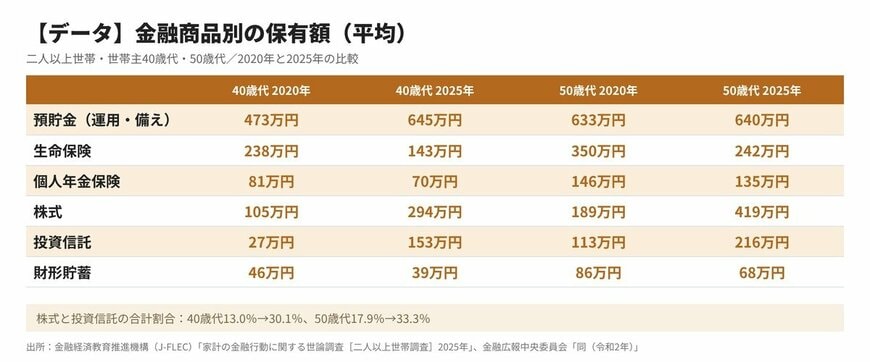
- 預貯金(運用または将来の備えとして保有):645万円→640万円
- 生命保険:143万円→242万円
- 個人年金保険:70万円→135万円
- 株式:294万円→419万円
- 投資信託:153万円→216万円
- 財形貯蓄:39万円→68万円
このほか、債券や損害保険、金銭信託などを含めた合計が、先にご紹介した平均額となります。
2020年の調査では、40歳代の株式は105万円、投資信託は27万円でした。2025年は株式294万円、投資信託153万円と、40歳代の保有額は大きく伸びています。
金融資産に占める割合で見ると、株式と投資信託の合計は40歳代で13.0%から30.1%へ、50歳代で17.9%から33.3%へ上昇しました。預貯金の割合は、40歳代が46.7%から43.4%、50歳代が37.6%から33.5%と、いずれも下がっています。
保有している金融商品を複数回答で尋ねた結果では、株式を持つ世帯は40歳代で37.7%、50歳代で36.0%、投資信託は40歳代で34.3%、50歳代で32.3%でした。
新NISAの成長投資枠を使っている世帯の平均保有額(保有世帯のみ)は、40歳代168万円、50歳代158万円となっています。

貯蓄額の調査を読むとき、いちばん気になるのは「うちはどのあたりだろう」という点ではないでしょうか。ただ、平均は一部の大きな金額に引っ張られやすく、中央値も金融資産を持たない世帯を含めるかどうかで姿が変わります。
同じ40歳代・50歳代でも、年収や家族構成、住宅ローンの有無、教育費の負担時期によって、必要な備えも貯め方も世帯ごとにまったく異なるものです。数字は優劣を競うものではなく、自分の位置を知るための目安にすぎません。
まずは、預貯金や保険、投資、そして住宅ローンなどの負債まで、世帯の資産と負債の全体像を一度紙に書き出してみてください。全体が見えると、次に何を優先すべきかが整理しやすくなります。


