3. 独居高齢者が備えておきたいお金のポイントは3つ
ひとり暮らしの高齢者がお金の面で備えておきたいポイントは、大きく3つに整理できるでしょう。
3.1 ポイント1.生活費の半年から1年分を手元に残す
急な入院や家電の故障など、単身世帯ではとっさに頼れる相手がそばにいないケースも珍しくありません。
まとまった出費が発生しても慌てずに対応できるよう、生活費の半年分から1年分程度は、すぐに引き出せる預貯金として確保しておくと安心できます。投資性の高い金融商品にすべての資産を回してしまうと、必要なときに換金できないおそれがある点には注意が必要です。
3.2 ポイント2.資産の全体像を一覧にしておく
預貯金や年金、保険、証券口座などが複数の金融機関に分散していると、自分自身でも資産の全体像を把握しにくくなります。
通帳や証書、口座情報を一覧にまとめておくと、家計を見直す際に役立つはずです。特に単身世帯では資産状況を把握しているのが本人だけというケースが多く、定期的な棚卸しが欠かせません。
3.3 ポイント3.資産に関する情報を周囲と共有しておく
病気や加齢によって判断力が低下した場合に備え、資産に関する情報の在りかを誰か一人にでも伝えておくことも重要な備えです。
見落とされやすいのが、口座や資産の情報を本人しか把握しないまま長期間が過ぎてしまうケースも少なくありません。
連絡先を確認できる書類や資産の一覧を、信頼できる知人や専門家など第三者と共有しておく方法も選択肢の一つとして検討してみてください。特定の家族構成を前提にせず、自分にとって頼れる相手を普段から考えておくことが大切です。
4. 単身世帯の金融資産は年代でどう変わる?
ひとり暮らしの家計は、年代を重ねるごとにどのように変化していくのでしょうか。
同じくJ-FLEC「家計の金融行動に関する世論調査2025年」(単身世帯調査)の年代別データを見ると、資産形成の進み方には大きな差があるようです。現役世代のうちにどれだけ準備を進めておけるかが、老後を迎える時点での安心感を左右するとも考えられます。
4.1 年代別の金融資産保有額(平均値・中央値)
2/2
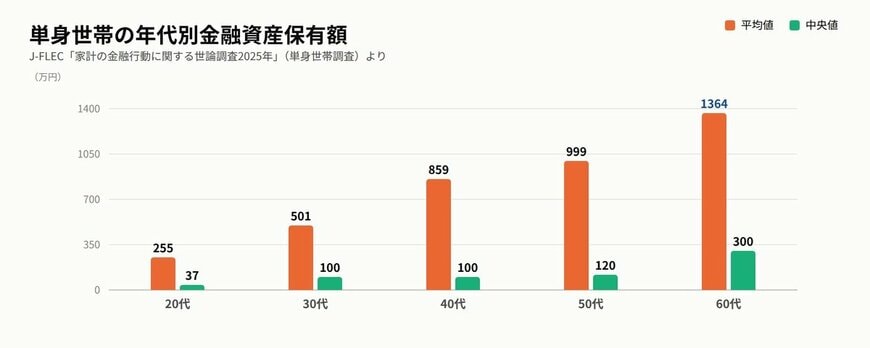
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」(単身世帯調査)をもとにLIMO編集部作成
- 20歳代:平均255万円/中央値37万円
- 30歳代:平均501万円/中央値100万円
- 40歳代:平均859万円/中央値100万円
- 50歳代:平均999万円/中央値120万円
- 60歳代:平均1364万円/中央値300万円
こうして並べてみると、60歳代でようやく中央値が300万円台に乗る一方、40歳代・50歳代の中央値は100万円台にとどまっていることが読み取れるでしょう。
現役時代から資産形成を進めておくかどうかで、老後を迎える時点での資産額に大きな差が生まれる可能性があります。
金融資産を保有していない世帯の割合も、20歳代で33.2%、50歳代で35.2%と若い世代から中年層まで一定数存在しており、単身世帯にとって資産形成は年代を問わない課題といえそうです。
少額からでもコツコツ積み立てを続けている世帯と、そうでない世帯とでは、数十年単位で見たときの差がさらに広がっていく可能性もあります。
5. まとめにかえて|ひとり暮らしの老後こそ「今の資産把握」から
2026年9月20日に総務省統計局が公表した最新の統計が示す通り、65歳以上人口はすでに3624万人に達し、ひとり暮らしの高齢者も今後さらに増えていく見通しです。
ひとり暮らしの老後は、誰にとっても他人事ではないテーマになりつつあるといえるでしょう。
年金だけに頼らず、生活防衛資金の確保、資産の見える化、周囲との情報共有という3つの備えを、できるところから進めておくことが安心につながります。
収入や資産の状況は人によってさまざまですが、備え方の基本的な考え方には共通する部分が多いでしょう。まずは自分自身の資産状況を確認するところから始めてみてはいかがでしょうか。

不安な面ばかりが強調されがちですが、備え方を知っておくだけで気持ちの余裕は変わってくるものです。
まずは通帳やねんきん定期便を引っ張り出して、今の資産状況をざっと確認してみることから始めてみましょう。
金融機関によっては、残高や取引履歴をまとめて確認できるサービスを提供しているところもあります。
一度にすべてを整えようとせず、まずはひとつずつ確認していくだけでも十分でしょう。
誰にどこまで頼るかは人によって異なりますが、まずは自分自身の状況を客観的に把握しておくことが安心への一歩になります。