

2. 金額帯でみる、40歳代・50歳代のリアル
平均や中央値は全体の目安になりますが、その一点だけでは、家庭ごとのばらつきまでは伝わりません。そこで、40歳代・50歳代の二人以上世帯が、どの金額帯にどれくらい分かれて位置しているのかを、あわせて確かめておきましょう。分布を知ると、自分の家計をどう読めばよいかが見えてきます。
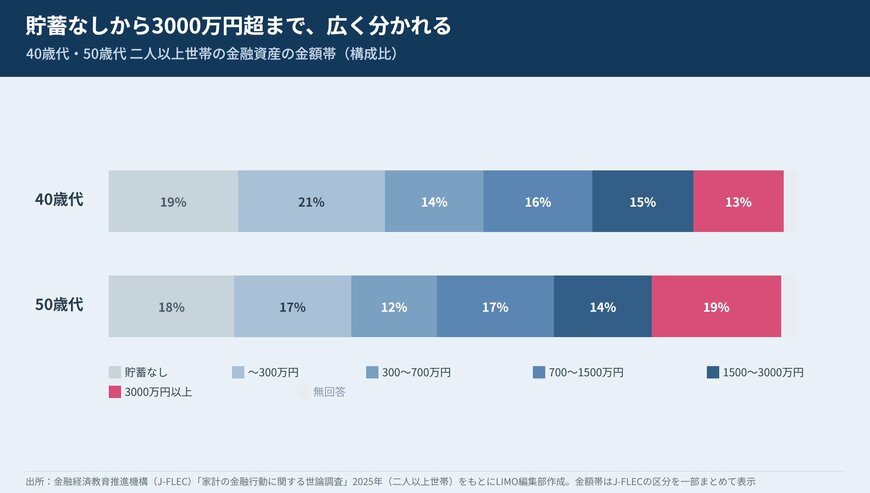
2.1 「貯蓄なし」もいれば、「3000万円超」もいる
40歳代の二人以上世帯をみると、金融資産をもたない世帯がおよそ19%いる一方で、3000万円以上をたくわえた世帯もおよそ13%あります。50歳代になると、もたない世帯は約18%とほぼ横ばいですが、3000万円以上の世帯は約19%へとふえていきます。つまり同じ年代のなかに、これから蓄えを築いていく世帯と、すでにまとまった額へ届いた世帯とが、はば広く同居しているのです。平均や中央値は、こうした幅のちょうど代表値にすぎません。
2.2 平均にとどかなくても、めずらしくない
この広がりを知っておくと、平均や中央値との向き合い方も変わってきます。平均の1486万円や1908万円に手が届いていなくても、それは少しもおかしなことではありません。真ん中の世帯を示す中央値は40歳代で500万円、50歳代で700万円ですから、平均の半分に満たない蓄えでも、全体のまんなかあたりにいることは十分にありえます。大きな数字にあわてず、まずは自分の家庭のいまの位置を落ち着いて確かめることが、次の一歩につながります。
2.3 いまの位置より、これからの積み上げ方
金額帯のどこにいるかは、これまでの歩みの結果であって、これからの蓄えまで決めてしまうものではありません。大事なのは、いまいる場所を出発点として、無理なく続けられる備えのかたちを見つけることです。40歳代・50歳代は、収入がある程度かたまり、家計の見直しがもっとも効果を生みやすい時期でもあります。ここでひと工夫を重ねられるかどうかが、その後の蓄えの伸びを大きく分けていきます。
3. 働き盛りの時期に、蓄えを整えるには
40歳代・50歳代は、教育や住まいにお金がかかる一方で、世帯として稼ぐ力がもっとも高まる時期でもあります。この年代ならではの家計の整え方を、いくつかの角度から考えてみましょう。
まず土台にしたいのは、入ってきた収入から先に一定額をよけておく習慣です。支出の多い時期は、あまったお金を貯めようとしても、なかなか手元に残らないもの。給料が入ったらすぐに、決めた額を別の口座や積立へ動かしておくと、蓄えの流れがとぎれにくくなります。毎月おなじ日に自動でうつる設定にしておけば、忙しい月でもうっかり止まる心配が減り、気づけば少しずつたまっていきます。
教育費や住宅ローンの重い時期は、むりに貯蓄の額をふやそうとするより、これから来る大きな出費の見通しを立てておくほうが役立ちます。子どもの進学の年や、住宅ローンを払い終える時期をおおまかにでもつかんでおけば、負担がやわらぐタイミングで蓄えのペースを上げる、という段取りが描けます。また、物価が少しずつ上がる局面では、しばらく使う予定のないお金の一部を、新NISAのような制度を通じて運用に回す選択肢もあります。ただし運用は資産が上下に動くため、数年内に使うお金は預貯金で確保し、あくまで余裕資金の範囲でおこなうのが基本です。
どの家庭にも通じるのは、よその世帯とくらべて気をもむより、自分たちのいまの局面でできる一手を選ぶことです。40歳代・50歳代は、家計の立て直しがいちばん効く時期。いまの稼ぐ力と、これから軽くなっていく支出の見通しとを重ね合わせて、続けられるやり方をひとつずつ選んでいきましょう。小さくても止めない工夫が、やがて大きな差になっていきます。
4. 編集部よりコメント
40歳代・50歳代は、教育費や住まいの出費と重なり、思うように貯まらないと感じやすい年代です。けれど数字をたどると、蓄えは年代とともにきちんと厚みを増していきます。中央値が平均を大きく下回るのは、進みぐあいに世帯ごとの幅があることのあらわれで、平均に届かない世帯を責める数字ではありません。まずは、そこを取りちがえないことが大切です。
この年代は、出費が集中すると同時に、世帯としてかせぐ力がいちばん高まる局面でもあります。だからこそ、入ってきたお金の一部を先へまわす仕組みをつくり、大きな出費が来る時期を見通しておくことが効いてきます。進学のヤマを越えたあとにペースを上げる、といった計画も描きやすくなるはずです。手はじめに、いまの家計簿をながめて、月にどれだけ将来へ送れそうか、ひとつ書き出してみてはいかがでしょうか。小さな一歩でも、続けていくうちに、家計の見え方は少しずつ変わっていくはずです。
5. まとめにかえて
ここまでをふり返ると、二人以上世帯の金融資産は、世帯主が40歳代の世帯で平均1486万円・中央値500万円、50歳代の世帯で平均1908万円・中央値700万円でした(J-FLEC・2025年)。30歳代の平均1096万円とならべてみると、年代を追うごとに蓄えがのびていくようすが読み取れます。収入も支出も大きい年代のなかで、多くの世帯が着実に備えを重ねている姿がうかがえます。
とはいえ、平均と中央値のへだたりは小さくなく、金額帯でみれば、蓄えのない世帯から3000万円をこえる世帯まで、はば広く分かれていました。平均の水準にとどいていなくても、それはちっとも特別なことではありません。まわりの数字を追うよりも、いま自分の家計がどのあたりにあるのかを知り、そこから次の一歩を考えることのほうが、ずっと役に立ちます。
働き盛りのこの時期は、出費がかさむ半面、いちばん力強く蓄えをのばせるチャンスでもあります。将来へ送るお金を先に決めておき、大きな出費のヤマがどこにあるかをつかんでおけば、負担がやわらぐタイミングでペースを引き上げられます。あなたの家庭のリズムにあわせて、無理のない備えを一歩ずつ重ねていきましょう。その積み重ねが、これからの安心を静かに支えてくれます。


参考資料
宮野 茉莉子


